※本記事は広告(PR)を含みます
令和8年度の税制改正で、「中小事業者の少額減価償却資産の特例」の対象が取得価額30万円未満から40万円未満に広がりました。軽貨物ドライバーにとっては、30万円台の中古軽バンや、まとまった金額の備品を「買った年に一括で経費にできるか」が変わる改正です。
車両をリースで用意して、購入時の減価償却そのものを考えずに開業する選択肢もあります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
結論:2026年4月1日以後に取得した40万円未満の資産は、青色申告なら一括で経費にできる
先に結論をまとめます。
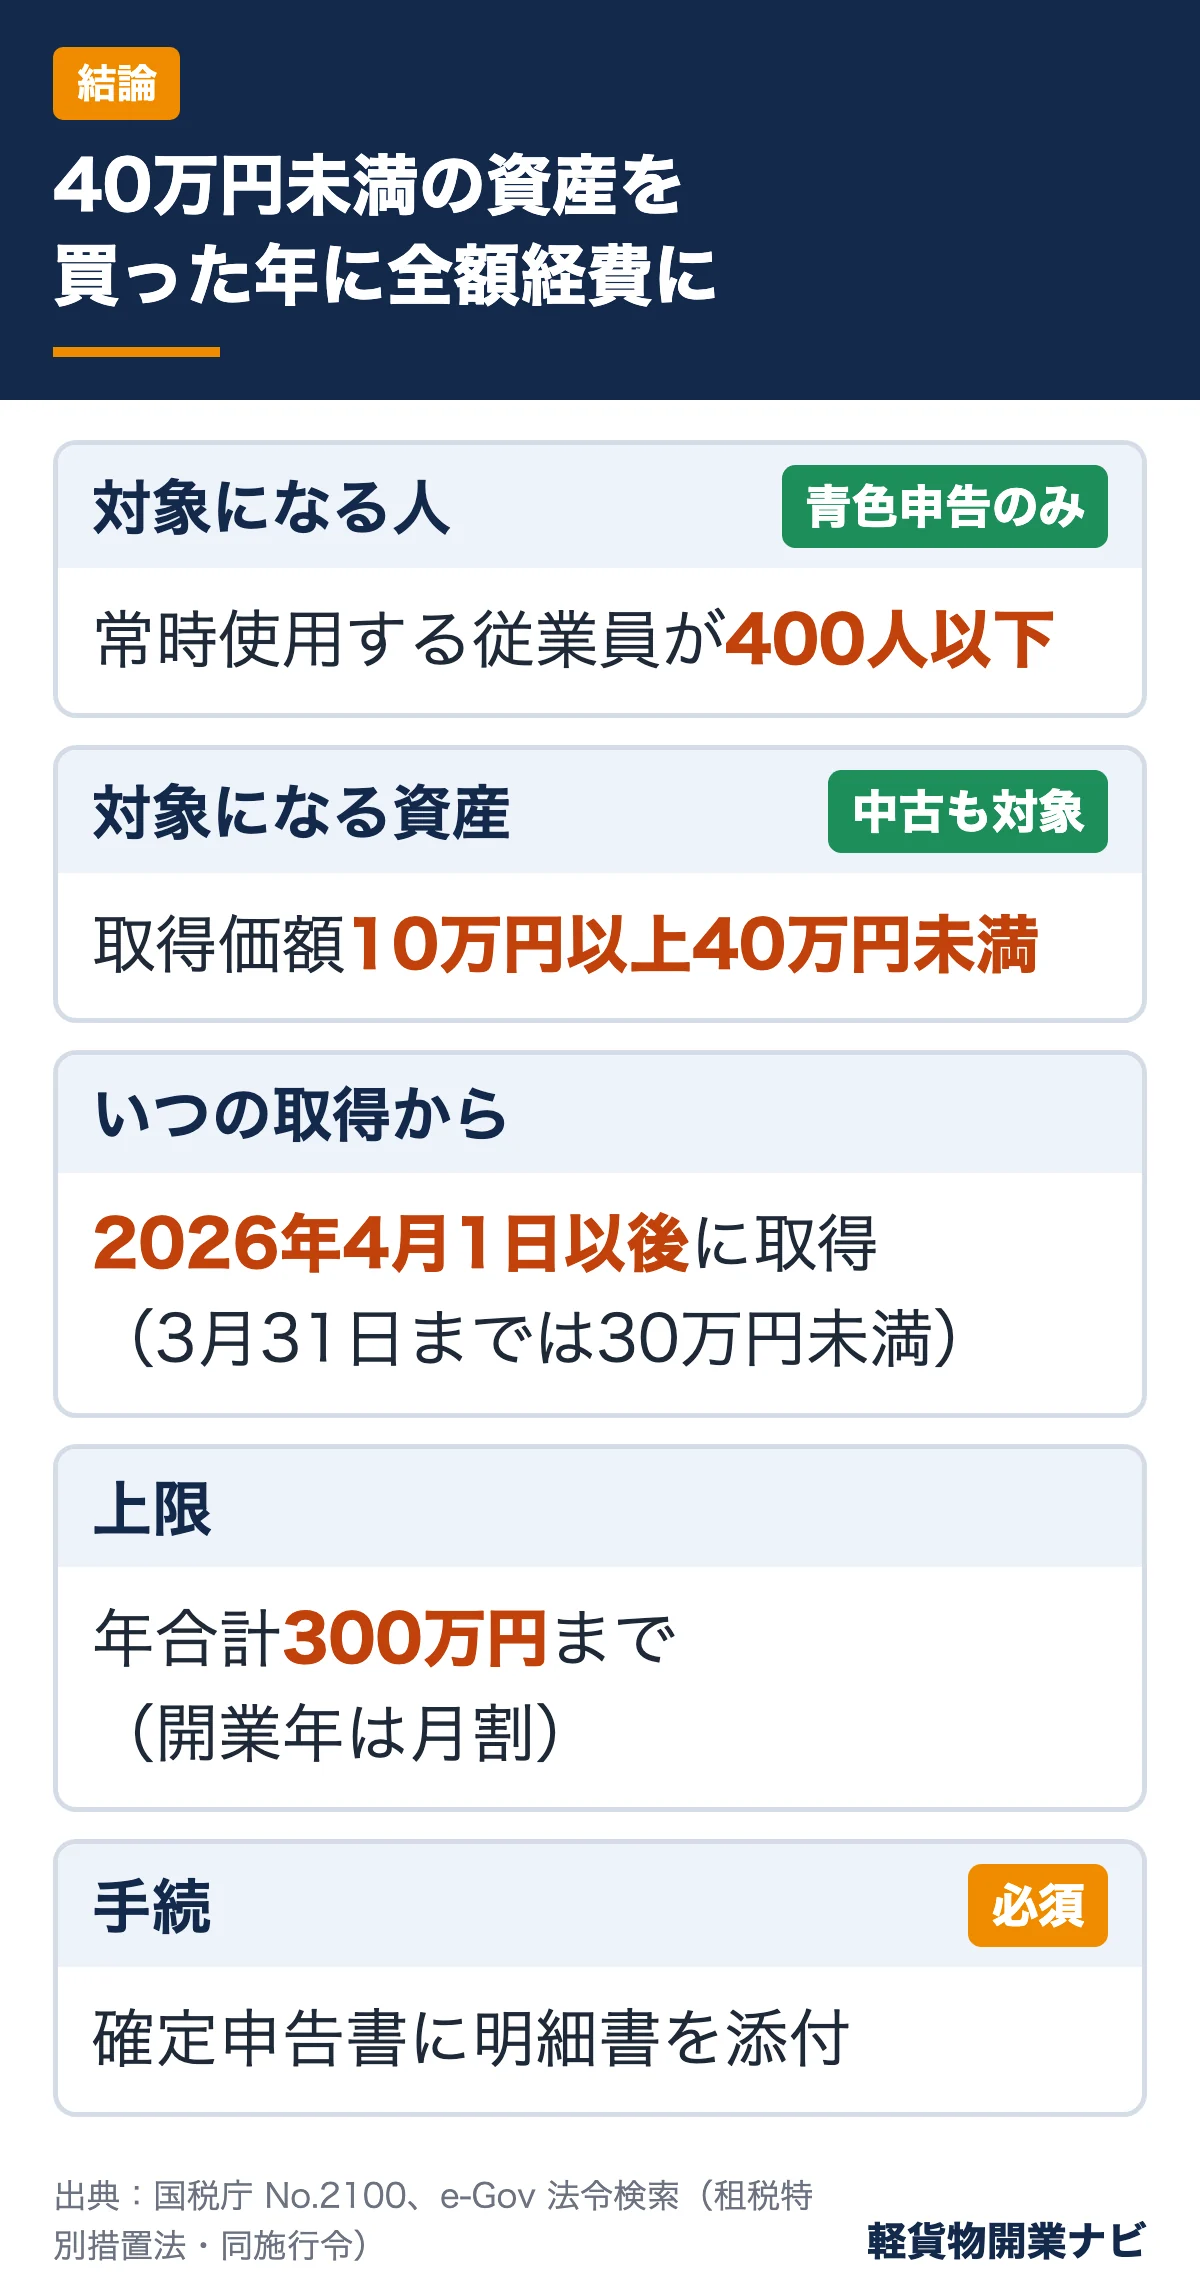
- 対象になる人:青色申告をしている個人事業主で、常時使用する従業員が400人以下の人。
- 対象になる資産:取得価額が10万円以上40万円未満の減価償却資産。中古資産も含まれます。
- いつの取得から:令和8年(2026年)4月1日以後に取得したものが40万円未満の基準。令和8年3月31日までに取得したものは従来どおり30万円未満が基準です。
- いつまで:特例の期限は令和11年(2029年)3月31日までに取得し、業務に使ったものです。
- 上限:その年に業務に使い始めた対象資産の取得価額の合計で300万円まで。開業した年は月数で按分した金額が上限になります。
- 手続:確定申告書に少額減価償却資産の取得価額に関する明細書を添付することが条件です。
国税庁のタックスアンサー「No.2100 減価償却のあらまし」(令和8年4月1日現在法令等)では、一定の要件を満たす青色申告者が平成18年4月1日から令和11年3月31日までに取得した取得価額10万円以上40万円未満(令和8年3月31日までに取得した場合は10万円以上30万円未満)の減価償却資産について、合計300万円に達するまでをその業務の用に供した年分の必要経費に算入できると説明されています(出典:国税庁 No.2100)。
つまり、付随費用を含めた取得価額が40万円未満の中古軽バンを2026年4月1日以後に取得して業務に使い始めれば、青色申告ならその年に全額を必要経費にできます。
令和8年度改正で何が変わったのか
個人事業主(所得税)の特例の根拠は、租税特別措置法第28条の2(中小事業者の少額減価償却資産の取得価額の必要経費算入の特例)です。e-Gov 法令検索の現行版では、対象を「平成十八年四月一日から令和十一年三月三十一日までの間に取得し」業務の用に供した減価償却資産で「その取得価額が四十万円未満であるもの」と定めています(出典:e-Gov 法令検索 租税特別措置法)。
また、対象となる「中小事業者」のうち事務負担に配慮する必要があるものとして、租税特別措置法施行令第18条の5が「常時使用する従業員の数が四百人以下の個人」と定めています(出典:e-Gov 法令検索 租税特別措置法施行令)。
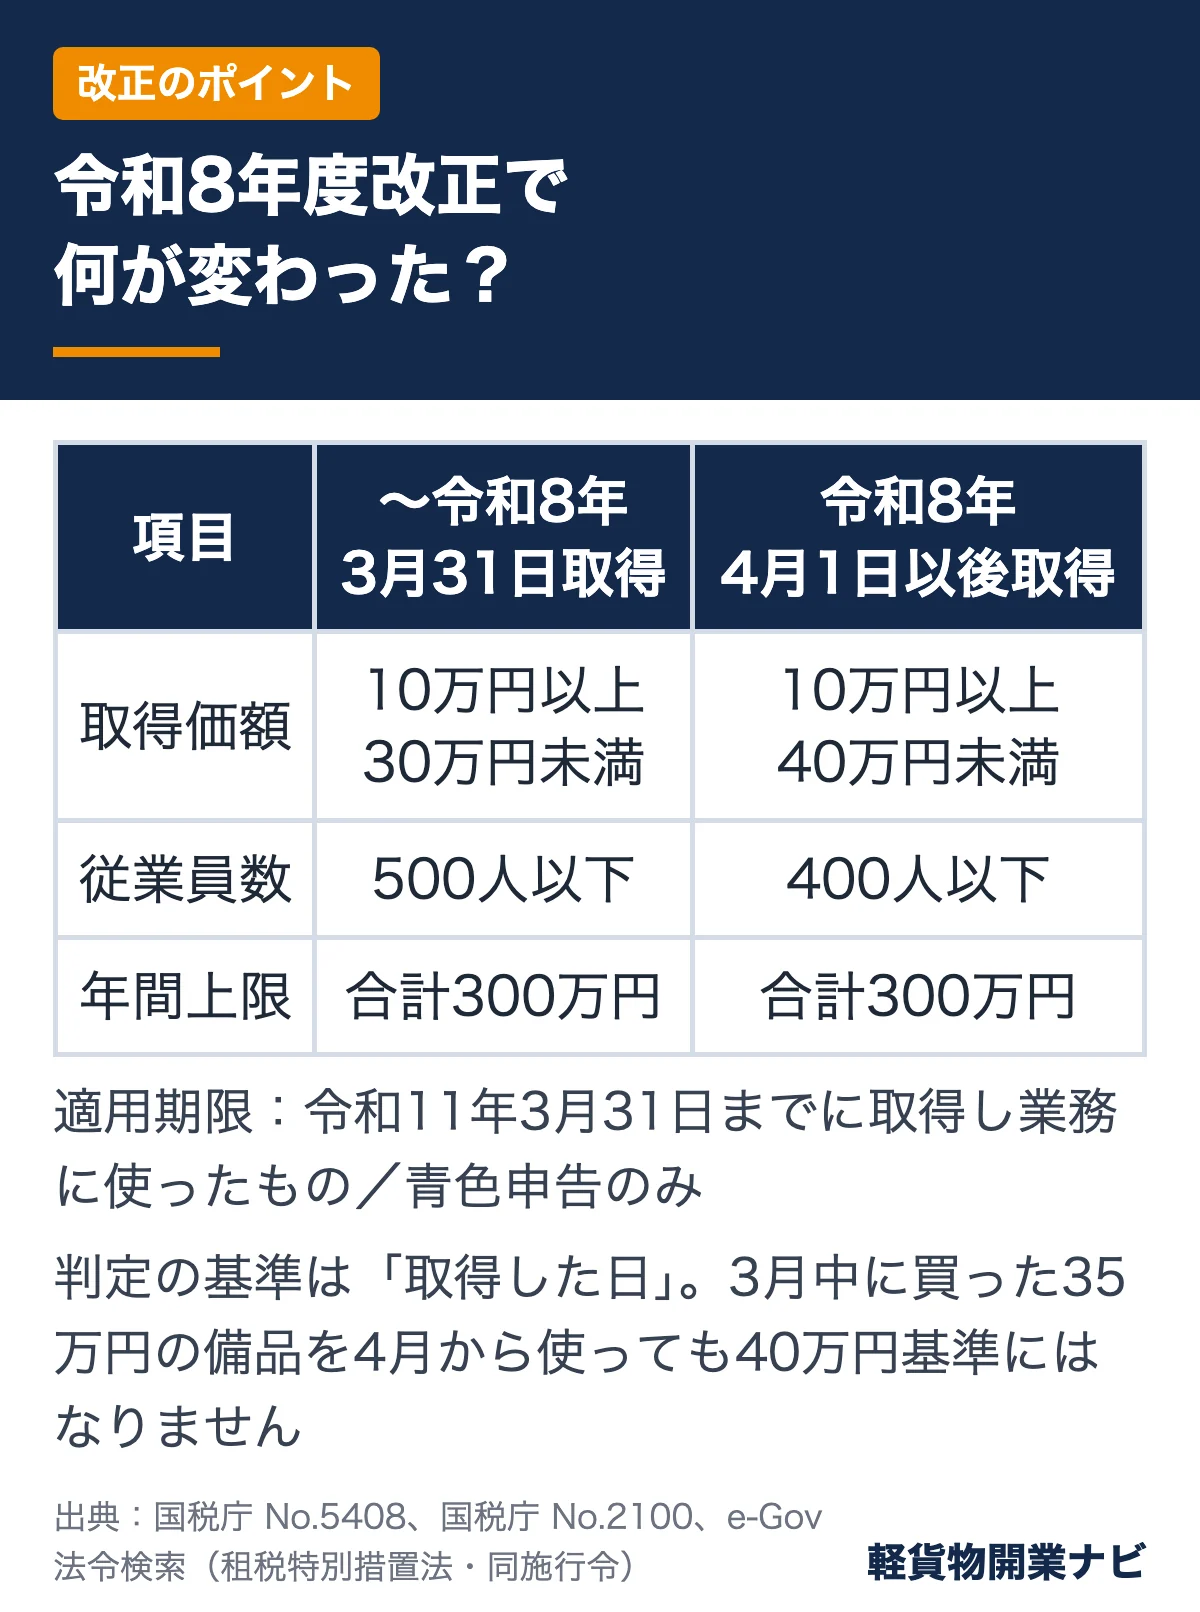
法人向けの国税庁No.5408でも、令和8年4月1日以後の取得分について取得価額の基準が40万円未満(改正前30万円未満)、従業員数の基準が400人以下(改正前500人以下)に改正されたと明記されています(出典:国税庁 No.5408)。
| 項目 | 令和8年3月31日までの取得 | 令和8年4月1日以後の取得 |
|---|---|---|
| 対象となる取得価額 | 10万円以上30万円未満 | 10万円以上40万円未満 |
| 従業員数の要件 | 500人以下 | 400人以下 |
| 年間の上限 | 合計300万円 | 合計300万円(変更なし) |
| 適用期限 | 令和11年3月31日までに取得し業務に使ったもの | |
| 申告の種類 | 青色申告のみ | |
出典:国税庁 No.5408、国税庁 No.2100、e-Gov 法令検索(租税特別措置法・同施行令)。従業員数の改正前基準はNo.5408(法人)の記載にもとづきます。
ポイントは、判定の基準が「取得した日」だということです。国税庁No.2100は「令和8年3月31日までに取得した場合の取得価額は10万円以上30万円未満」と書き分けています。2026年3月中に買った35万円の備品を4月から使い始めても、40万円基準にはなりません。一方で特例そのものは「取得し、かつ業務の用に供した」資産が対象で、経費にできるのは業務に使い始めた年分です。年末に買っても、使い始めが翌年なら翌年分の経費になります。
個人事業主がこの特例を使うための条件
租税特別措置法第28条の2と国税庁の説明から、軽貨物ドライバーが確認すべき条件を整理します。
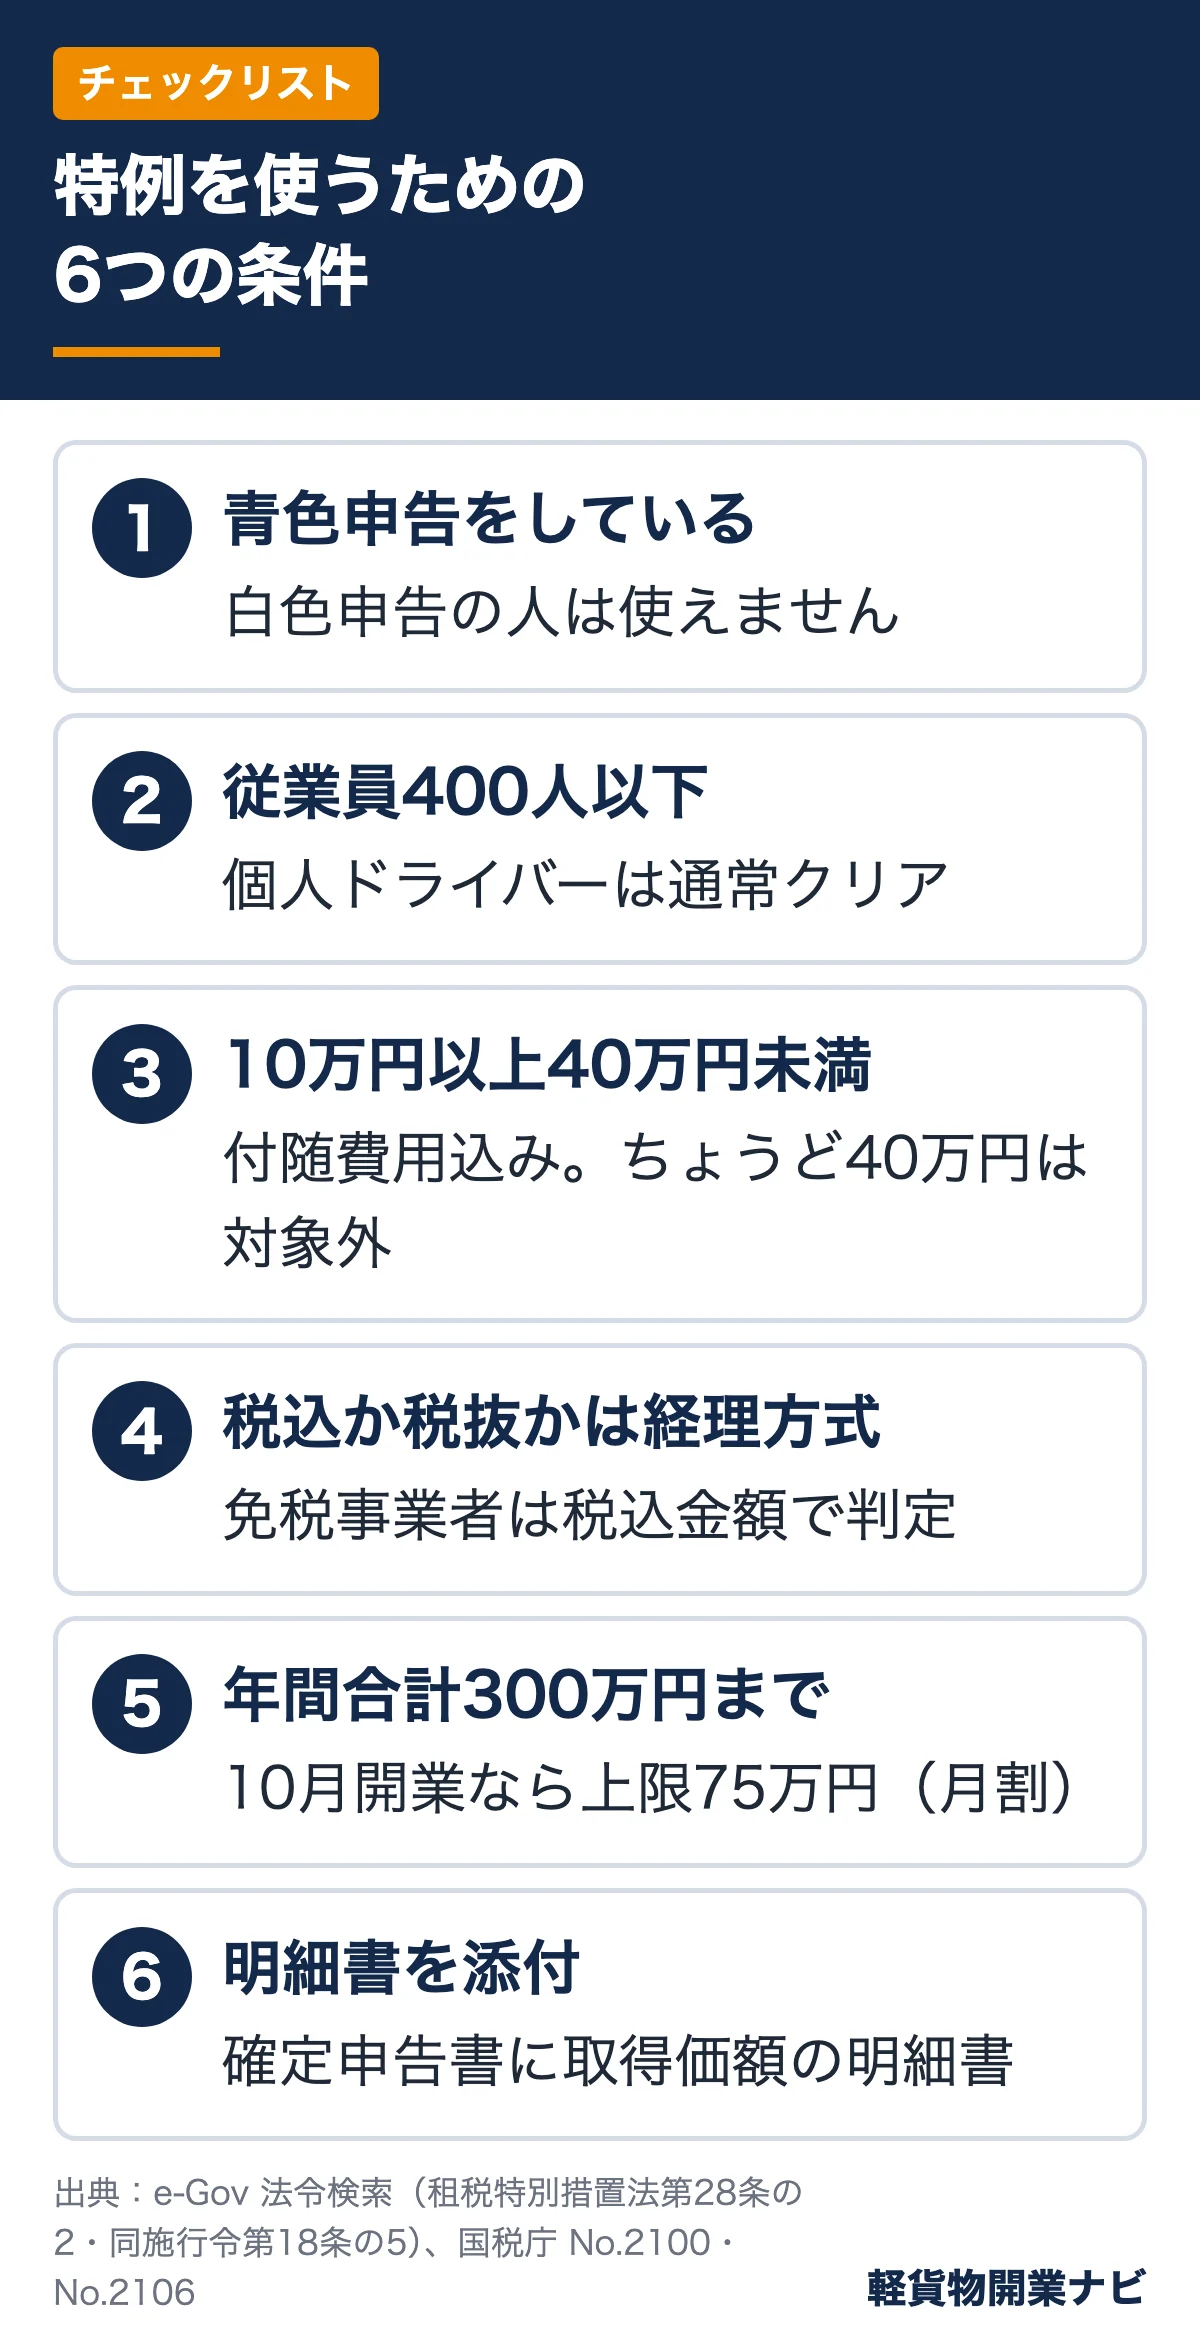
1. 青色申告をしていること
特例の対象は「青色申告書を提出するもの」に限られます(租税特別措置法第28条の2第1項)。白色申告の人は使えません。これから青色申告に切り替える場合、国税庁No.2090によれば、所得税の青色申告承認申請書の提出期限は原則として青色申告をしようとする年の3月15日まで、その年の1月16日以後に新たに事業を始めた場合は事業開始の日から2か月以内です(出典:国税庁 No.2090)。青色申告の全体像は軽貨物ドライバーの節税ガイド(青色申告)で整理しています。
2. 常時使用する従業員が400人以下であること
租税特別措置法施行令第18条の5で定められた要件です。個人の軽貨物ドライバーがこの要件で外れることは通常ありません。
3. 取得価額が10万円以上40万円未満であること
10万円未満の資産は、もともと所得税法施行令の規定で全額をその年の経費にできるため、この特例の対象からは外れています。上限の40万円は「未満」なので、ちょうど40万円は対象外です。
取得価額の考え方も重要です。国税庁No.2106では、購入した減価償却資産の取得価額は「資産の購入代金(引取運賃、運送保険料、購入手数料等を含む。)」と「業務の用に供するための費用」との合計額と説明されています(出典:国税庁 No.2106)。中古車の場合、車両本体の価格だけで判定するのではなく、取得価額に含まれる付随費用を足した金額で40万円未満かを見ます。どの費用を取得価額に含めるかは費用の性質によって異なるため、迷う場合は税務署や税理士に確認してください。
4. 消費税込みか税抜きかは経理方式で決まる
国税庁No.2100(注5)では、取得価額の判定に消費税を含めるかどうかは納税者の経理方式によるとし、税込経理なら消費税込み、税抜経理なら消費税抜きの金額で判定すること、免税事業者の経理方式は税込経理になることが説明されています。売上規模が小さく消費税の免税事業者であるドライバーは、税込金額で40万円未満かを判定することになります。
5. 年間合計300万円まで(開業年は月割)
その年に業務に使い始めた少額減価償却資産の取得価額の合計が300万円を超える場合は、300万円に達するまでが限度です。さらに租税特別措置法第28条の2第1項は、業務を開始した年や廃止した年については300万円を12で割り、その年に業務を営んでいた月数を掛けた金額を上限とすると定めています(1か月未満の端数は1か月)。たとえば10月に開業した年であれば、10月〜12月の3か月分で75万円が上限という計算になります。
6. 確定申告書に明細書を添付すること
租税特別措置法第28条の2第3項は、確定申告書に少額減価償却資産の取得価額に関する明細書の添付がある場合に限り適用すると定めています。
10万円未満・20万円未満・40万円未満・通常の減価償却の比較
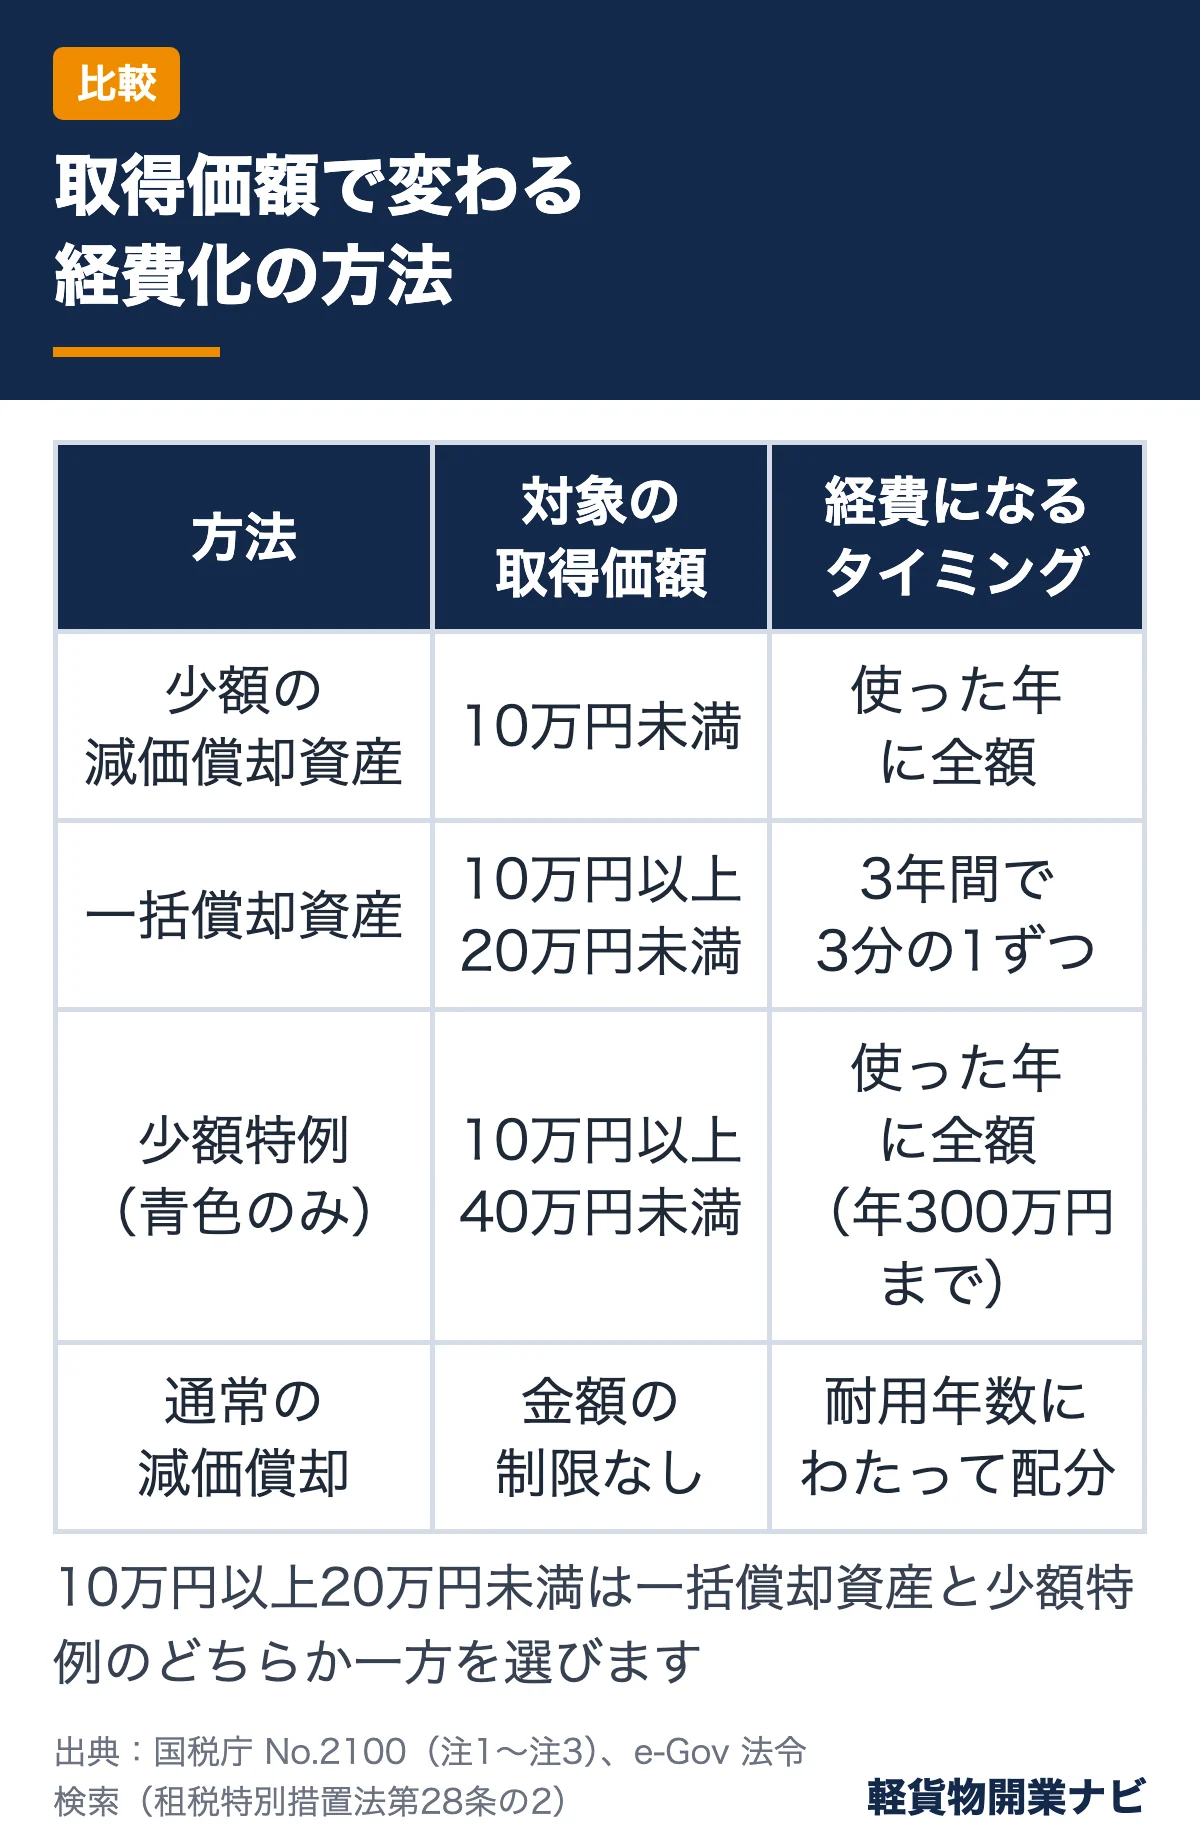
軽貨物ドライバーが事業用の資産を買ったときの経費化の方法は、取得価額によって次の4つに分かれます。どれを使えるかで、その年の経費の額が大きく変わります。
| 方法 | 対象の取得価額 | 経費になるタイミング | 白色申告 | 償却資産税の申告 |
|---|---|---|---|---|
| 少額の減価償却資産(全額経費) | 10万円未満(または使用可能期間1年未満) | 業務に使った年に全額 | 使える | 対象外 |
| 一括償却資産 | 10万円以上20万円未満 | 3年間で3分の1ずつ | 使える | 対象外 |
| 中小事業者の少額減価償却資産の特例 | 10万円以上40万円未満(2026年4月1日以後取得) | 業務に使った年に全額(年300万円まで) | 使えない(青色のみ) | 対象(車両など除外資産を除く) |
| 通常の減価償却 | 金額の制限なし | 耐用年数にわたって配分 | 使える | 対象(車両など除外資産を除く) |
出典:国税庁 No.2100(注1〜注3)、e-Gov 法令検索(租税特別措置法第28条の2、地方税法第341条、地方税法施行令第49条)。償却資産税の扱いは下の章で詳しく説明します。
10万円以上20万円未満の資産は、一括償却資産と少額減価償却資産の特例のどちらも選べます。国税庁No.2100の(注3)は、少額特例の対象から「上記(注2)の適用を受けるもの」、つまり一括償却資産として処理したものを除いています。同じ資産に両方は使えないので、どちらか一方を選ぶことになります。
通常の減価償却は、届出をしなければ法定の償却方法である定額法になります(国税庁No.2100)。以下の計算例も定額法で示します。
車両をリースで用意する場合は、購入時の減価償却とは別にリース料の経理を考えることになります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
中古軽バン(取得価額35万円の例)は一括経費にできるか
ここからは、取得価額が35万円の中古軽バンを例に、少額減価償却資産の特例を使う場合と通常の減価償却をする場合を比べます。35万円は計算のための仮の金額で、実際の取得価額は付随費用を含めて判定してください。
軽貨物用の軽バンの法定耐用年数は4年
減価償却資産の耐用年数等に関する省令の別表第一では、「車両及び運搬具」のうち「運送事業用、貸自動車業用又は自動車教習所用の車両及び運搬具」の小型車は3年、「前掲のもの以外のもの」の自動車のうち小型車(総排気量が0.66リットル以下のもの)は4年とされています(出典:e-Gov 法令検索 減価償却資産の耐用年数等に関する省令)。
黒ナンバーで配送している軽バンは「運送事業用」の3年になると考えがちですが、国税庁の耐用年数通達2-5-6は、「運送事業用の車両及び運搬具」を、道路運送法第4条または貨物自動車運送事業法第3条の規定により国土交通大臣の許可を受けた者が自動車運送事業の用に供するものとして登録された車両としています(出典:国税庁 耐用年数の適用等に関する取扱通達 第5節)。
一方、貨物軽自動車運送事業は、貨物自動車運送事業法第36条により国土交通大臣への届出で営む事業です(出典:e-Gov 法令検索 貨物自動車運送事業法)。通達の定義は「許可を受けた者」なので、届出による軽貨物の軽バンは通達の文言上「前掲のもの以外のもの」の小型車(0.66リットル以下)として4年で扱うのが通常の読み方です。判断に迷う場合は所轄の税務署に確認してください。
中古の場合は「簡便法」で耐用年数を短くできる
中古資産は、法定耐用年数ではなく、使用可能期間を見積もった年数を使えます。見積もりが難しい場合は簡便法が使え、国税庁No.5404では次のように説明されています(出典:国税庁 No.5404)。根拠は減価償却資産の耐用年数等に関する省令第3条で、個人の業務に使う場合も同じ条文が適用されます。
- 法定耐用年数の全部を経過した資産:法定耐用年数の20%に相当する年数
- 法定耐用年数の一部を経過した資産:(法定耐用年数-経過年数)+経過年数×20%
- 1年未満の端数は切り捨て、2年に満たない場合は2年
軽バン(法定4年)に当てはめると、次のようになります。
- 法定耐用年数4年をすべて経過した車両:4年×20%=0.8年 → 2年に満たないので2年
- 2年経過した車両:(4-2)+2×20%=2.4年 → 端数切り捨てで2年
- 1年経過した車両:(4-1)+1×20%=3.2年 → 端数切り捨てで3年
35万円の中古軽バンでの比較
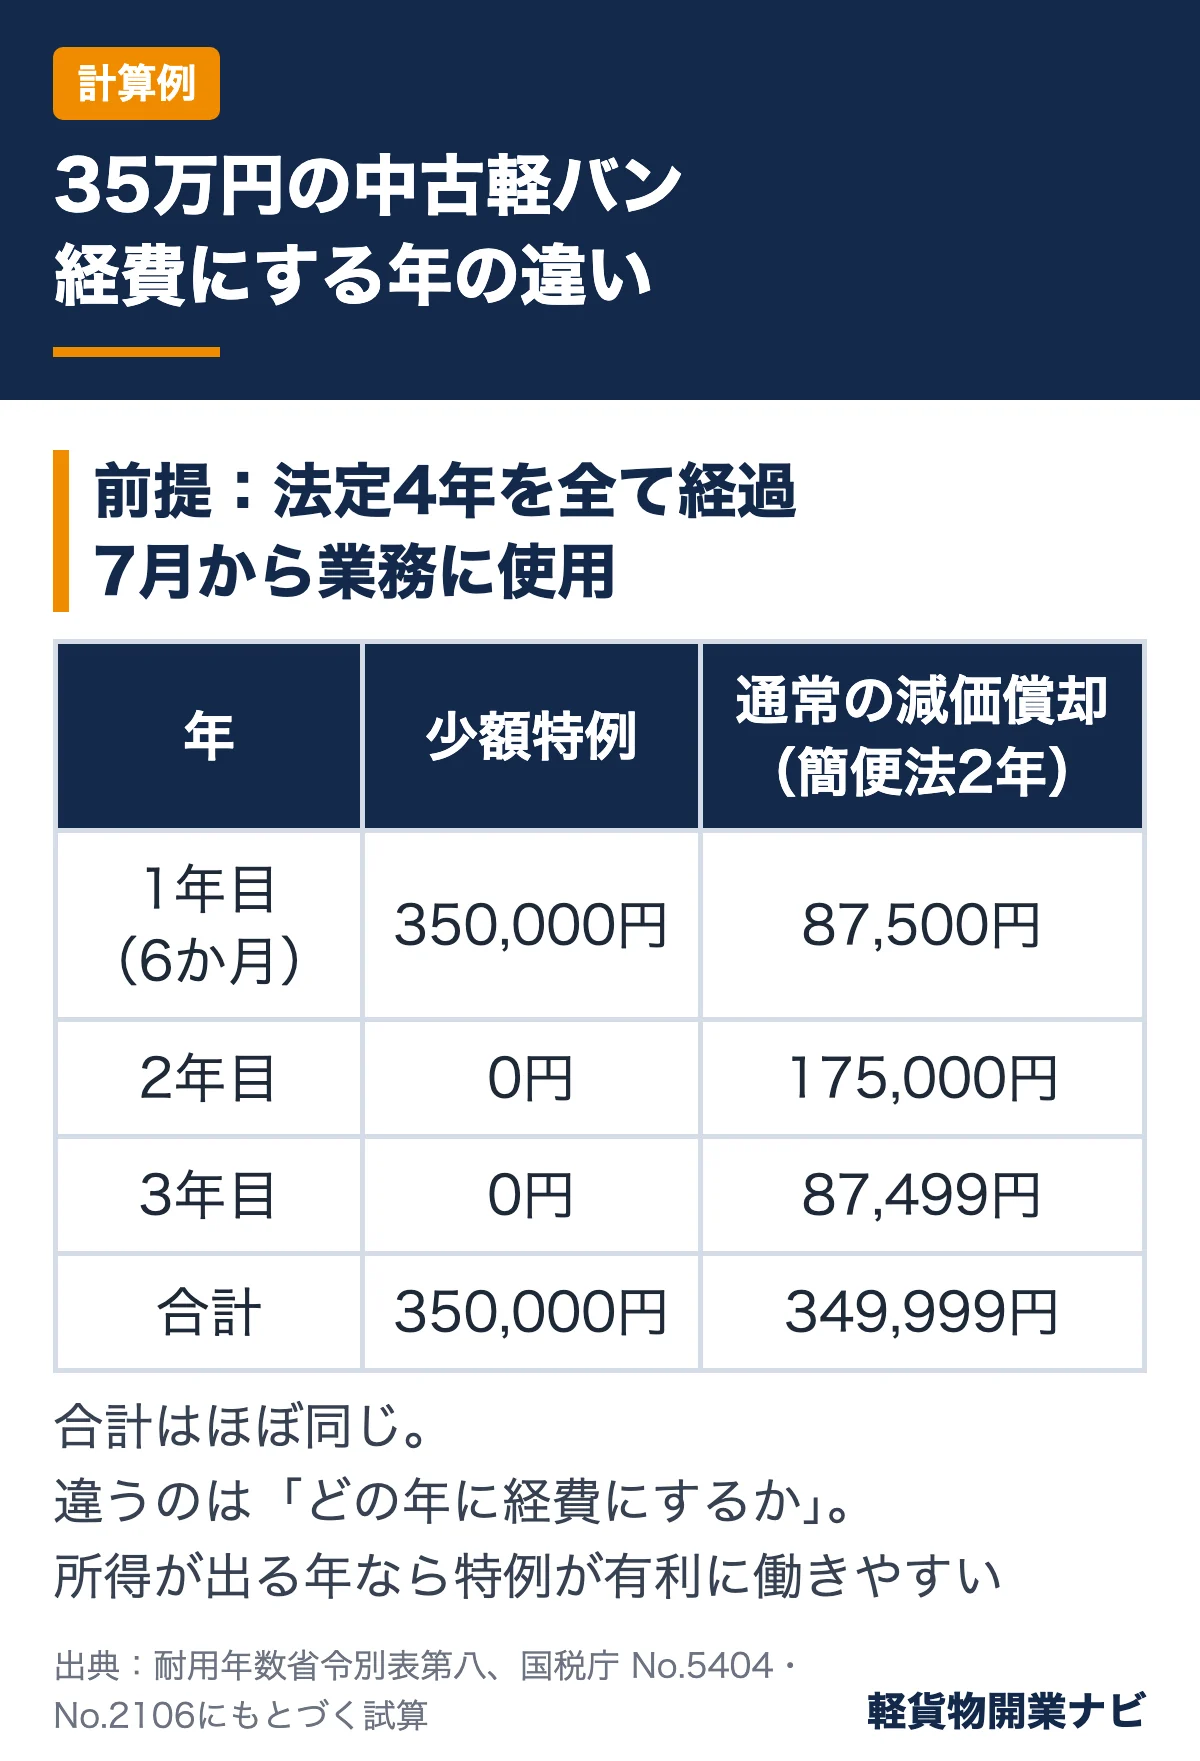
定額法の償却率は、耐用年数省令の別表第八で耐用年数2年が0.500、3年が0.334、4年が0.250と定められています。年の途中で業務に使い始めた場合は、年額を12で割って使用月数を掛けます(国税庁No.2106)。法定耐用年数4年をすべて経過した取得価額35万円の軽バンを、ある年の7月から業務に使い始めた場合で比べると次のとおりです。
| 年 | 少額減価償却資産の特例(青色・2026年4月1日以後取得) | 通常の減価償却(簡便法2年・定額法0.500) |
|---|---|---|
| 1年目(7〜12月の6か月) | 350,000円 | 87,500円(350,000×0.500×6/12) |
| 2年目 | 0円 | 175,000円 |
| 3年目 | 0円 | 87,499円(残り1円まで) |
| 合計 | 350,000円 | 349,999円 |
償却率は耐用年数省令別表第八、簡便法は国税庁No.5404、月割と1円までの償却は国税庁No.2106にもとづく試算です。
経費の合計はほぼ同じで、違うのは「どの年に経費にするか」です。少額減価償却資産の特例は、1年目の所得を大きく減らせる代わりに、2年目以降は車両の減価償却費がなくなります。所得が出る年なら特例が有利に働きやすく、赤字に近い年に前倒ししても税額は減らず、翌年以降の経費が減るだけになることもあります。
また、事業と私用の両方に使う車両は、業務に使った部分だけが経費になります。国税庁No.2210は、家事上と業務上の両方に関わる費用のうち必要経費になるのは、業務遂行上直接必要であったことが明らかに区分できる部分に限られると説明しています(出典:国税庁 No.2210)。
中古車を選ぶときの走行距離や年式の見方は軽貨物用の中古軽バンの選び方、購入とリースの総額の比べ方は軽バンは中古購入とカーリースどっちが得かで解説しています。
ドラレコ・台車・スマホなど備品はどの区分になるか
備品も取得価額で経費化の方法が分かれます。価格は商品ごとに違うため、判定の考え方だけを示します。判定は1点ごとの取得価額(付随費用を含む)で行います。
- 取得価額10万円未満:全額をその年の経費にできます(白色申告でも可)。スマホやドラレコ、台車がこの価格帯なら少額特例は不要です。
- 10万円以上20万円未満:一括償却資産(3年で3分の1ずつ)と、青色申告なら少額減価償却資産の特例(その年に全額)から選べます。
- 20万円以上40万円未満:青色申告なら少額特例でその年に全額経費にできます。それ以外は通常の減価償却です。
- 40万円以上:少額特例の対象外です。通常の減価償却になります。
少額特例を使う資産は、車両も備品も年間合計300万円の枠を共有します。開業年は月割で枠が小さくなる点に注意してください。
ドライブレコーダーの機能面での選び方は軽貨物ドライバー向け業務用ドライブレコーダーの選び方、ほかの経費の全体像は軽貨物の経費一覧にまとめています。
償却資産税(固定資産税)の扱いの違い
経費化の方法を選ぶとき、見落としやすいのが市町村に申告する償却資産税(固定資産税のうち償却資産に課されるもの)です。
少額特例を使った資産は償却資産税の対象に残る
地方税法第341条第4号は、償却資産から「取得価額が少額である資産その他の政令で定める資産」を除いています。その政令である地方税法施行令第49条は、除外される資産を、所得税法施行令第138条(少額の減価償却資産)または第139条(一括償却資産)の規定で取得価額の全部または一部が必要経費に算入される資産としています(出典:e-Gov 法令検索 地方税法、e-Gov 法令検索 地方税法施行令)。
租税特別措置法第28条の2の少額特例はこの列挙に入っていないため、少額特例で一括経費にした資産は、償却資産税の申告対象に残ります。10万円以上20万円未満の資産を一括償却資産で処理すれば償却資産税の対象外、少額特例で処理すれば対象、という違いが出ます。
軽バン本体は償却資産税の対象外
同じ地方税法第341条第4号のただし書きで、軽自動車税の課税客体である軽自動車は償却資産から除かれています。軽バンは軽自動車税がかかるため、少額特例で一括経費にしても、通常の減価償却をしても、償却資産税の対象にはなりません。償却資産税が関係してくるのは、車両以外の備品などです。
免税点は課税標準150万円
地方税法第351条により、同じ市町村内で所有する償却資産の課税標準額の合計が150万円に満たない場合は固定資産税を課することができないとされています(財政上その他特別の必要がある場合に条例で定めたときを除く)。申告の要否は事業所のある市町村の案内で確認してください。
少額特例を使うか迷ったときの判断ポイント
少額特例は経費にする年を前倒しできる制度です。次の点を順に確認します。
- 取得日・取得価額・青色申告:2026年4月1日以後の取得か、付随費用込みで40万円未満か(免税事業者は税込)、青色申告か。
- その年に所得が出る見込みか:所得が少ない年に前倒ししても税額は減らず、翌年以降の経費が減るだけになることがあります。
- 年300万円(開業年は月割)の枠に収まるか:開業月が遅いほど枠は小さくなります。
- 償却資産税の対象になる資産か:車両以外の備品は、一括償却資産で処理すれば償却資産税の対象外にできます。
少額特例で経費にした金額は取得価額に算入されない扱いのため(租税特別措置法第28条の2第4項)、翌年以降にその資産の減価償却費は計上できません。車両をリースで用意した場合の経理は軽貨物のリース料の仕訳と勘定科目で解説しています。
よくある質問
Q. 2026年3月に買った35万円の中古軽バンを4月から使い始めました。40万円基準で一括経費にできますか?
A. 国税庁No.2100は、令和8年3月31日までに取得した場合の対象を10万円以上30万円未満と書き分けています。3月に取得した35万円の資産は30万円以上のため、少額特例の対象外と考えられます。通常の減価償却(中古なら簡便法)で処理することになります。
Q. 白色申告でも40万円未満の資産を一括経費にできますか?
A. できません。少額減価償却資産の特例は青色申告書を提出する人が対象です。白色申告で使えるのは、10万円未満の全額経費と、10万円以上20万円未満の一括償却資産(3年で均等)です。
Q. 黒ナンバーの軽バンの耐用年数は「運送事業用」の3年ではないのですか?
A. 国税庁の耐用年数通達2-5-6は、運送事業用の車両を、道路運送法第4条または貨物自動車運送事業法第3条の許可を受けた者の事業用車両と定義しています。貨物軽自動車運送事業は同法第36条の届出制のため、通達の文言上は「前掲のもの以外のもの」の小型車(0.66リットル以下)として4年になるのが通常の読み方です。判断に迷う場合は税務署に確認してください。
Q. 少額特例を使った軽バンにも償却資産税がかかりますか?
A. かかりません。地方税法第341条第4号のただし書きで、軽自動車税の課税客体である軽自動車は償却資産から除かれています。償却資産税の申告対象に残るのは、少額特例で処理した車両以外の備品などです。
Q. 40万円未満かどうかは税込みで判定しますか?
A. 経理方式によります。税込経理なら税込金額、税抜経理なら税抜金額で判定し、消費税の免税事業者は税込経理になると国税庁No.2100で説明されています。
まとめ:40万円未満への拡充は「経費にする年」を選べる幅が広がった改正
- 令和8年度改正で、少額減価償却資産の特例の対象が令和8年4月1日以後取得分から40万円未満に広がり、期限は令和11年3月31日まで
- 使えるのは青色申告の個人事業主(常時使用する従業員400人以下)。年300万円まで、開業年は月割
- 付随費用込みの取得価額が40万円未満の中古軽バンなら、使い始めた年に全額を経費にできる
- 通常の減価償却と比べて経費の合計はほぼ同じで、経費にする年が違う。所得が出る年に使うかを判断する
- 少額特例で処理した備品は償却資産税の対象に残る。軽バン本体は軽自動車税の対象のため償却資産税はかからない
個別の判断は所轄の税務署や税理士に確認してください。
購入ではなく、月額の料金で車両を用意する方法も比較しておくと選択肢が広がります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
参考・出典
- 国税庁 タックスアンサー No.2100 減価償却のあらまし
- 国税庁 タックスアンサー No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
- 国税庁 タックスアンサー No.2106 定額法と定率法による減価償却
- 国税庁 タックスアンサー No.5404 中古資産の耐用年数
- 国税庁 タックスアンサー No.2210 必要経費の知識
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 耐用年数の適用等に関する取扱通達 第2章第5節 車両及び運搬具
- e-Gov 法令検索 租税特別措置法(第28条の2)
- e-Gov 法令検索 租税特別措置法施行令(第18条の5)
- e-Gov 法令検索 減価償却資産の耐用年数等に関する省令(第3条・別表第一・別表第八)
- e-Gov 法令検索 貨物自動車運送事業法(第3条・第36条)
- e-Gov 法令検索 地方税法(第341条・第351条)
- e-Gov 法令検索 地方税法施行令(第49条)
コメント