※本記事は広告(PR)を含みます
令和8年度税制改正で、所得税の基礎控除がもう一段引き上げられました。会社員の場合は年末調整で反映されますが、軽貨物ドライバーのような個人事業主には年末調整がありません。この記事では、2026年分(令和8年分)の基礎控除がいくらになるのか、そして自分の所得税額が2025年分と比べてどれだけ変わるのかを、国税庁・財務省の資料に沿って計算式つきで整理します。
なお、配偶者や親族が「扶養から外れるかどうか」の境目については軽貨物で扶養から外れるのはいくらから?税と社会保険の境目を解説で扱っています。本記事は本人の所得税額の計算に絞った内容です。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
- 結論:2026年分は合計所得金額489万円以下なら基礎控除104万円。個人事業主も確定申告で同じ額を使える
- 所得階層ごとの基礎控除額:2024年分から2028年分以後までの比較表
- 令和7年度改正(58万円+特例加算)と令和8年度改正の関係
- 軽貨物の個人事業主の所得税シミュレーション:2025年分と2026年分を比較
- 合計所得金額489万円の境目に注意:1万円の差で基礎控除が37万円変わる
- 年末調整がない個人事業主は、2026年分の確定申告で反映される
- 予定納税への影響:2026年の予定納税は改正前の基準で計算される
- 住民税の基礎控除は43万円のまま:所得税だけの改正
- 2027年分以降に予定されている変更
- よくある質問
- まとめ:489万円以下の区分なら2026年分の税額は確定申告で大きく下がる
- 参考・出典
結論:2026年分は合計所得金額489万円以下なら基礎控除104万円。個人事業主も確定申告で同じ額を使える
国税庁のタックスアンサー「No.1199 基礎控除」に掲載された表によると、2026年分(令和8年分)と2027年分(令和9年分)の所得税の基礎控除は、納税者本人の合計所得金額が489万円以下なら104万円です(出典:国税庁 No.1199 基礎控除)。
基礎控除は給与所得者だけのものではなく、個人事業主を含むすべての納税者が、合計所得金額に応じた額を差し引ける控除です。軽貨物の個人事業主であれば、2026年分の確定申告(2027年に行う申告)で、改正後の控除額を使って税額を計算することになります。
2025年分は所得に応じて95万円・88万円・68万円の3段階でしたが、2026年分は489万円以下がすべて104万円になりました。489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。改正の施行は令和8年12月1日で、令和8年分以後の所得税に適用されます(出典:国税庁 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A)。なお住民税の基礎控除(43万円)は今回引き上げられていません。
ふるさと納税の上限を事業所得から見積もる方法は、軽貨物個人事業主のふるさと納税|上限額の目安と確定申告での書き方もあわせて参考にしてください。
ここでいう「合計所得金額」は、売上そのものではありません。軽貨物の事業所得であれば、売上から必要経費と青色申告特別控除を差し引いた後の金額が基準になります。売上が489万円を超えていても、経費を引いた後の所得が489万円以下なら104万円の区分に入ります。
所得階層ごとの基礎控除額:2024年分から2028年分以後までの比較表
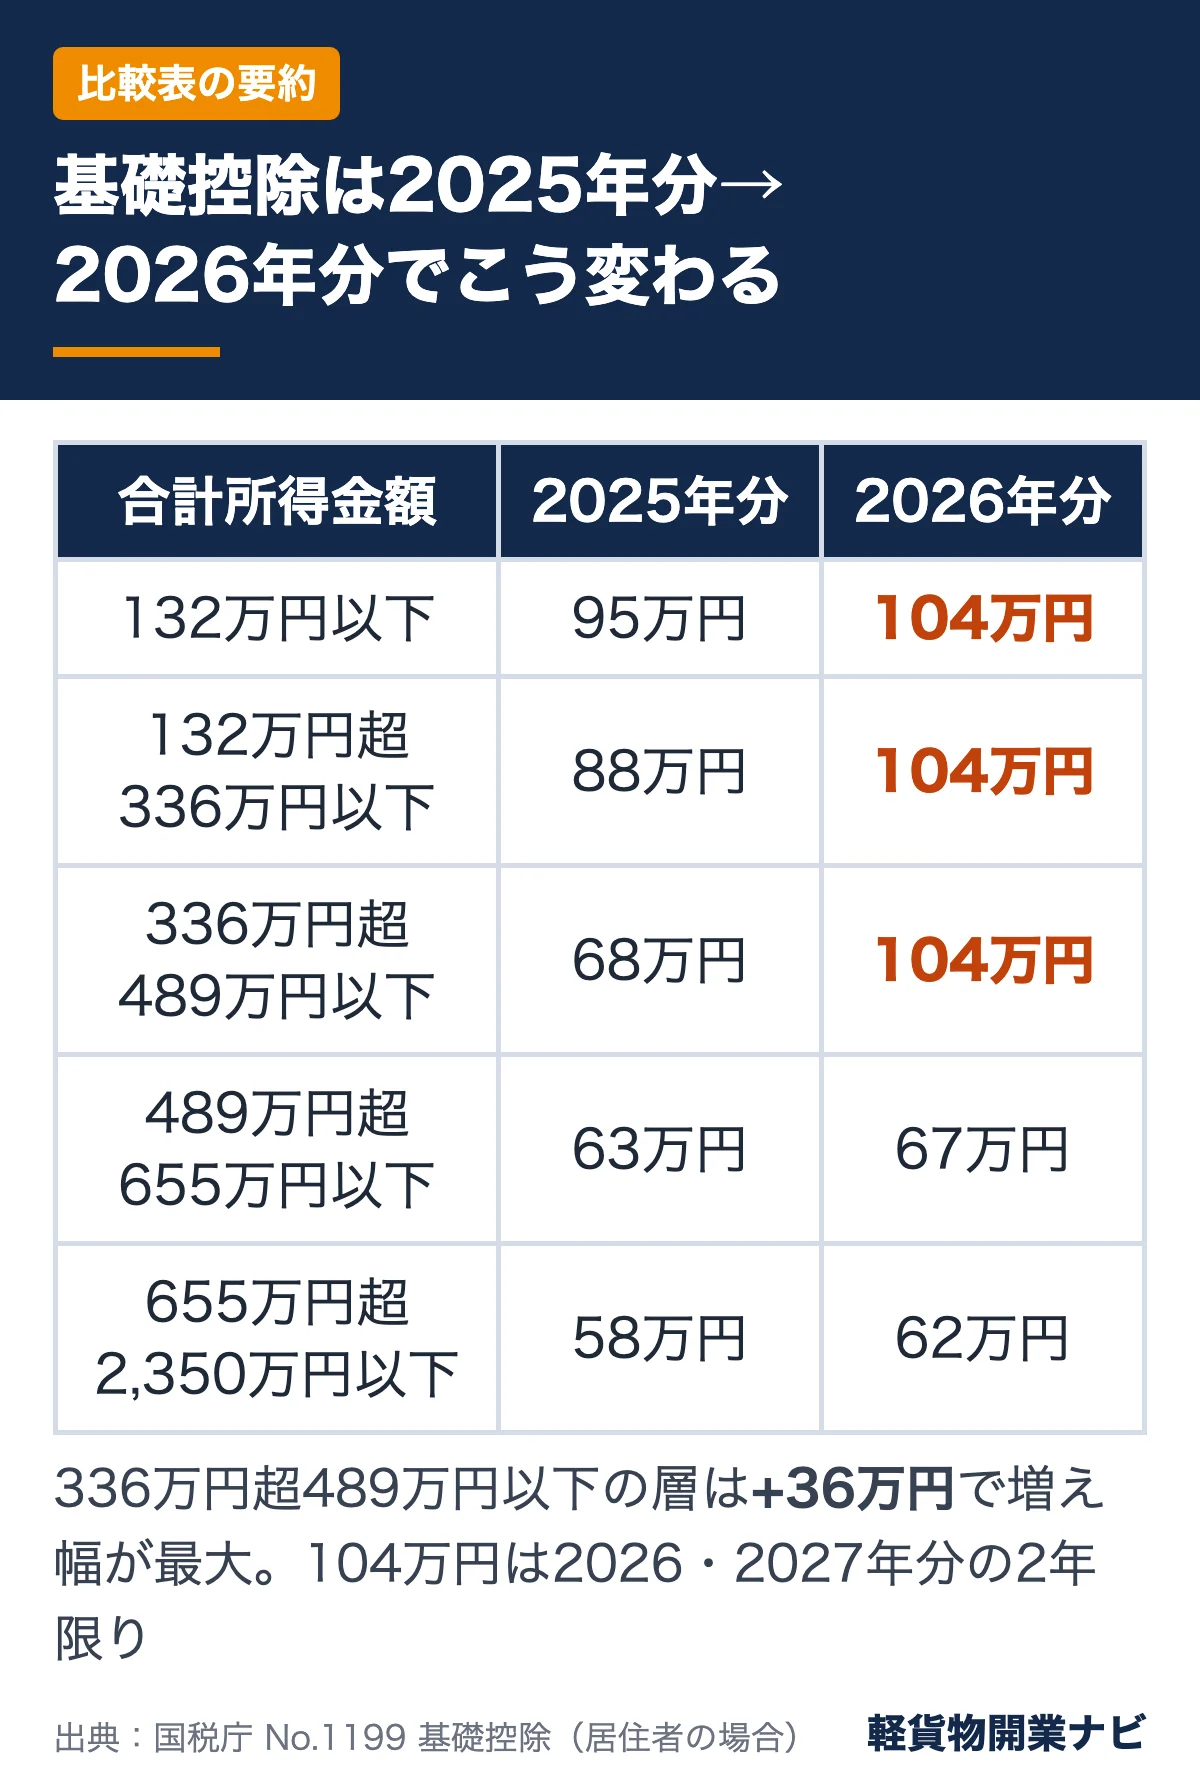
基礎控除は2025年分(令和7年度改正)と2026年分(令和8年度改正)で2年続けて改正されたため、年分ごとに金額が異なります。国税庁 No.1199 の表を、年分ごとに並べ直すと次のとおりです。
| 本人の合計所得金額 | 令和6年分以前 | 令和7年分 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|---|---|
| 132万円以下 | 48万円 | 95万円 | 104万円 | 99万円 |
| 132万円超336万円以下 | 48万円 | 88万円 | 104万円 | 62万円 |
| 336万円超489万円以下 | 48万円 | 68万円 | 104万円 | 62万円 |
| 489万円超655万円以下 | 48万円 | 63万円 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 48万円 | 58万円 | 62万円 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 | 0円 | 0円 |
出典:国税庁 No.1199 基礎控除(居住者の場合。非居住者は令和8年分以後62万円が最高額と注記されています)
2026年分は489万円以下の3区分がすべて104万円に統一されたため、2025年分に68万円だった336万円超489万円以下の層は36万円増と、増え幅が最も大きくなります。一方、104万円は2026・2027年分の2年限りの金額です。
令和7年度改正(58万円+特例加算)と令和8年度改正の関係
2026年分の104万円は、「本則」と「特例による加算」の合計でできています。仕組みを分けて見ると、2025年分との違いがわかりやすくなります。
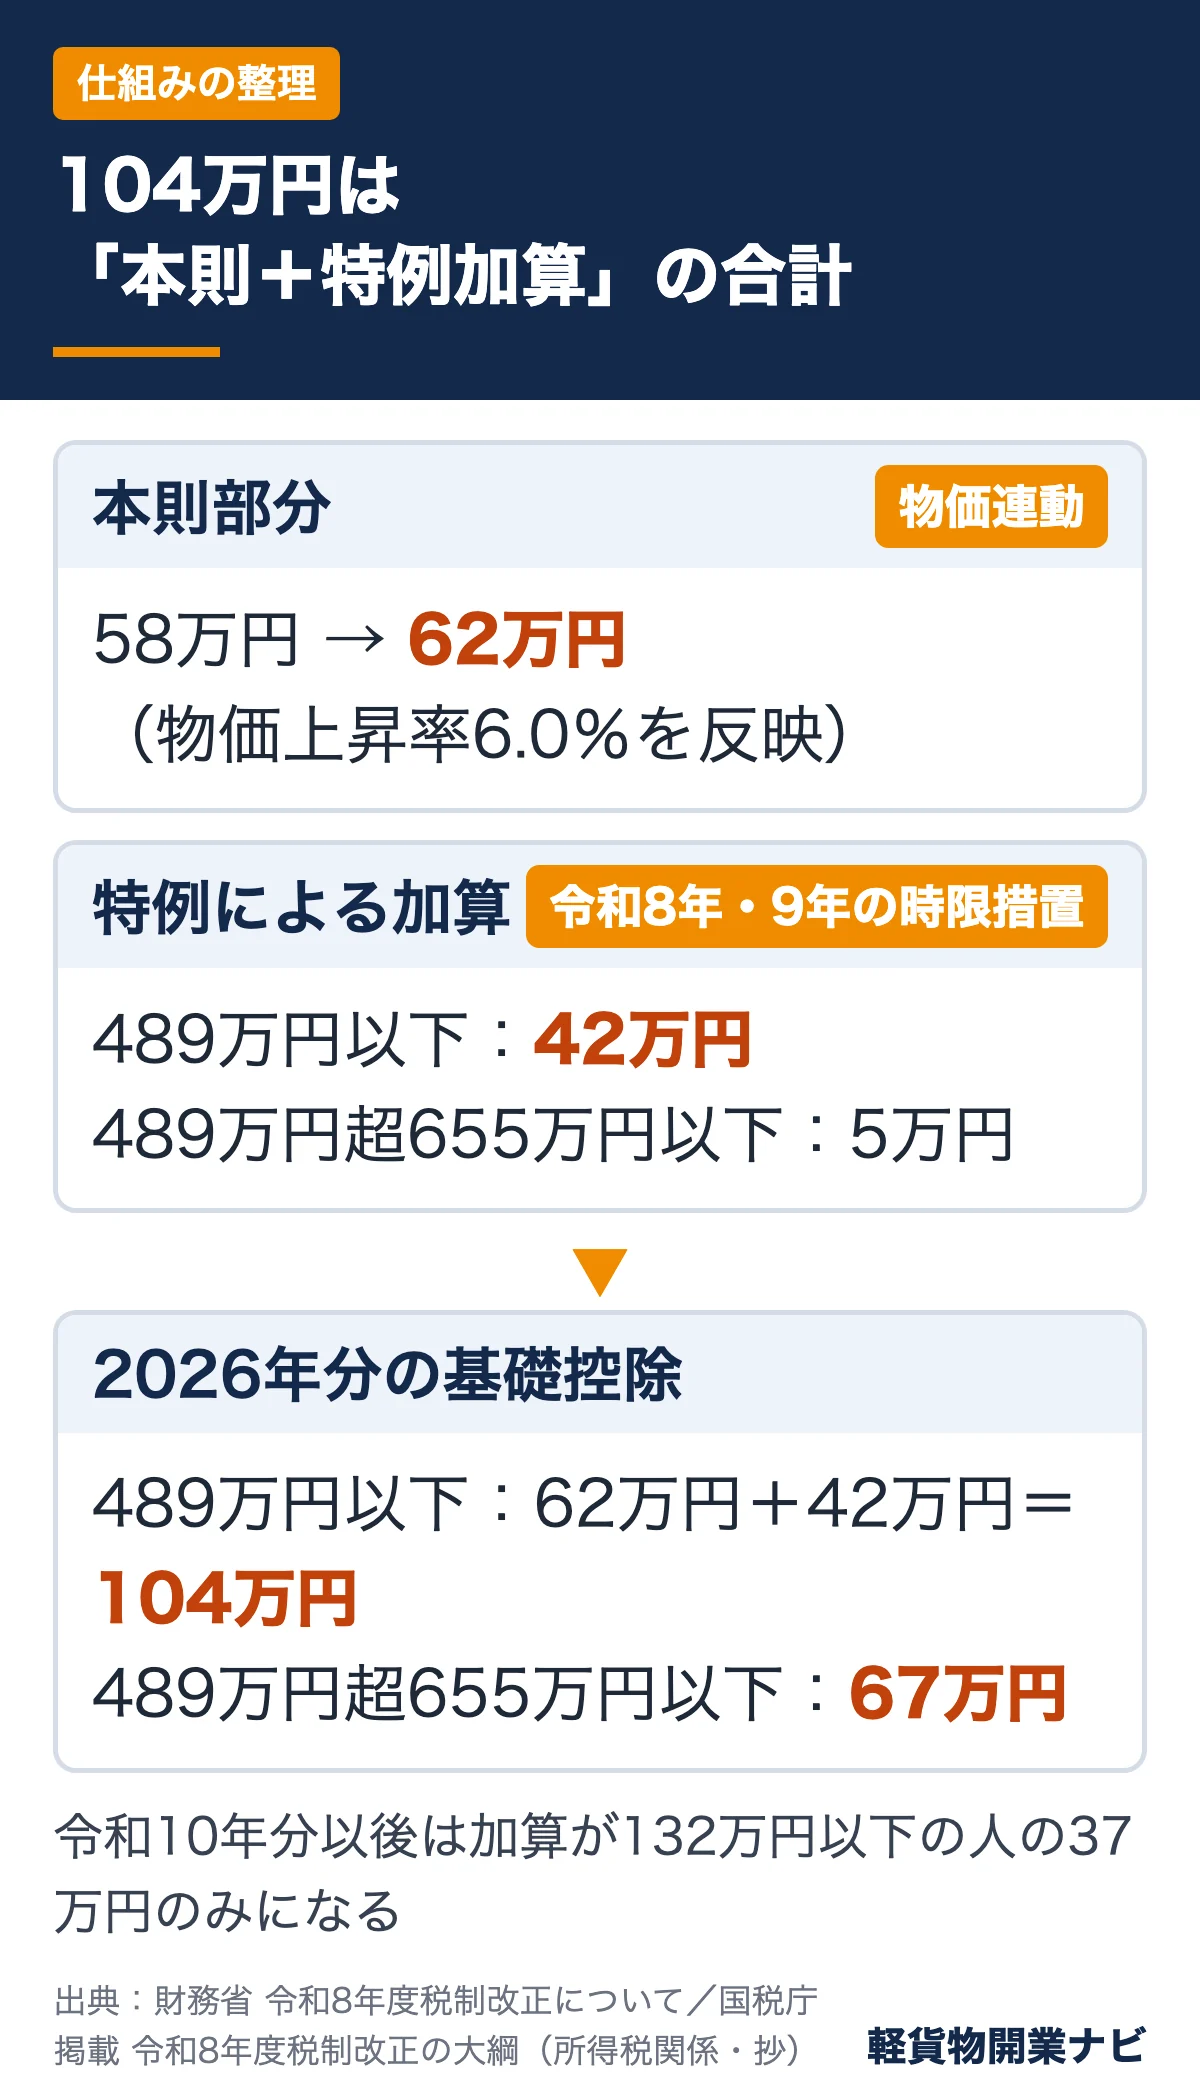
本則部分:58万円→62万円(物価連動の引上げ)
財務省の「令和8年度税制改正について」によると、令和8年度改正では、令和5年10月から令和7年10月までの2年間の消費者物価指数(総合)の上昇率6.0%を踏まえ、基礎控除の本則部分を改正前58万円から62万円に引き上げたと説明されています(出典:財務省 令和8年度税制改正について)。同資料では、今後も基礎控除の本則部分を直近2年間の物価上昇率に応じて見直していく考え方が示されています。
特例による加算部分:所得区分ごとに上乗せ
令和8年度税制改正の大綱では、令和8年分・令和9年分について、合計所得金額が655万円以下の人の基礎控除に加算する額を次のように定めています(出典:国税庁掲載 令和8年度税制改正の大綱(所得税関係・抄))。
- 合計所得金額が489万円以下:42万円を加算
- 合計所得金額が489万円超(655万円以下):5万円を加算
- 令和10年分以後:合計所得金額132万円以下の人に37万円を加算
財務省資料では、いずれも令和8年・9年の時限措置と説明されています。
本則と加算を合わせて整理すると、次のようになります。
| 合計所得金額 | 2025年分(本則58万円+加算) | 2026年分(本則62万円+加算) | 増加額 |
|---|---|---|---|
| 132万円以下 | 95万円(58+37) | 104万円(62+42) | +9万円 |
| 132万円超336万円以下 | 88万円(58+30) | 104万円(62+42) | +16万円 |
| 336万円超489万円以下 | 68万円(58+10) | 104万円(62+42) | +36万円 |
| 489万円超655万円以下 | 63万円(58+5) | 67万円(62+5) | +4万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 | +4万円 |
2025年分・2026年分の合計額は国税庁 No.1199 の表の金額。2025年分の内訳(加算額)は合計額から本則58万円を差し引いて表示したものです。
財務省資料は、これらの措置により全ての納税者の「所得税の負担開始水準」(基礎控除と給与所得控除の合計額)が178万円以上になったと説明しています。ただしこれは給与所得者を前提とした数字で、事業所得の個人事業主には給与所得控除がありません。個人事業主の場合は「基礎控除104万円+青色申告特別控除+そのほかの所得控除」で考える必要があります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
軽貨物の個人事業主の所得税シミュレーション:2025年分と2026年分を比較
ここからは、軽貨物の個人事業主を想定して、基礎控除の改正だけで所得税額がどれだけ変わるかを計算します。数字はすべて説明用の仮定です。
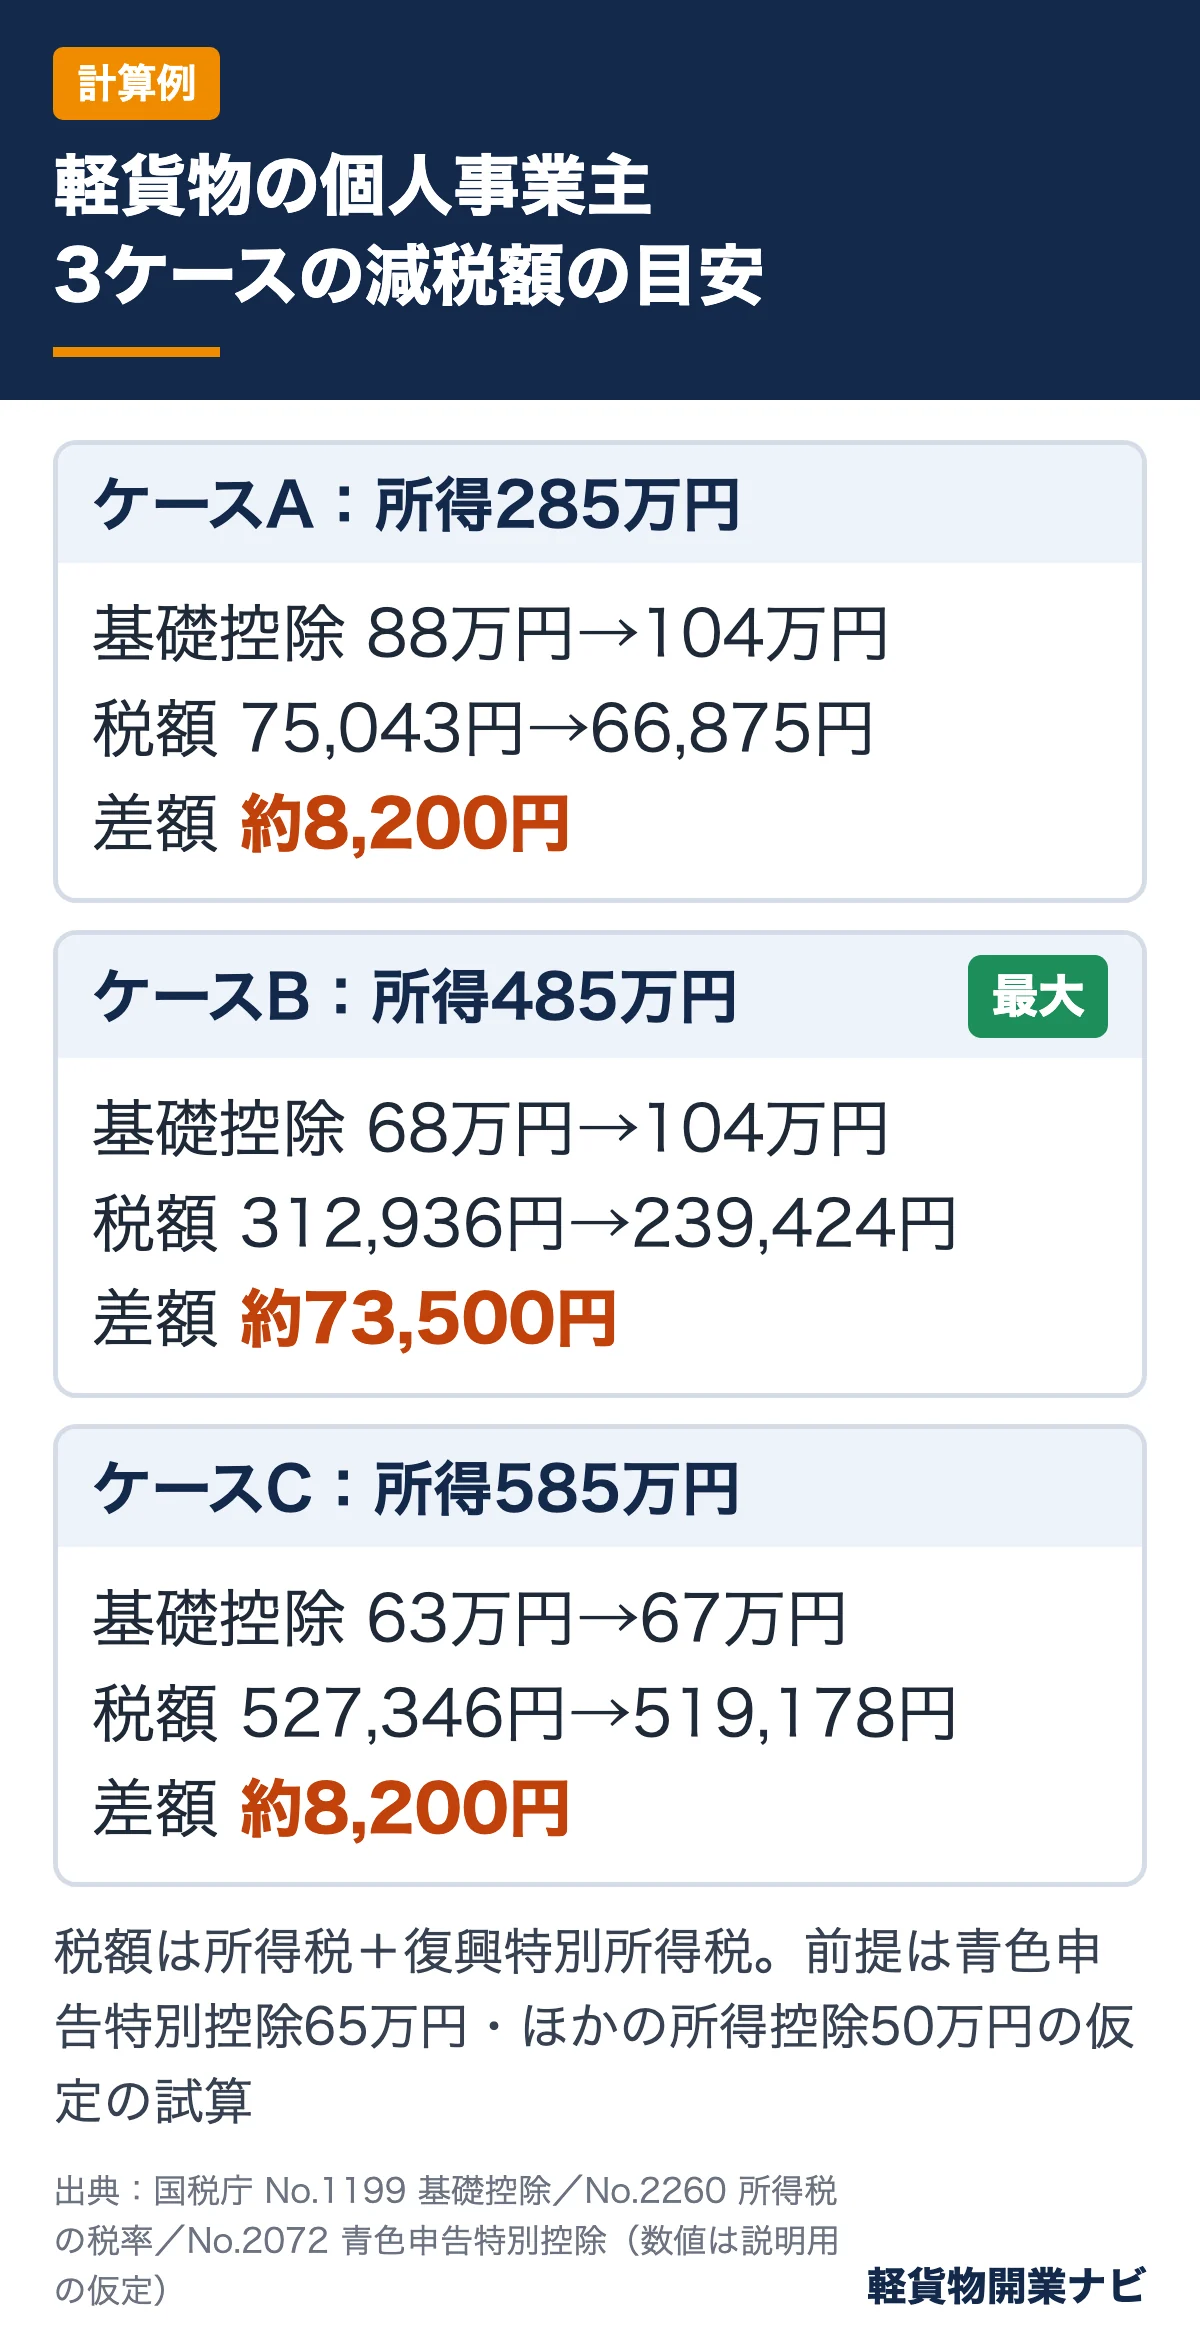
計算の前提(3ケース共通)
- 青色申告で、65万円の青色申告特別控除の要件(正規の簿記で記帳し、e-Taxで期限内に申告など)を満たしている
- 所得は軽貨物の事業所得のみ
- 基礎控除以外の所得控除(社会保険料控除など)は、仮に合計50万円とする
- 2025年分・2026年分とも、売上・経費・ほかの控除は同額とし、基礎控除だけを入れ替える
65万円控除の要件は国税庁「No.2072 青色申告特別控除」で、55万円控除の要件(正規の簿記の原則による記帳、貸借対照表・損益計算書の添付、期限内申告)に加えて、仕訳帳・総勘定元帳の電子帳簿保存か、e-Taxによる申告書・決算書の送信が必要とされています(出典:国税庁 No.2072 青色申告特別控除)。
使う計算式
- 事業所得(=合計所得金額)= 売上 − 必要経費 − 青色申告特別控除65万円
- 課税される所得金額 = 合計所得金額 − 基礎控除 − そのほかの所得控除(1,000円未満切捨て)
- 所得税額 = 課税される所得金額 × 税率 − 控除額(速算表)
- 復興特別所得税 = 所得税額 × 2.1%
速算表は国税庁「No.2260 所得税の税率」のもので、課税される所得金額が195万円未満は5%、195万円以上330万円未満は10%(控除額97,500円)、330万円以上695万円未満は20%(控除額427,500円)です。同ページでは、所得税と復興特別所得税(原則として基準所得税額の2.1%)を併せて申告・納付すると説明されています(出典:国税庁 No.2260 所得税の税率)。2026年分の所得はまだ2.1%の対象です。
3ケースの試算結果
| 項目 | ケースA | ケースB | ケースC |
|---|---|---|---|
| 売上 | 600万円 | 900万円 | 1,000万円 |
| 必要経費 | 250万円 | 350万円 | 350万円 |
| 青色申告特別控除 | 65万円 | 65万円 | 65万円 |
| 合計所得金額 | 285万円 | 485万円 | 585万円 |
| 基礎控除(2025年分→2026年分) | 88万円→104万円 | 68万円→104万円 | 63万円→67万円 |
| 課税される所得金額(2025年分) | 147万円 | 367万円 | 472万円 |
| 課税される所得金額(2026年分) | 131万円 | 331万円 | 468万円 |
| 所得税+復興特別所得税(2025年分) | 75,043円 | 312,936円 | 527,346円 |
| 所得税+復興特別所得税(2026年分) | 66,875円 | 239,424円 | 519,178円 |
| 差額(減税額の目安) | 約8,200円 | 約73,500円 | 約8,200円 |
いずれも仮定の数値による試算。復興特別所得税は1円未満を切り捨てて表示。実際の申告では申告納税額の端数処理や、源泉徴収税額・予定納税額の差引きがあります。
計算の内訳
ケースA(合計所得金額285万円)
- 2025年分:285万 − 88万 − 50万 = 147万円 → 147万円 × 5% = 73,500円、復興特別所得税 73,500 × 2.1% = 1,543円、合計75,043円
- 2026年分:285万 − 104万 − 50万 = 131万円 → 131万円 × 5% = 65,500円、復興特別所得税 1,375円、合計66,875円
ケースB(合計所得金額485万円)
- 2025年分:485万 − 68万 − 50万 = 367万円 → 367万円 × 20% − 427,500円 = 306,500円、復興特別所得税 6,436円、合計312,936円
- 2026年分:485万 − 104万 − 50万 = 331万円 → 331万円 × 20% − 427,500円 = 234,500円、復興特別所得税 4,924円、合計239,424円
ケースBの減税額が大きいのは、基礎控除の増加が36万円と大きいうえに、税率20%の区分にいるためです。逆にケースCは基礎控除の増加が4万円にとどまり、減税額は小さくなります。軽貨物の個人事業主は、合計所得金額が336万円超489万円以下の区分にいる人ほど今回の改正の恩恵が大きいと言えます。
どの支出を必要経費にできるかで合計所得金額は変わります。車両費・燃料費・保険料など、軽貨物で計上できる経費の全体像は軽貨物の経費一覧【2026年版】確定申告で使える全項目と節税のコツで確認できます。
合計所得金額489万円の境目に注意:1万円の差で基礎控除が37万円変わる
2026年分・2027年分の基礎控除は、合計所得金額489万円を超えると104万円から67万円へと一気に37万円下がります。この境目をまたぐと、所得の増加分よりも税額の増加が大きくなる場合があります。
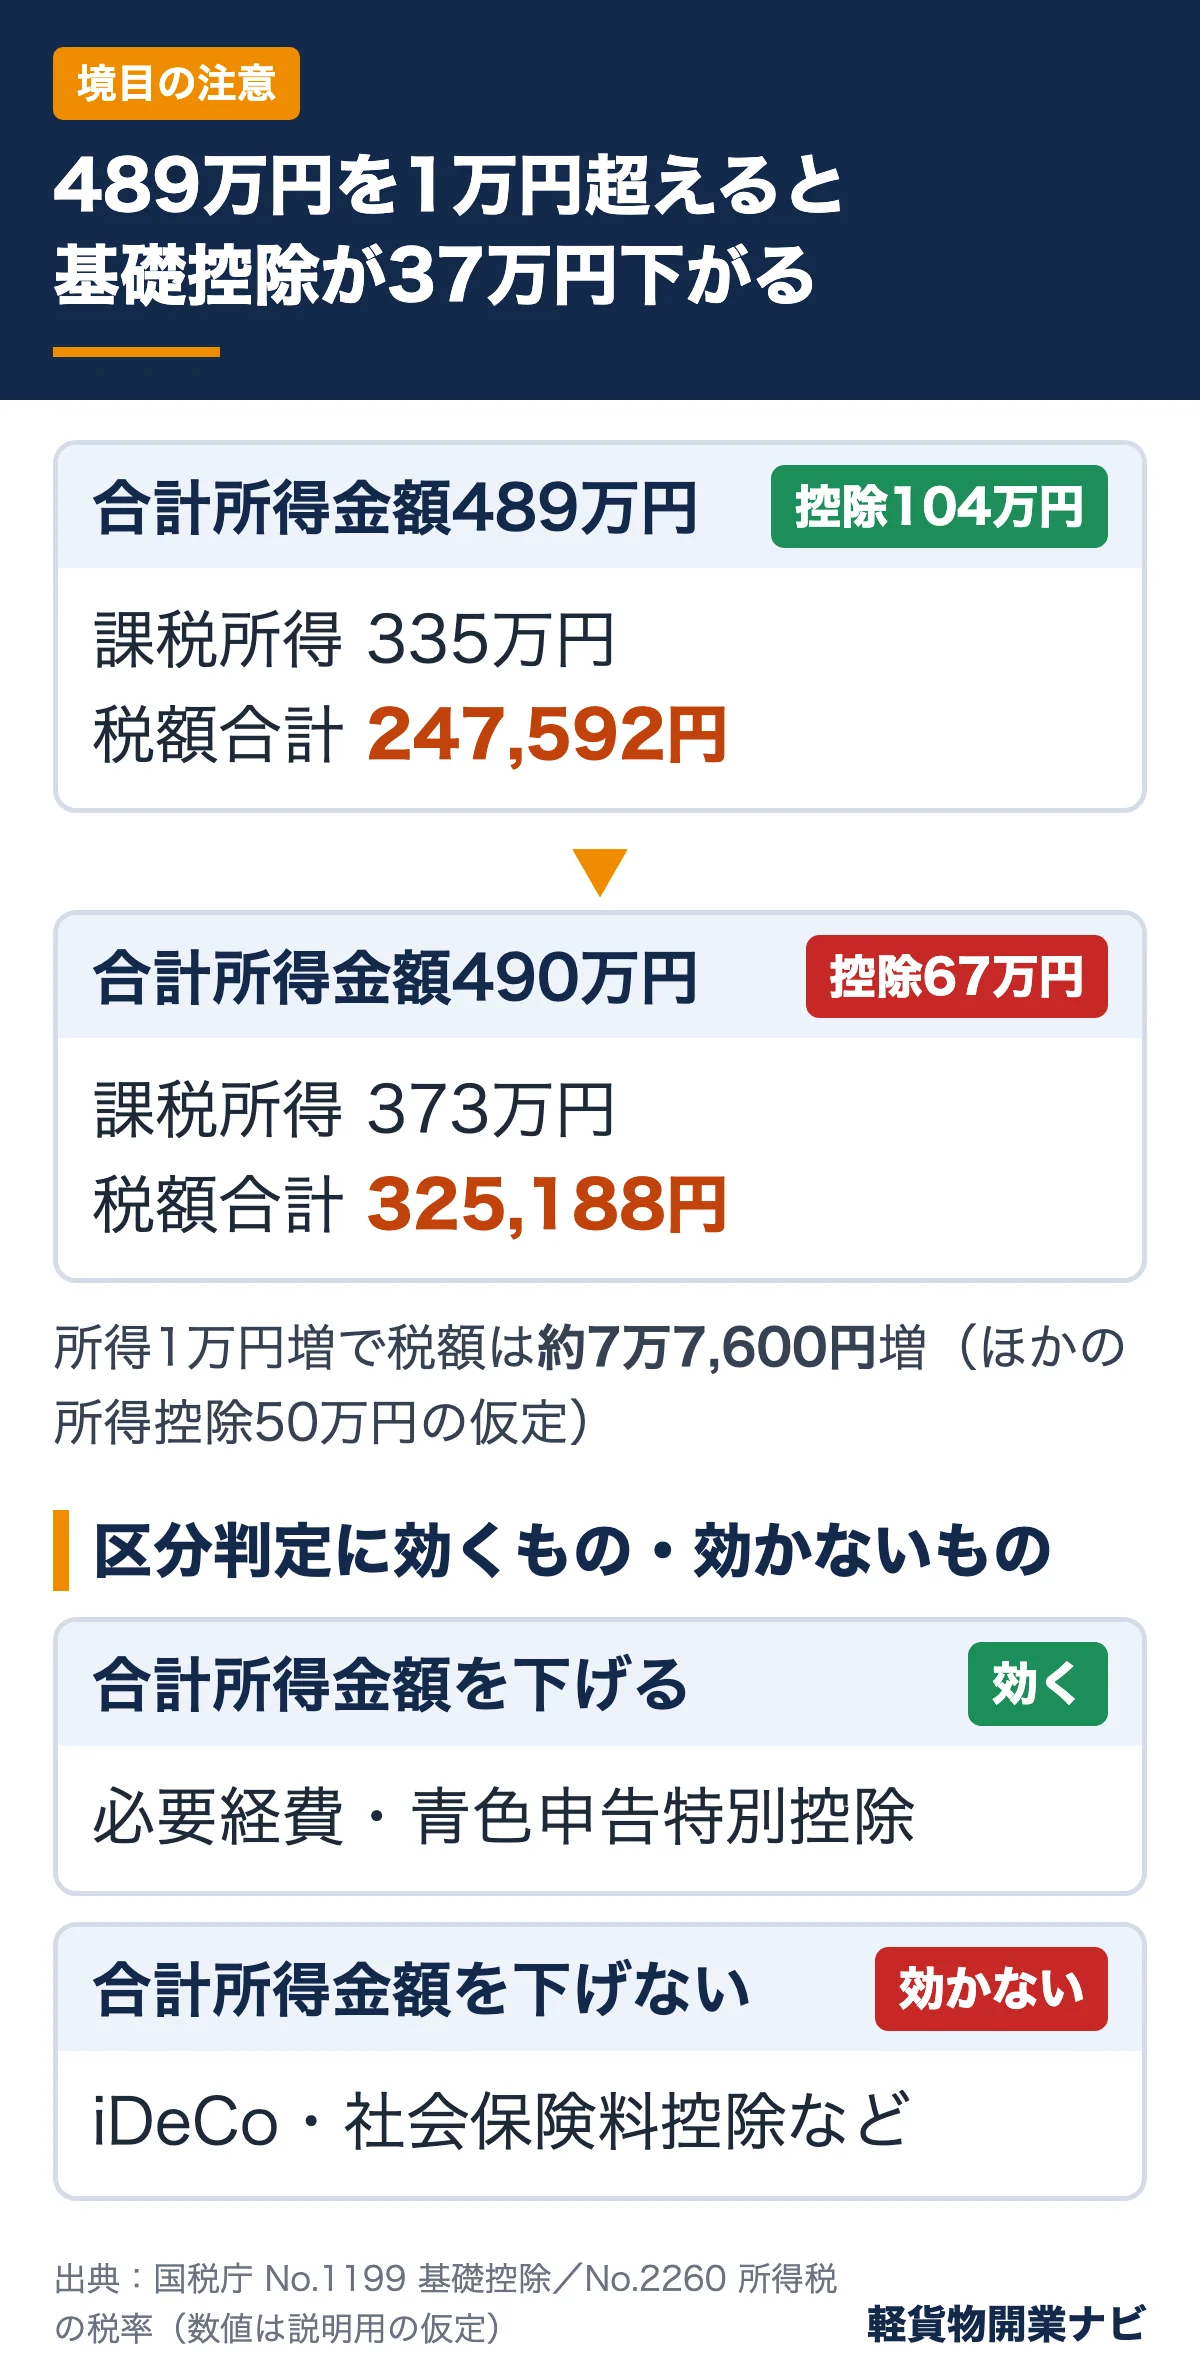
前のシミュレーションと同じ前提(ほかの所得控除50万円)で試算すると、次のとおりです。
- 合計所得金額489万円:489万 − 104万 − 50万 = 335万円 → 335万円 × 20% − 427,500円 = 242,500円、復興特別所得税5,092円、合計247,592円
- 合計所得金額490万円:490万 − 67万 − 50万 = 373万円 → 373万円 × 20% − 427,500円 = 318,500円、復興特別所得税6,688円、合計325,188円
所得が1万円増えただけで、所得税と復興特別所得税の合計は約7万7,600円増える計算です(あくまで仮定に基づく試算)。
合計所得金額を動かすもの・動かさないもの
この境目を考えるときは、どの控除が「合計所得金額」を下げるのかを区別しておく必要があります。
- 合計所得金額を下げるもの:事業の必要経費、青色申告特別控除(事業所得の計算の中で差し引かれるため)
- 合計所得金額を下げないもの:社会保険料控除、小規模企業共済等掛金控除(iDeCo・小規模企業共済)、生命保険料控除などの所得控除(合計所得金額を出した後に差し引くもの)
つまり、iDeCoや小規模企業共済の掛金は税額そのものは減らしますが、基礎控除の区分(489万円以下かどうか)の判定には影響しません。掛金の上限や仕組みは軽貨物ドライバーのiDeCo・小規模企業共済完全ガイドで解説しています。
また、65万円の青色申告特別控除が受けられず10万円控除になると、事業所得はその分55万円増えます。境目付近にいる人ほど、青色申告の要件(e-Tax提出や電子帳簿保存)を満たしておく意味は大きくなります。なお、経費にできるのは事業に必要な支出だけです。
年末調整がない個人事業主は、2026年分の確定申告で反映される
国税庁の Q&A によると、基礎控除の引上げは令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。会社員は令和8年12月1日以後の年末調整で改正後の控除が適用されるため、改正を受けるための確定申告は不要とされています(出典:国税庁 基礎控除の引上げ等関係Q&A)。
一方、軽貨物の個人事業主には年末調整がありません。2026年分の所得税は、2027年に行う確定申告で、改正後の基礎控除(合計所得金額に応じて104万円・67万円・62万円など)を使って計算することになります。特別な届出をして申請する種類の控除ではなく、確定申告書で合計所得金額に応じた基礎控除額を記入する形です。
押さえておきたい点は次のとおりです。
- 2025年分の確定申告(2026年に済ませた申告)には、今回の104万円は関係しない。2025年分は令和7年分の表(95万円・88万円・68万円など)が適用される
- 65万円の青色申告特別控除を受けるには、原則として翌年3月15日までの期限内申告が必要(国税庁 No.2072)
予定納税への影響:2026年の予定納税は改正前の基準で計算される
前年分の申告納税額(予定納税基準額)が15万円以上の人は、その年の7月と11月に所得税の一部を前払いする予定納税の対象になります。国税庁「No.2040 予定納税」では、予定納税額は原則として予定納税基準額の3分の1ずつを、第1期(7月1日〜7月31日)と第2期(11月1日〜11月30日)に納めると説明されています(出典:国税庁 No.2040 予定納税)。
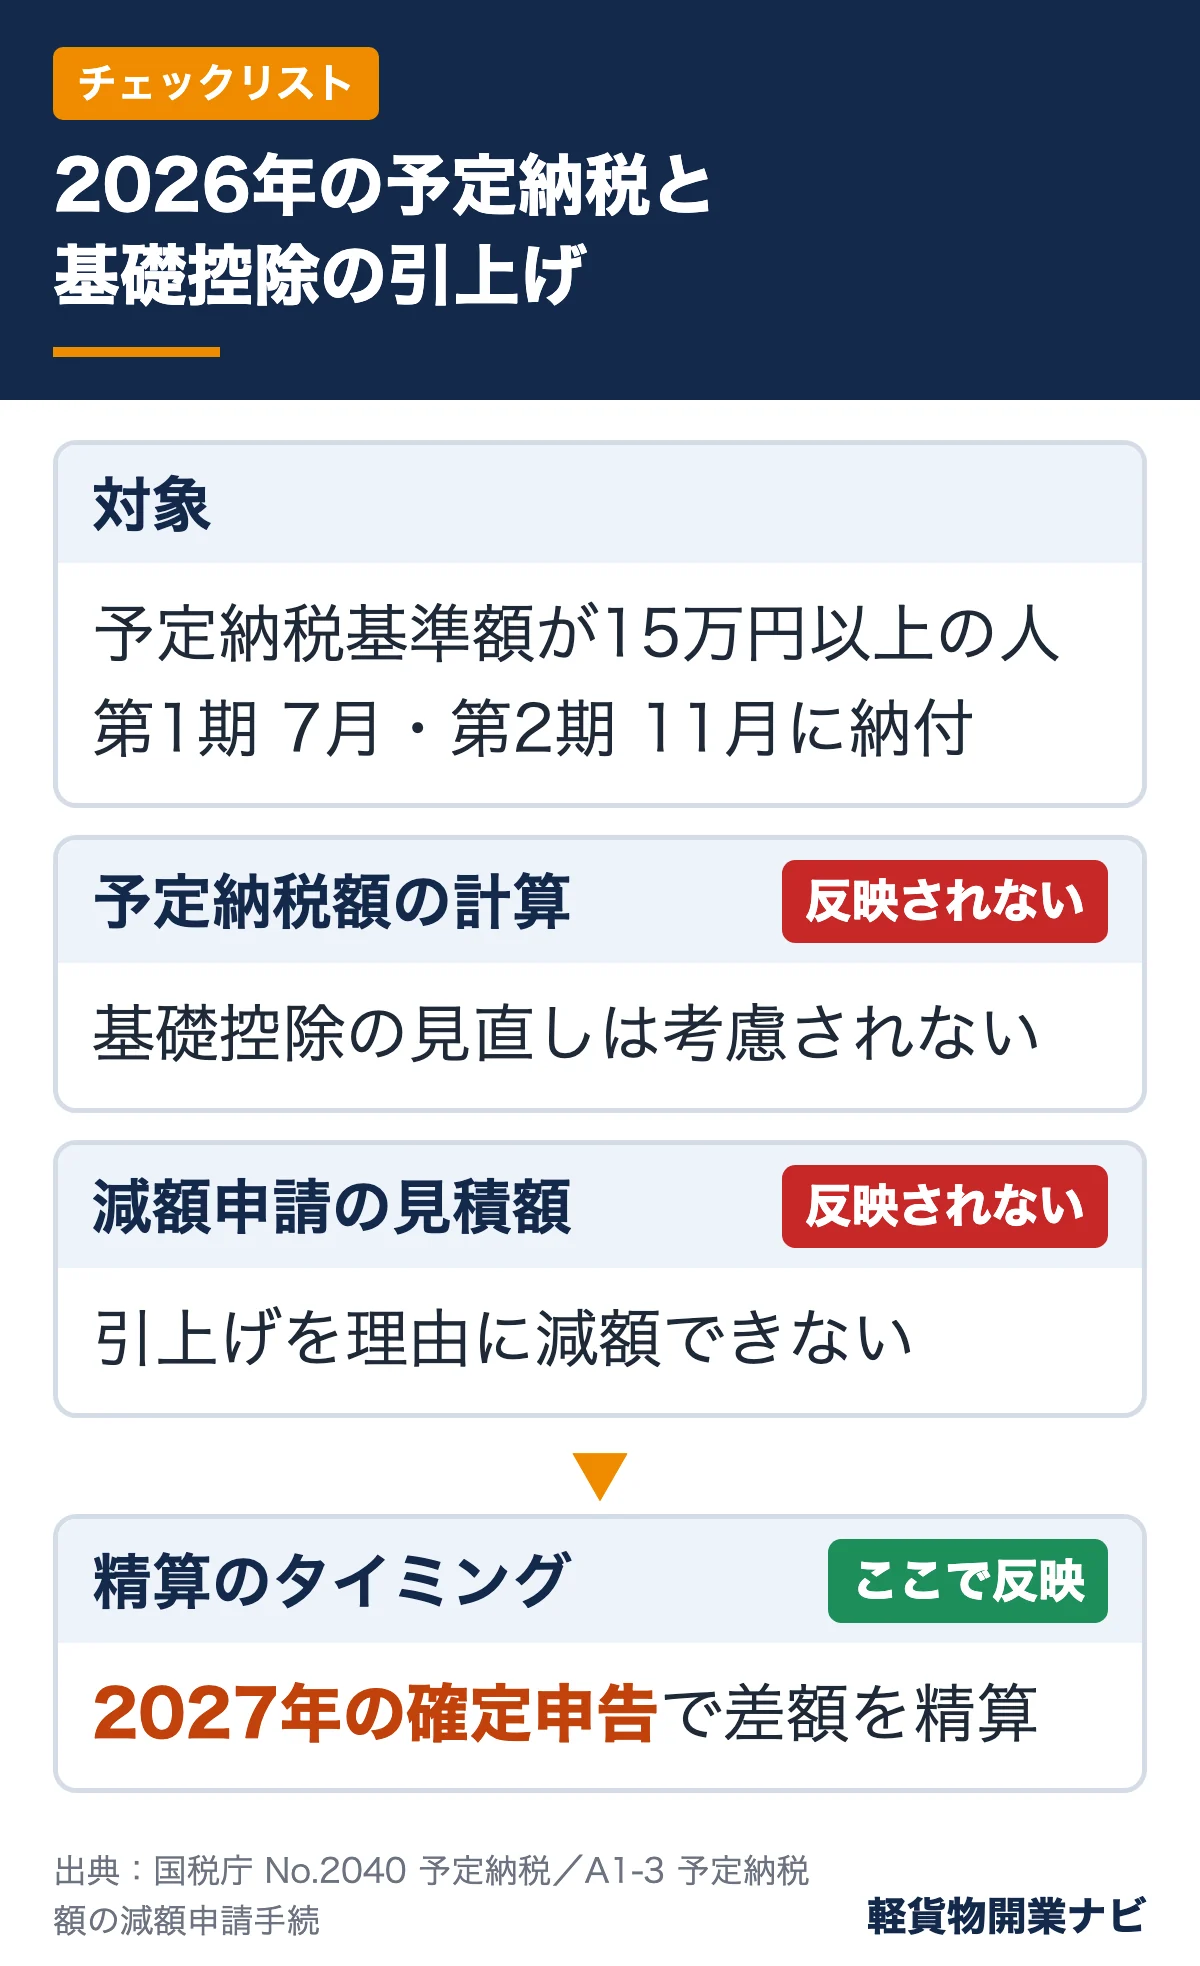
今回の改正との関係で、国税庁は次の点を明記しています。
- 令和8年度税制改正の基礎控除の見直しは、予定納税額の計算上考慮されていない。見直しは確定申告の際に考慮され、最終的な年間の所得税額で精算される(国税庁 No.2040)
- 減額申請の申告納税見積額の計算でも、基礎控除の見直しは考慮されない。そのため「所得控除が前年より増える場合」の減額申請の理由にも含まれない(出典:国税庁 A1-3 予定納税額の減額申請手続)
- 第2期分のみの減額申請は、その年の11月1日から11月15日までに提出(期限が土日祝の場合は翌日)
つまり、2026年11月に納める第2期分の予定納税は、基礎控除の引上げを理由に減らすことはできません。業況不振などで2026年分の所得自体が前年より明らかに少なくなる見込みなら、従来どおり減額申請を検討する余地がありますが、その場合も基礎控除は改正前の前提で見積もります。
基礎控除の引上げで2026年分の税額が予定納税額の合計より少なくなった場合は、2027年の確定申告で差額が精算されます。予定納税の仕組みや減額申請の書き方は軽貨物の予定納税はいつ・いくら?減額申請のやり方と納付方法で詳しく解説しています。
住民税の基礎控除は43万円のまま:所得税だけの改正
今回の104万円は所得税の基礎控除の話です。住民税(個人住民税)の基礎控除は別に定められています。
e-Gov法令検索で確認できる現行の地方税法では、道府県民税は第34条第2項、市町村民税は第314条の2第2項で、前年の合計所得金額が2,400万円以下の納税義務者の基礎控除を43万円と定めています(出典:e-Gov法令検索 地方税法)。
令和8年度税制改正の大綱の個人所得課税の項目では、地方税について、給与所得控除の最低保障額の引上げや、同一生計配偶者・扶養親族の合計所得金額要件を62万円以下へ引き上げることなど(令和9年度分以後の個人住民税に適用)が挙げられていますが、住民税の基礎控除の引上げは含まれていません(出典:財務省 令和8年度税制改正の大綱)。
そのため、2026年分の所得にかかる住民税(2027年度分)は、所得税ほどは下がらないと考えておくのが安全です。住民税の税額は、お住まいの市区町村から届く税額通知で確認してください。
2027年分以降に予定されている変更
2027年分(令和9年分)の基礎控除は2026年分と同じ表(489万円以下は104万円)ですが、2028年分(令和10年分)以後は132万円以下が99万円、132万円超2,350万円以下が62万円になります(国税庁 No.1199)。また国税庁 No.2260 では、令和9年1月1日以後に生ずる所得について、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(1%相当)が併せて課されると案内されています。2026年分の確定申告は、従来どおり「所得税 × 2.1%」で計算します。
よくある質問
Q. 基礎控除104万円は、売上が489万円以下でないと使えませんか?
A. 判定は売上ではなく「合計所得金額」で行います。軽貨物の事業所得なら、売上から必要経費と青色申告特別控除を差し引いた金額が489万円以下であれば、2026年分の基礎控除は104万円です(国税庁 No.1199)。
Q. 個人事業主は基礎控除の引上げを受けるために何か手続きが必要ですか?
A. 年末調整がないため、2026年分の確定申告で合計所得金額に応じた改正後の基礎控除額を使って税額を計算します。基礎控除そのもののために別の申請書を出す必要はありません。
Q. 2025年分の確定申告をやり直せば104万円を使えますか?
A. 使えません。104万円は令和8年分・令和9年分の金額で、2025年分(令和7年分)は国税庁 No.1199 の令和7年分の欄(95万円・88万円・68万円・63万円・58万円など)が適用されます。
Q. 2026年11月の予定納税は、基礎控除が増えた分だけ減額申請できますか?
A. できません。国税庁は、令和8年度改正の基礎控除の見直しは予定納税額や減額申請の見積額の計算では考慮されず、確定申告で精算されると案内しています。納めすぎになった分は2026年分の確定申告で調整されます。
Q. 住民税も安くなりますか?
A. 住民税の基礎控除は地方税法で43万円と定められており、令和8年度税制改正の大綱では住民税の基礎控除の引上げは挙げられていません。今回の104万円は所得税の話と考えてください。
Q. iDeCoや小規模企業共済に加入すれば489万円以下の区分に入れますか?
A. これらの掛金は所得控除で、合計所得金額を算出した後に差し引くものなので、基礎控除の区分判定には影響しません。区分に影響するのは事業の必要経費や青色申告特別控除です。
まとめ:489万円以下の区分なら2026年分の税額は確定申告で大きく下がる
- 2026年分・2027年分の所得税の基礎控除は、合計所得金額489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円
- 104万円は本則62万円(物価連動で58万円から引上げ)に、特例の42万円を加算した額。2028年分以後は表が変わる時限措置
- 軽貨物の個人事業主では、2025年分に68万円だった336万円超489万円以下の層の増加が36万円と最も大きい。仮定の試算では合計所得金額485万円で約7万3,500円の減税
- 489万円を1万円超えると基礎控除が37万円下がるため、境目付近では青色申告特別控除65万円の要件を満たしておくことが重要
- 年末調整のない個人事業主は2026年分の確定申告で反映。2026年の予定納税と減額申請には改正は反映されず、確定申告で精算
- 住民税の基礎控除は43万円のままで、令和8年度改正では引き上げられていない
実際の税額は個別の事情で変わるため、国税庁の確定申告書等作成コーナーや所轄税務署で確認してください。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
コメント