※本記事は広告(PR)を含みます
軽バンを買って軽貨物で開業しようとしている方にとって、2026年4月からの大きな変化が「環境性能割」の廃止です。これまで車を取得したときに取得価額の0〜2%(軽自動車の場合)がかかっていた税が、令和8年度税制改正でなくなりました。この記事では、黒ナンバーの軽貨物車に適用されていた「営業用」の旧税率を公的資料で確認し、取得価額を仮定した計算例で廃止前後を比べたうえで、購入とリースの比べ方がどう変わるのかを整理します。
開業にあたって車両をリースで用意する場合の選択肢として、見積もりを比べておくと判断がしやすくなります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
結論:軽バン購入時の環境性能割は2026年3月31日で廃止、4月以降の取得は0円
結論から言うと、軽自動車税の環境性能割は令和8年(2026年)3月31日をもって廃止されました。経済産業省の令和8年度税制改正資料には、米国関税措置の影響緩和と国内自動車市場の活性化、取得時の負担の軽減・簡素化のために「環境性能割を令和8年3月31日をもって廃止する」と書かれています(出典:経済産業省「令和8年度税制改正(車体課税の抜本見直し)」)。
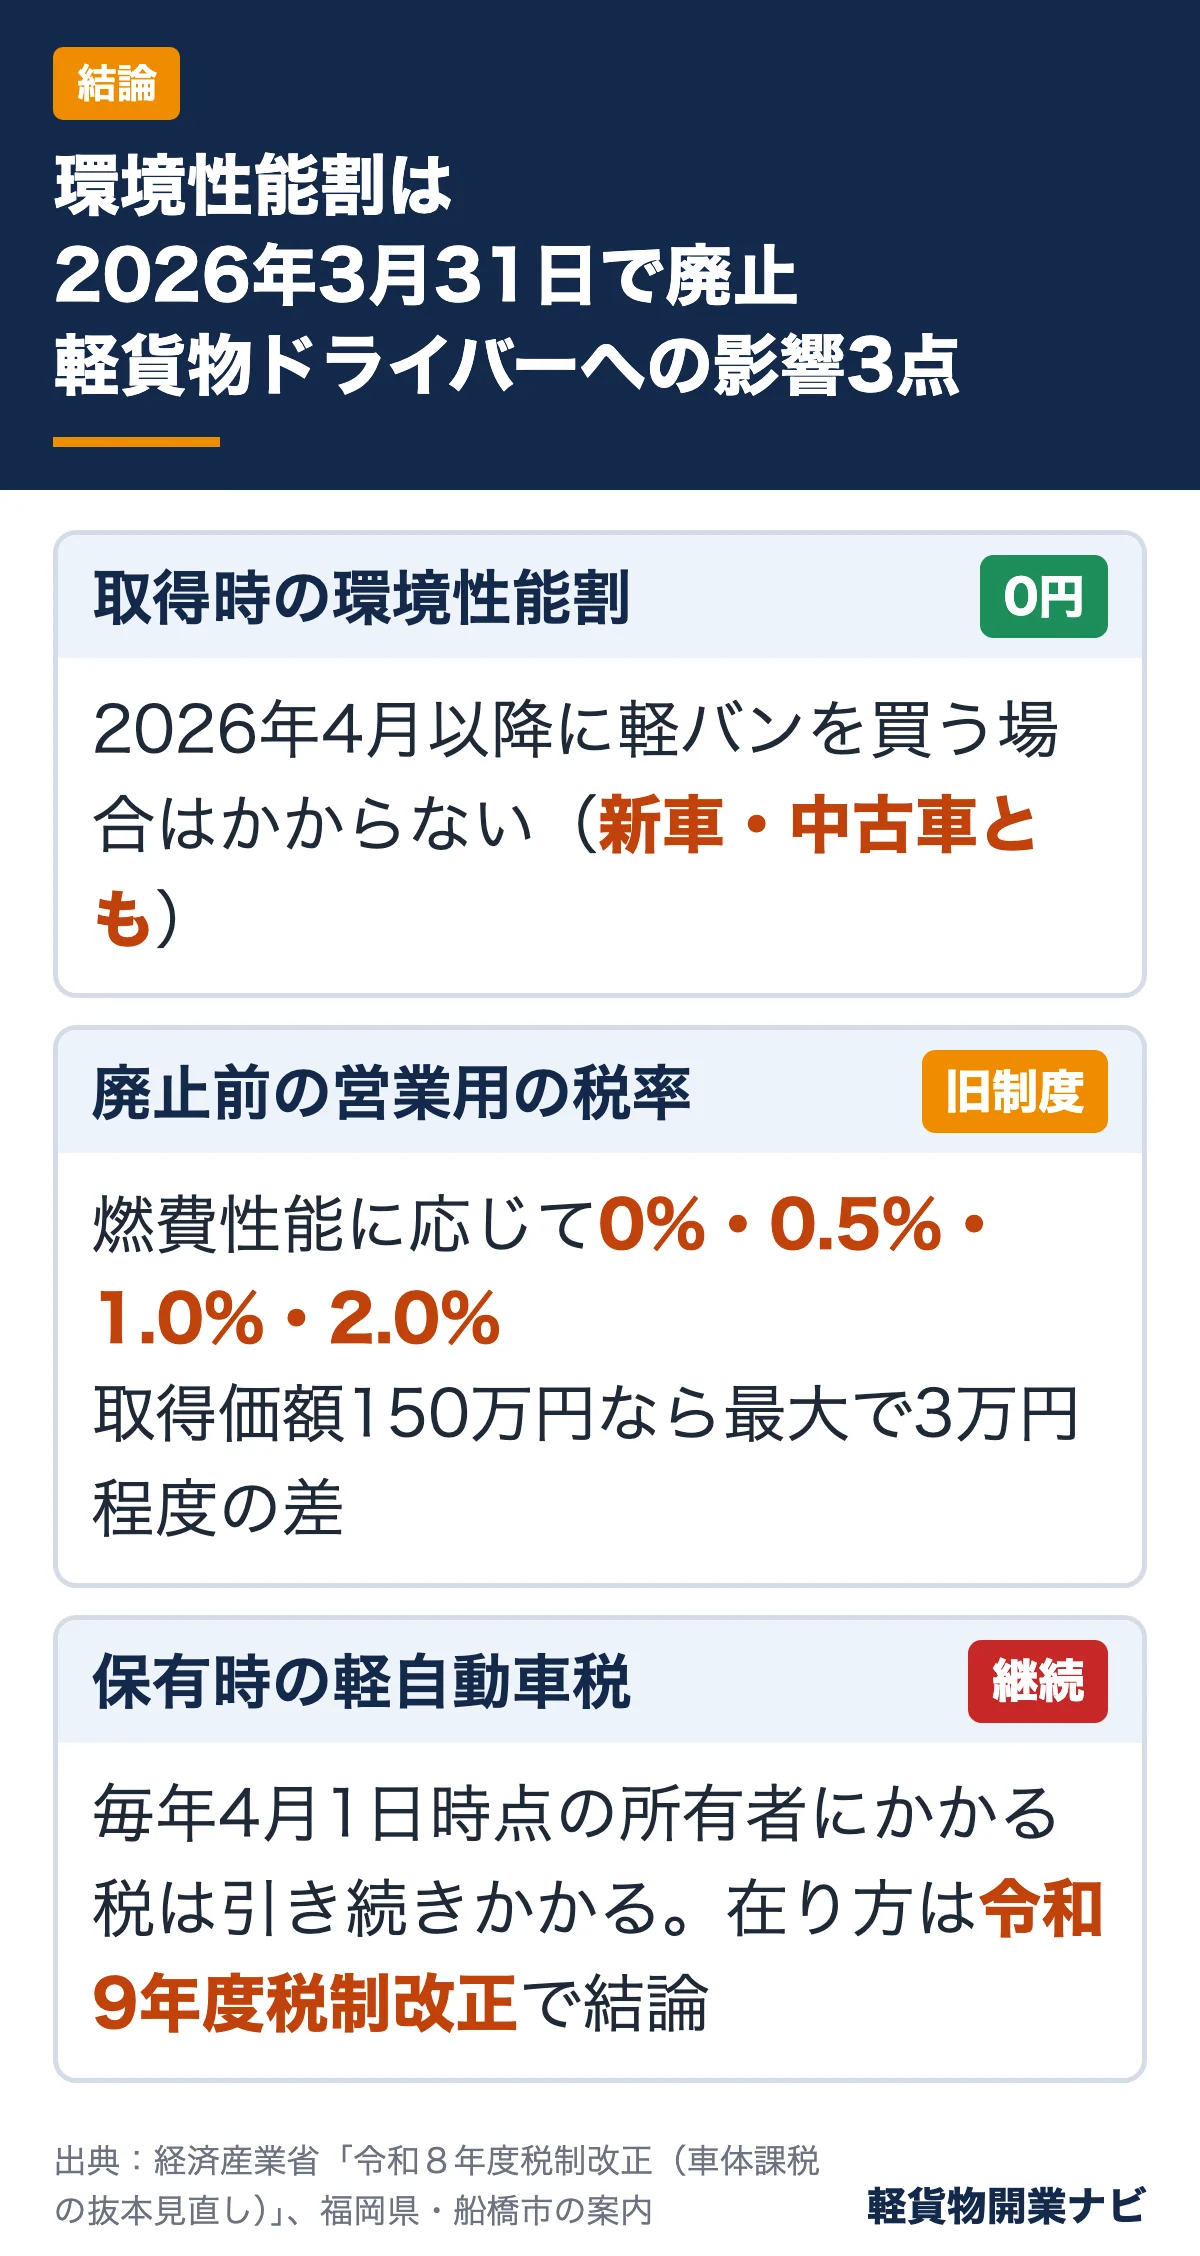
自治体の案内も同じです。福岡県は「令和8年4月1日以降に自動車を登録される方については、自動車税環境性能割及び軽自動車税環境性能割は賦課されません」と案内しており(出典:福岡県「環境性能割」)、船橋市も軽自動車税(環境性能割)のページに「令和8年3月31日をもって廃止されました」と掲示しています(出典:船橋市「軽自動車税(環境性能割)」)。
軽貨物ドライバーへの影響をまとめると、次の3点です。
- 2026年4月以降に軽バンを買う場合、取得時の環境性能割はかからない(新車・中古車とも)
- 廃止前に黒ナンバー(営業用)の軽貨物車にかかっていた税率は燃費性能に応じて0%・0.5%・1.0%・2.0%。取得価額150万円なら、最大で3万円程度の差になる計算
- 毎年4月1日時点の所有者にかかる保有時の軽自動車税は引き続きかかる。その在り方は「令和9年度税制改正で結論を得る」とされ、まだ決まっていない
つまり「購入時の税が軽くなった」のは事実ですが、なくなったのは取得時の税のうち環境性能割だけです。消費税や自動車重量税などは残っているため、購入総額が大きく下がるわけではありません。以下で金額の目安を具体的に見ていきます。
環境性能割とは?軽バン購入時にかかっていた税の仕組み
環境性能割は、2019年10月の消費税10%への引き上げにあわせて、それまでの自動車取得税を廃止して導入された税です。船橋市の案内では「令和元年10月1日以後の自動車及び軽自動車の取得時(購入時)に適用され、新車・中古車問わず取得した車両に対して課税されます」と説明されています(出典:船橋市)。
軽自動車の環境性能割は本来は市町村の税ですが、船橋市の案内にあるとおり「当分の間は」都道府県が賦課徴収していました。軽バンを買ったときに、販売店経由で登録・届出と一緒に納めていた方が多いはずです。
税額の計算方法
税額は「取得価額 × 税率」で計算されていました。東京都主税局の自動車税環境性能割の案内では、取得価額の考え方が次のように説明されています(出典:東京都主税局「自動車税環境性能割」)。
- 取得価額は「自動車の取得のために通常要する価額」で、車両本体価額に、ボルトやネジ等で固定された付加物(メーカー・ディーラーオプション)の額を加えたもの
- 中古車は、初回新規登録時の通常の取得価額に、経過年数に応じた残価率を掛けた額
- 取得価額が50万円以下のときは課税されない(免税点)
- 取得価額は1,000円未満、税額は100円未満を切り捨て
軽自動車の環境性能割でも「取得価格が50万円以下の場合は、課税されません」と船橋市が案内しています。つまり、年式が古く取得価額が50万円以下になる中古の軽バンは、廃止前からもともと環境性能割がかかっていなかったことになります。廃止の恩恵が大きいのは、主に新車や高年式の中古車を買う場合です。
なお、東京都の案内では、割賦販売などで売主が所有権を留保している場合は「買主を自動車の取得者とみなして課税します」とされています。ローンで買った場合も、納める立場は買主だったということです。
営業用(黒ナンバー)軽貨物車の環境性能割 旧税率一覧
環境性能割の税率は「自家用」と「営業用」で分かれていました。黒ナンバーの軽バンは営業用の区分です。経済産業省の資料では、軽自動車の環境性能割は燃費性能等に応じて「0〜2%」を課税するものとされていました(出典:経済産業省)。
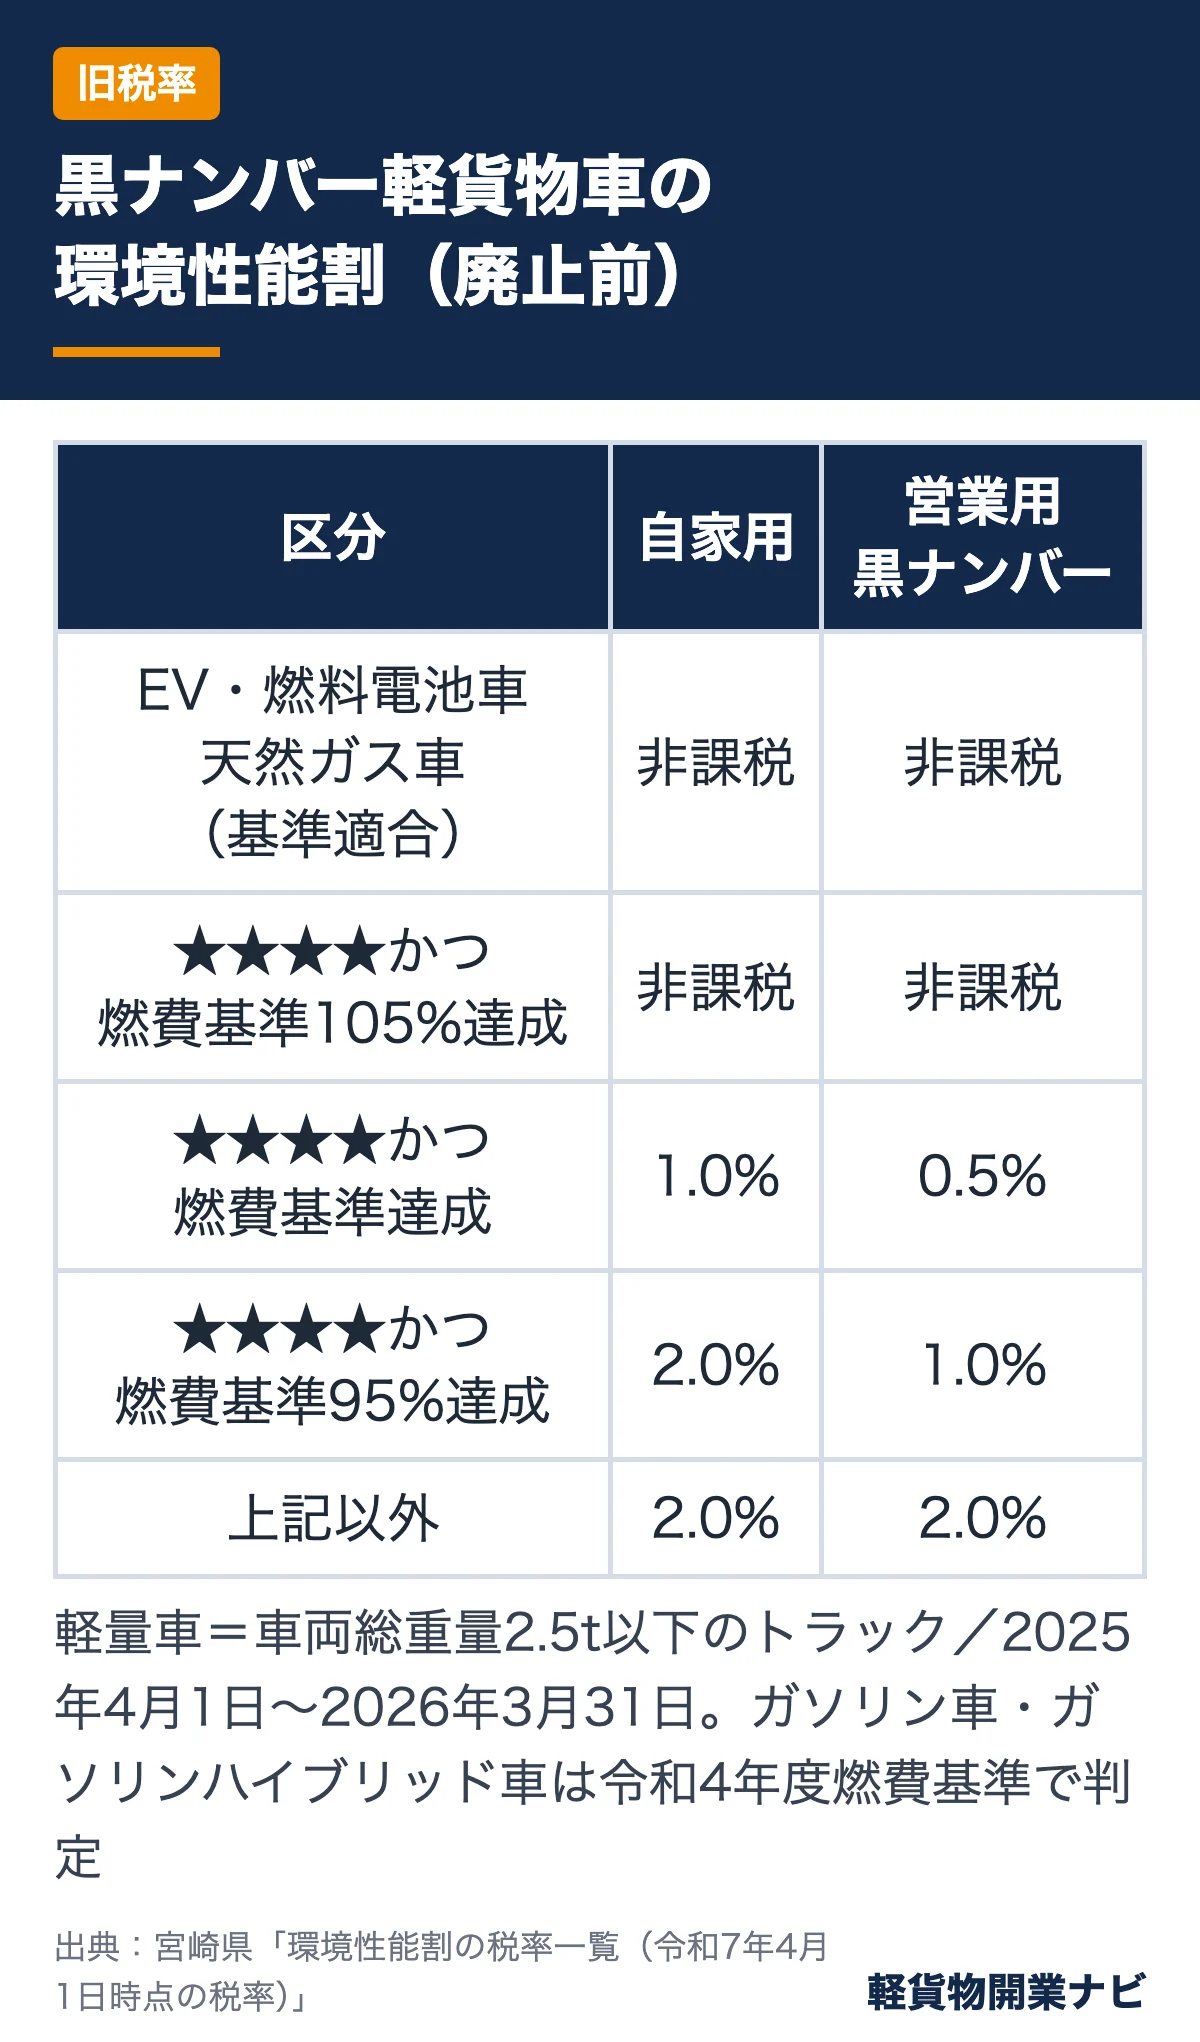
軽バンのような軽貨物車は「軽量車(車両総重量2.5t以下のトラック)」の区分にあたり、燃費要件は乗用車とは別の「令和4年度燃費基準」が使われていました。宮崎県が公表している税率一覧(令和7年4月1日時点の税率)をもとに整理すると、次のとおりです(出典:宮崎県「環境性能割の税率一覧」)。
| 区分 | 自家用 | 営業用(黒ナンバー) |
|---|---|---|
| 電気自動車・燃料電池自動車・天然ガス自動車(基準適合) | 非課税 | 非課税 |
| ガソリン車・ガソリンハイブリッド車:★★★★かつ令和4年度燃費基準105%達成 | 非課税 | 非課税 |
| 同:★★★★かつ令和4年度燃費基準達成 | 1.0% | 0.5% |
| 同:★★★★かつ令和4年度燃費基準95%達成 | 2.0% | 1.0% |
| 上記以外 | 2.0% | 2.0% |
★★★★は、平成30年排出ガス基準50%低減達成または平成17年排出ガス基準75%低減達成を指します(同資料)。自分の軽バンがどの区分だったかは、メーカーのカタログや販売店で、その車の燃費基準の達成度を確かめると分かります。
表から分かるとおり、営業用は自家用より税率が低く設定されている区分がありました。燃費のよい車は0.5%や非課税で済み、基準を満たさない車は2.0%です。廃止によってこの区分の違いそのものがなくなり、どの燃費性能の軽バンでも取得時の環境性能割は0円になりました。
参考までに、軽乗用車(自家用・営業用)にも同様の区分があり、令和12年度燃費基準の達成度で税率が決まっていました(船橋市・宮崎県の資料)。軽バンでも乗用登録(5ナンバー)の車種を選ぶと区分が変わるため、旧制度の税額を振り返るときは車検証の用途欄も確認してください。
開業準備で車両の調達方法を比べたい場合の選択肢として、リースの見積もりも並べてみてください。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
廃止前後でいくら変わる?取得価額を仮定した計算例
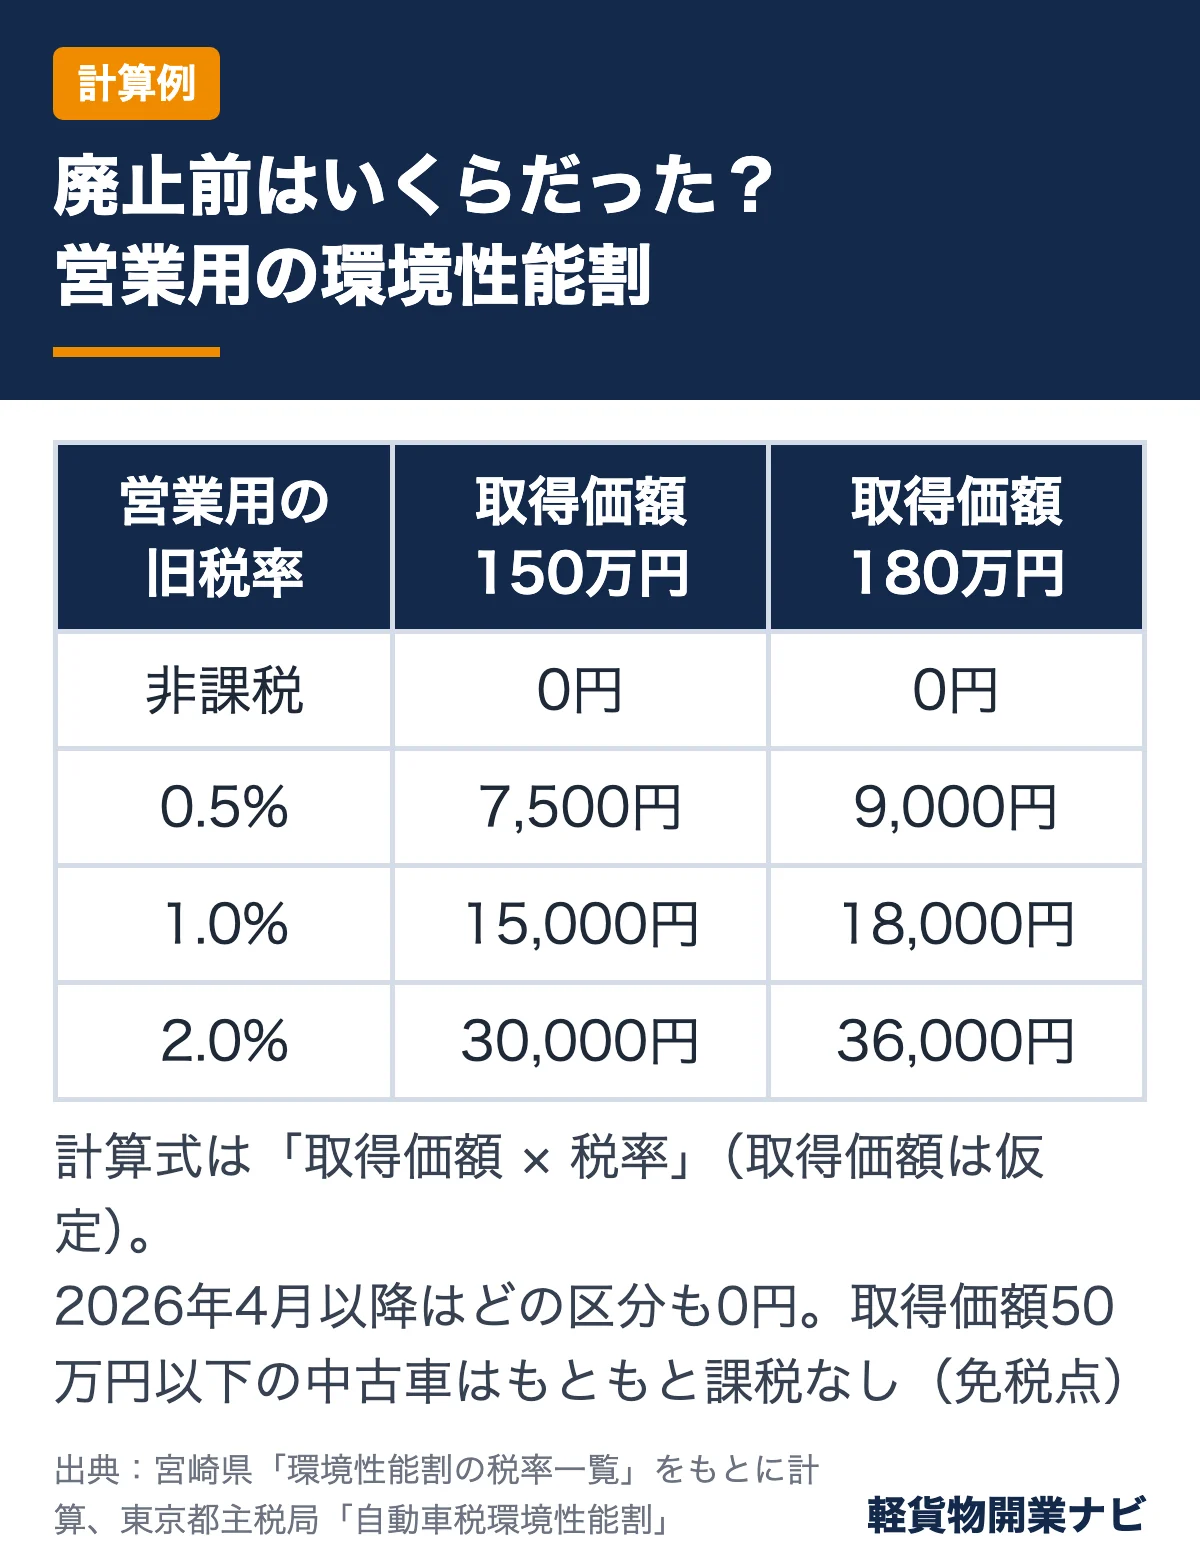
ここでは、取得価額を仮に「150万円」「180万円」と置いて、営業用の旧税率で環境性能割がいくらだったかを計算します。実際の取得価額は車種・グレード・付加物によって決まり、販売価格や支払総額とは一致しないため、あくまで目安として見てください。
| 営業用の旧税率区分 | 取得価額150万円の場合(廃止前) | 取得価額180万円の場合(廃止前) | 2026年4月以降 |
|---|---|---|---|
| 非課税(EV等・令和4年度基準105%達成など) | 0円 | 0円 | 0円 |
| 0.5% | 7,500円 | 9,000円 | 0円 |
| 1.0% | 15,000円 | 18,000円 | 0円 |
| 2.0% | 30,000円 | 36,000円 | 0円 |
| 取得価額50万円以下の中古車 | もともと課税なし(免税点) | 0円 | |
計算式は「取得価額 × 税率」で、上の例はいずれも端数が出ない金額にしています。たとえば取得価額150万円・営業用1.0%の区分なら、150万円×1.0%=15,000円です。燃費基準を満たさない「上記以外」の区分なら2.0%で30,000円でした。
この計算から読み取れるポイントは2つあります。
- 差額は数千円〜数万円の規模:営業用は税率が低めだったため、自家用の乗用車ほど大きな差にはなりません。廃止の効果は「購入を前倒し・先送りすべきかを左右するほど大きい」とまでは言えず、車選びは燃費・積載・維持費で考えるのが基本です。
- 恩恵は「燃費基準未達の車」ほど大きい:もともと非課税だった低燃費車やEVでは差がゼロです。逆に、基準を満たさない区分(2.0%)の車を新車・高年式中古で買う場合に、廃止の効果が最も大きく出ます。
中古の軽バンは、取得価額が「新車時の取得価額×経過年数に応じた残価率」で計算されていました(東京都主税局の説明)。年式が古くなるほど取得価額が下がり、50万円以下になれば免税点で非課税だったため、低価格帯の中古車を買う方にとっては廃止前後で実質的な違いがないケースもあります。
廃止後も軽バン購入時にかかるお金
環境性能割がなくなっても、軽バンの購入時に支払う費用がすべて車両本体価格だけになるわけではありません。経済産業省の資料の図でも、廃止されたのは「環境性能割」の部分で、消費税は引き続き課税される形で示されています(出典:経済産業省)。
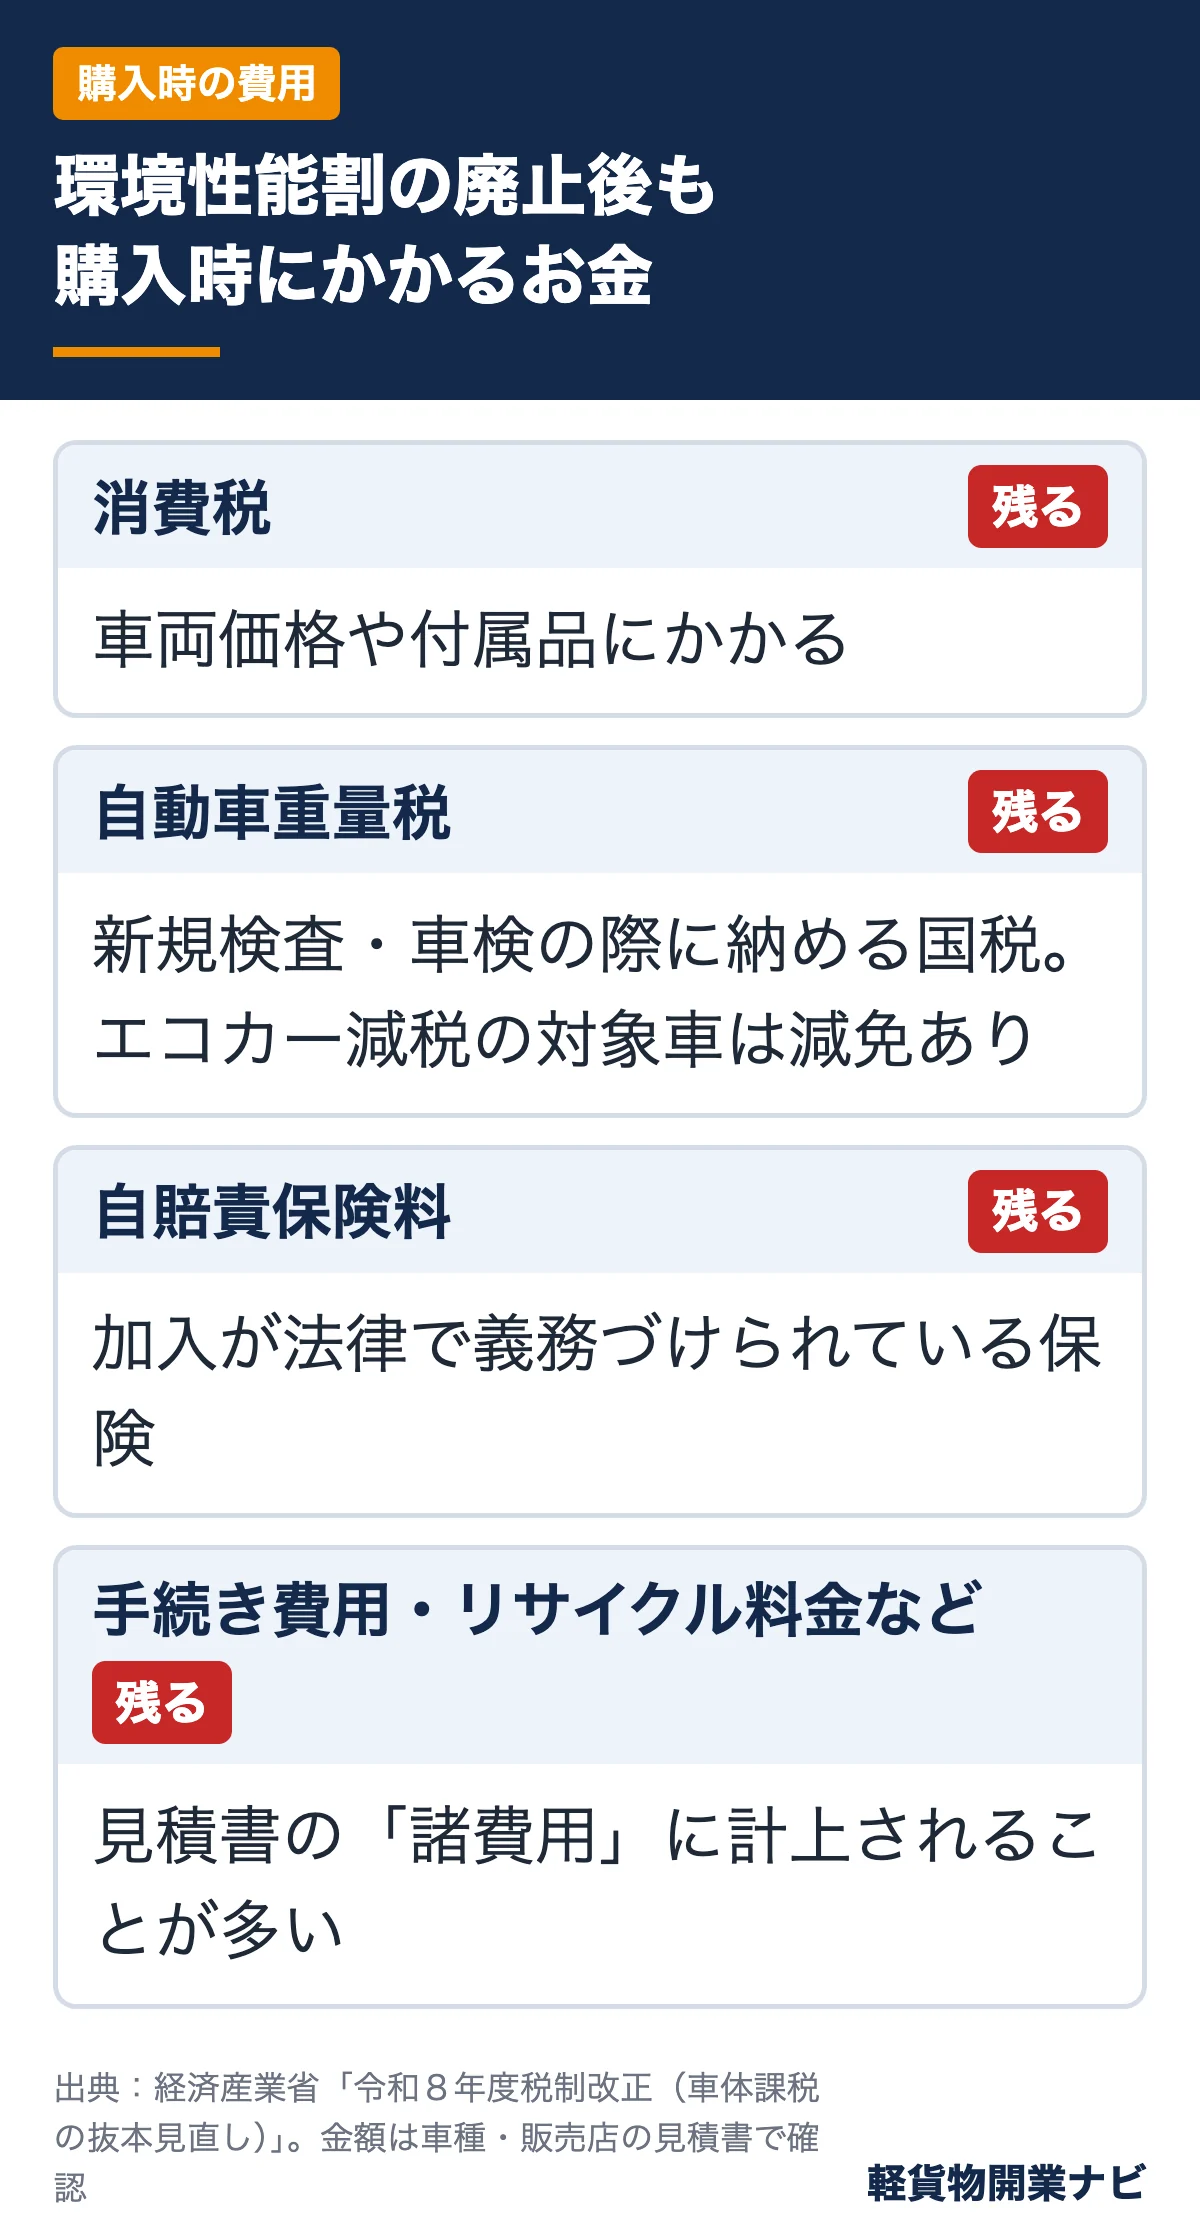
購入時に引き続き発生する主な費用は次のとおりです。具体的な金額は車種・年式・販売店によって異なるため、見積書で確認してください。
- 消費税:車両価格や付属品にかかる
- 自動車重量税:新規検査・車検の際に納める国税。エコカー減税の対象車は減免あり
- 自賠責保険料:加入が法律で義務づけられている保険
- 登録・届出の手続き費用やリサイクル料金など:販売店の見積書に「諸費用」として計上されることが多い
自動車重量税のエコカー減税は、令和8年度税制改正で「減免区分の基準となる燃費基準の達成度を引き上げた上で、2年間延長する」とされ、「令和9年5月の引上げに際しては、激変緩和措置を講じる」と書かれています(経済産業省資料)。環境性能割とは別の制度で、こちらは継続しています。
見積書を見るときは、2026年3月以前の見積もりや中古車店の古い価格表示に「環境性能割」の行が残っていないかを確認しておくと安心です。4月以降の取得なら、その行は0円(または記載なし)になっているはずです。
購入とリースの比較への影響
軽バンを「買う」か「リースする」かを比べるとき、環境性能割の廃止はどちらにどう効くのでしょうか。ここでは制度の構造から整理します。
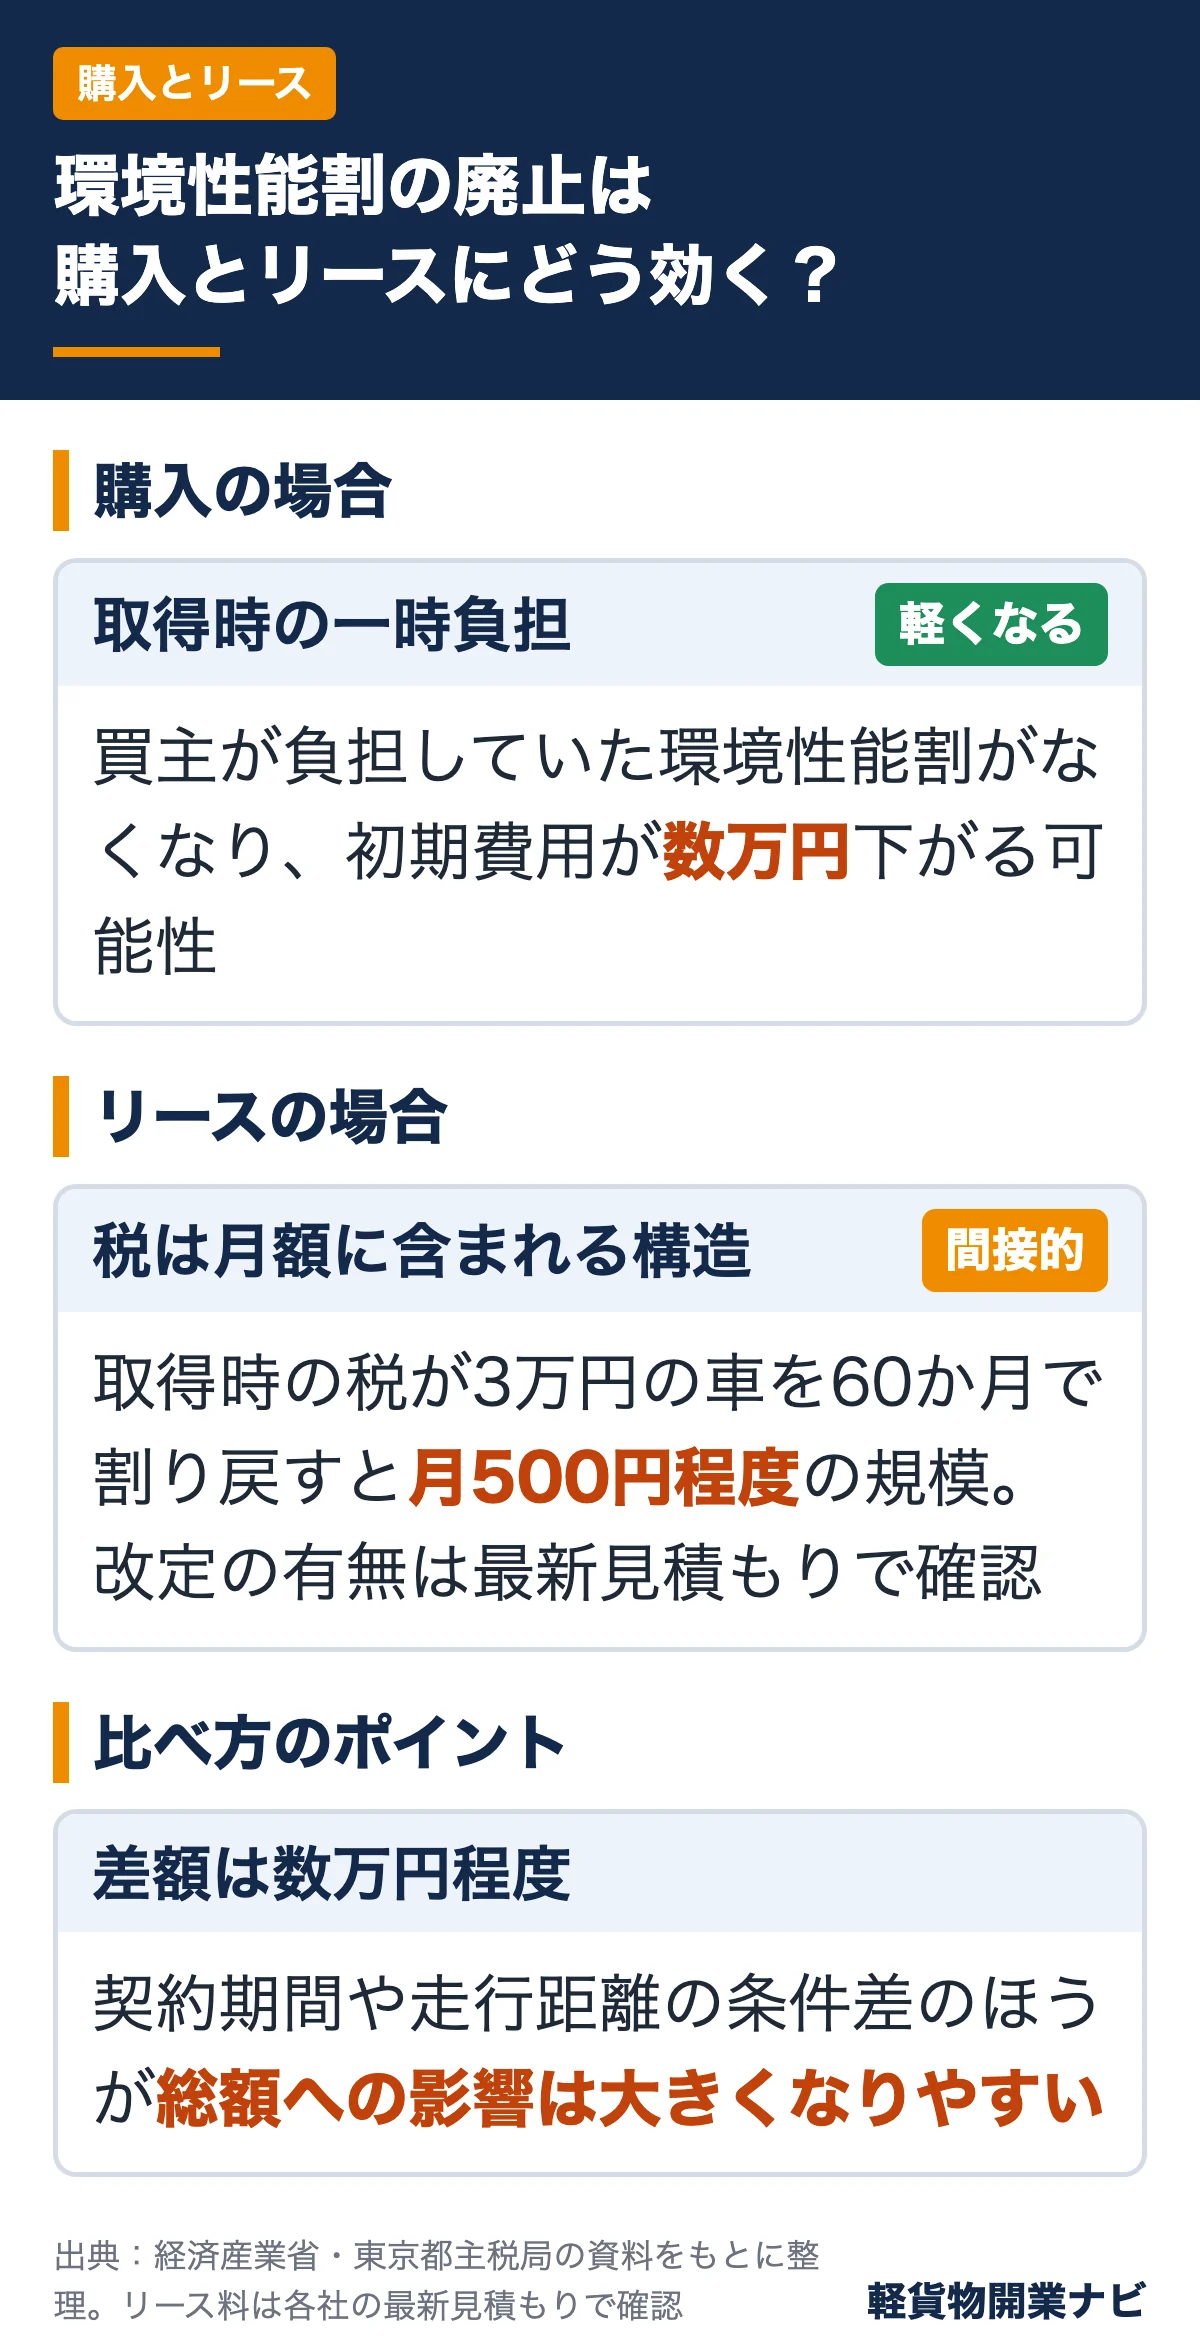
購入の場合:取得時の一時負担が軽くなる
現金一括やローンで購入する場合、環境性能割は買主が取得時に負担していました(所有権留保のローンでも買主が取得者とみなされる点は前述のとおり)。廃止によって、購入時の一時的な出費が先ほどの計算例の分だけ減ります。開業時は手元資金が限られることが多いため、初期費用が数万円下がる可能性がある点は購入派にとってプラスです。
リースの場合:税は月額料金に含まれる構造
カーリースでは、車の所有者はリース会社です。一般的に、リース会社が車を取得する際の税や登録費用、保有中の軽自動車税などは、月々のリース料に含めて設定される仕組みになっています。そのため利用者が環境性能割を直接支払うことはなく、廃止の影響はリース料の設定を通じて間接的に表れるかどうか、という形になります。
たとえば取得時の税が3万円だった車を60か月で割り戻すと、単純計算で月500円程度の規模です。ただし、リース料は車両価格・残価・金利・メンテナンス内容などを含めて各社が設定しており、環境性能割の廃止を受けて各社がリース料を改定したかどうかは、各社の公式な発表や最新の見積もりで確認する必要があります。この記事では、各社が値下げしたかどうかは確認できていないため断定しません。
比べ方はどう変わる?
購入とリースを比べるときは、これまでどおり「総支払額」「初期費用」「契約期間中の柔軟性」で比べるのが基本です。そのうえで、2026年4月以降の見積もりでは次の点を意識してください。
- 購入の見積もりから環境性能割が消えているか(新車・高年式中古で数千円〜数万円)
- リースの見積もりは、2026年4月以降の最新の月額で比べる(古い料金表と比べない)
- 差額の規模は数万円程度なので、契約期間や走行距離の条件差のほうが総額への影響は大きくなりやすい
総額の比べ方そのものは、軽バンのリースと購入どっちが得かを試算した記事や、中古購入とカーリースの総額比較で詳しく扱っています。リースのサービスごとの違いは軽貨物の車両調達サービス比較も参考にしてください。リース料の経理処理についてはリース料の仕訳と勘定科目の記事で整理しています。
保有時の軽自動車税と今後の見直し(令和9年度改正で結論)
廃止されたのは取得時の環境性能割で、軽バンを持っている間に毎年かかる軽自動車税(これまでの「種別割」)は続いています。兵庫県の案内では、2026年4月1日から「軽自動車税種別割」は「軽自動車税」に名称が変わり、税率の変更はないと説明されています(出典:兵庫県「令和8(2026)年4月1日、自動車の税が大きく変わりました」)。事業用(黒ナンバー)の軽貨物車の年額や経費処理は、軽貨物の軽自動車税(種別割)は事業用でいくらかを解説した記事で詳しくまとめています。
保有時の税の今後については、経済産業省の資料に次のように書かれています(出典:経済産業省)。
- 自動車税及び軽自動車税のあり方は、自動車の重量及び環境性能に応じた公平・中立・簡素な税負担の仕組み等について「令和9年度税制改正で結論を得る」
- 令和10年度以降に新車新規登録を受けるEV・FCVには重量に応じた課税方式を導入し、具体的な税率等は「令和9年度税制改正において結論を得る」
- グリーン化特例は現行の措置を2年延長
- EV・PHEV(自家用の乗用自動車に限る)に車両重量に応じた一定の負担を求める措置について、「営業用車両、バス・トラック等の取扱いは、令和9年度以降の税制改正において結論を得る」
つまり、保有時の軽自動車税がどう変わるかは、現時点では「検討中」であり決まっていません。軽商用EVを検討している方も、営業用・トラック等の扱いは今後の改正で結論が出る段階です。購入やリースの長期契約を決めるときは、令和9年度税制改正の大綱や総務省・自治体の発表を確認してから判断するのが確実です。
廃止後に軽バンを買うときの注意点
最後に、環境性能割の廃止を踏まえて軽バンを購入・契約するときに気をつけたい点を整理します。
「いつ取得したか」で扱いが分かれる
環境性能割は取得時の税なので、2026年3月31日までに取得した車には廃止前の制度が適用されます。福岡県は、納める人を「令和8年3月31日までに自動車を取得された方」としています。年度をまたいで契約・登録した場合の扱いが気になるときは、取得日の扱いを販売店や都道府県の自動車税事務所に確認してください。
3月以前に買った車の税は戻らない
廃止はあくまで2026年4月以降の取得について課税しないというもので、廃止前に納めた環境性能割が還付されるという案内は、今回確認した経済産業省・自治体の資料には見当たりません。
燃費性能で選ぶ意味は「重量税」と「燃料代」に残る
環境性能割がなくなったことで、取得時の税率区分による差はなくなりました。ただし、エコカー減税(自動車重量税)は燃費基準の達成度で減免が決まる仕組みが続いています。さらに、走行距離の多い軽貨物では日々の燃料代の差が大きくなります。燃料費の動向は2026年4月の軽油引取税の暫定税率廃止を解説した記事もあわせて確認しておくと、維持費全体の見通しが立てやすくなります。
よくある質問
Q. 環境性能割はいつ廃止されましたか?
A. 令和8年(2026年)3月31日をもって廃止されました。自動車税環境性能割(登録車)と軽自動車税環境性能割(軽自動車)の両方が対象で、2026年4月1日以降に取得・登録した車にはかかりません(経済産業省・福岡県・船橋市の案内)。
Q. 黒ナンバーの軽バンには、廃止前にいくらの環境性能割がかかっていましたか?
A. 営業用の軽貨物車(車両総重量2.5t以下のトラック)は、燃費性能などに応じて非課税・0.5%・1.0%・2.0%のいずれかでした。取得価額150万円なら、0円〜30,000円の範囲です(宮崎県の税率一覧をもとに計算)。
Q. 中古の軽バンを買う場合も関係がありますか?
A. 廃止前は中古車も課税対象でしたが、取得価額が50万円以下なら免税点で課税されていませんでした。年式が古く取得価額が低い中古車は、廃止前後で違いがないこともあります。
Q. リースの月額料金は下がりますか?
A. リースでは取得時の税はリース会社が負担し、月額料金に含めて設定されるのが一般的な構造です。ただし、廃止を受けて料金を改定したかどうかは各社が個別に判断するため、最新の見積もりで確認してください。
Q. 毎年の軽自動車税もなくなったのですか?
A. なくなっていません。保有時の税は「軽自動車税種別割」から「軽自動車税」に名称が変わりましたが、税率は変わっていません(兵庫県の案内)。今後のあり方は令和9年度税制改正で結論を得るとされています。
Q. 2026年3月以前に払った環境性能割は返ってきますか?
A. 今回確認した国・自治体の資料には、廃止前に納めた環境性能割を還付するという案内はありません。個別の事情がある場合は、都道府県の自動車税事務所に問い合わせてください。
まとめ:取得時の税は軽くなったが、比べ方の基本は変わらない
- 軽自動車税の環境性能割は2026年3月31日で廃止。4月以降に取得する軽バンにはかからない
- 黒ナンバーの軽貨物車の旧税率は非課税・0.5%・1.0%・2.0%。取得価額150万円なら最大30,000円程度の差
- 取得価額50万円以下の中古車は、もともと課税されていなかった
- 消費税・自動車重量税・自賠責保険料などの購入時費用は引き続きかかる
- リースは税が月額に含まれる構造。料金改定の有無は各社の最新見積もりで確認する
- 保有時の軽自動車税のあり方は令和9年度税制改正で結論を得る予定で、まだ決まっていない
環境性能割の廃止で、軽バンを購入するときの初期費用は数千円〜数万円の規模で下がる可能性があります。ただ、購入とリースの総額を左右するのは、車両価格・契約期間・走行距離・メンテナンスの条件です。2026年4月以降の最新の見積もりを並べて、手元資金と稼働計画に合う方法を選んでください。
開業にあたって車両をリースで用意する場合の選択肢として、最新の月額を確認しておきましょう。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
コメント