※本記事は広告(PR)を含みます
インボイス登録をした軽貨物ドライバーの多くが使ってきた「2割特例」は、個人事業者の場合2026年分の申告で終わります。代わりに令和8年度税制改正で、個人事業者だけが使える「3割特例」が2027年分・2028年分の2年間に限って設けられました。この記事では、2027年分以降の消費税を「3割特例」「簡易課税(軽貨物は第5種)」「本則課税(一般課税)」のどれで申告すると納税額が少なくなるのかを、計算式と仮定を示したうえで比べます。届出の期限もあわせて整理します。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
結論:2027・2028年分は「3割特例か本則課税か」の二択で考える
先に結論をまとめます。軽貨物運送業は簡易課税だと第5種事業(みなし仕入率50%)になります。簡易課税の納税額は「売上の消費税額×50%」、3割特例の納税額は「売上の消費税額×30%」です。そのため、3割特例を使える年は、簡易課税より3割特例のほうが必ず納税額が少なくなります。
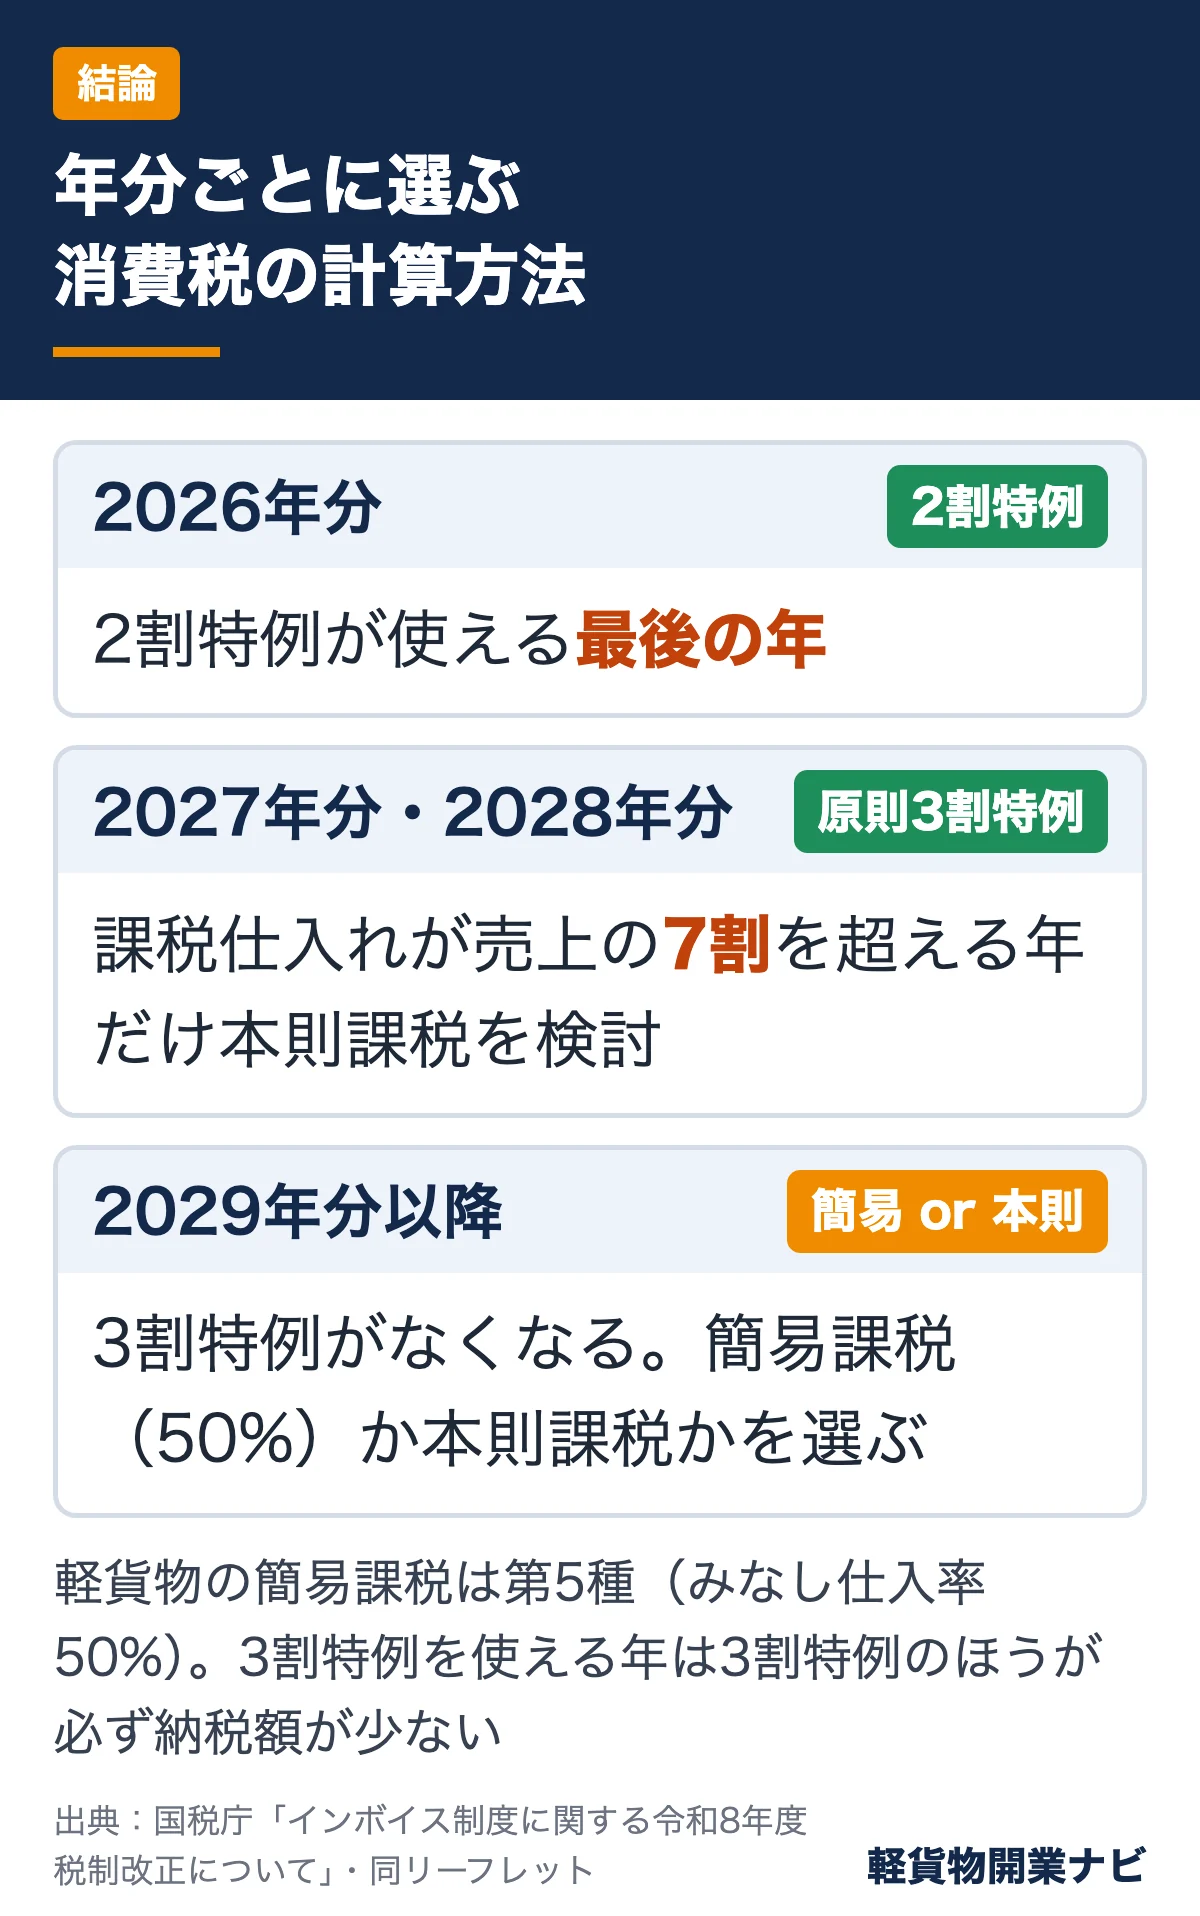
比べる相手は本則課税(一般課税)だけです。本則課税は「売上の消費税額−実際に払った経費の消費税額」で計算するので、経費のうち消費税がかかる支出(課税仕入れ)が売上の70%を超える年だけ、本則課税のほうが有利になります。車両を一括で買った年などがこれに当たります。
- 2026年分:2割特例が使える最後の年(計算方法はインボイス2割特例の計算例と2026年確定申告の書き方で解説しています)
- 2027年分・2028年分:3割特例が使えるなら原則3割特例。課税仕入れが売上の7割を超える年だけ本則課税を検討
- 2029年分以降:3割特例がなくなるため、簡易課税(50%)か本則課税かを選ぶ。2028年分を3割特例で申告していれば、簡易課税の届出は2029年分の申告期限(2030年4月1日)まで間に合う
3割特例の対象期間・要件・届出の特例は、国税庁「インボイス制度に関する令和8年度税制改正について」とリーフレットに基づいています。以下、順に根拠を確認していきます。
3割特例とは|2割特例の後継で個人事業者のみ・2年間
制度の中身
国税庁のリーフレット「インボイス制度に関する令和8年度税制改正について」(令和8年4月、同年5月改訂)によると、個人事業者である適格請求書発行事業者(インボイス発行事業者)の令和9年分(2027年分)と令和10年分(2028年分)の消費税申告では、売上の消費税額から、その7割に当たる額を控除できます。結果として、納付税額は売上の消費税額の3割になります(出典:国税庁リーフレット)。
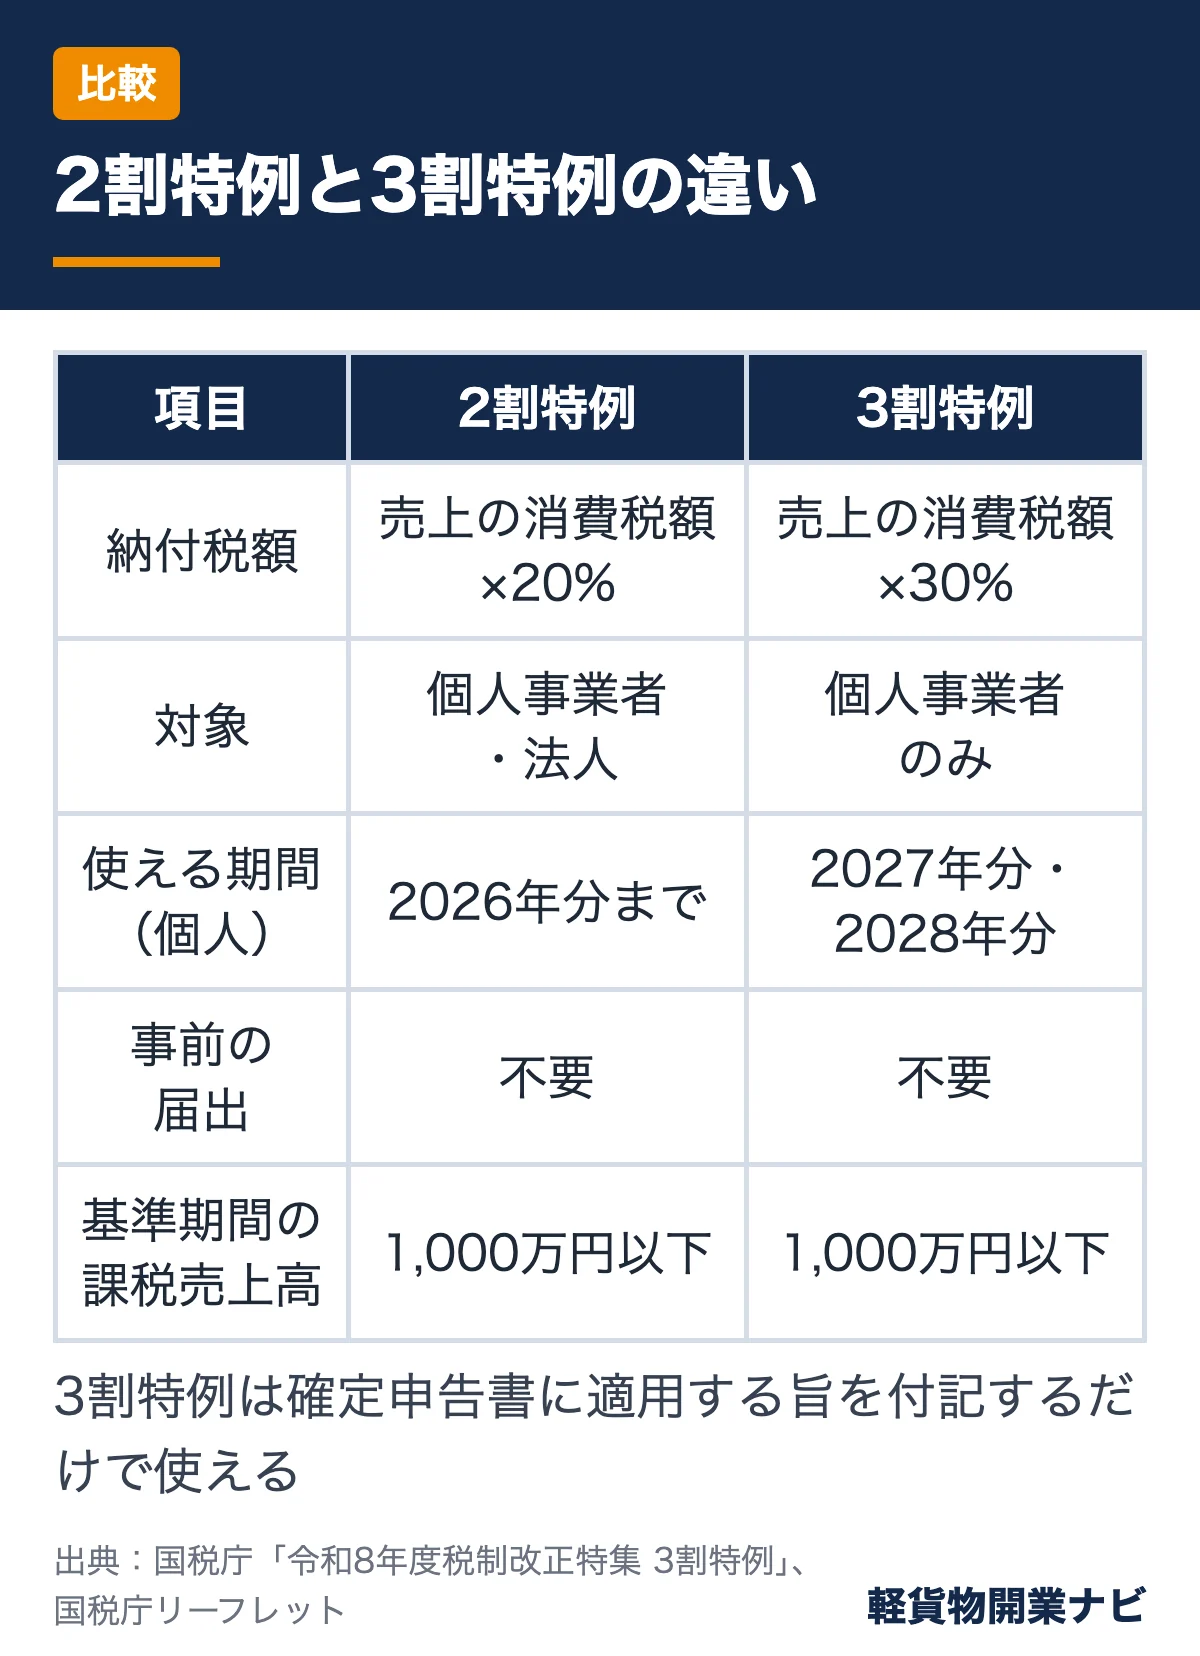
同じリーフレットには、現行の2割特例は「令和8年9月30日までの日の属する課税期間」で終了すると書かれています。個人事業者の課税期間は1月〜12月の暦年なので、2割特例が使えるのは2026年分までです。
2割特例と3割特例の違い
| 項目 | 2割特例 | 3割特例 |
|---|---|---|
| 納付税額 | 売上の消費税額×20% | 売上の消費税額×30% |
| 対象 | 個人事業者・法人 | 個人事業者のみ(法人は不可) |
| 使える期間(個人) | 2026年分まで | 2027年分・2028年分 |
| 事前の届出 | 不要 | 不要(確定申告書に適用する旨を付記) |
| 基準期間の課税売上高 | 1,000万円以下 | 1,000万円以下 |
出典:国税庁「令和8年度税制改正特集 3割特例」、国税庁リーフレット
国税庁の特集資料では、3割特例は「事前に届出等の必要なく、申告書の所定欄に適用を受ける旨を記載するだけで適用可能」で、仕入れに係る消費税額の実額計算も不要とされています。つまり、2割特例と同じように、受け取ったインボイスを集計しなくても申告できます。
なお、そもそもインボイス登録を続けるべきか(免税事業者に戻るか)という判断は、軽貨物ドライバーのインボイス制度対応ガイド(免税と課税の比較)で扱っています。この記事は「登録を続ける前提で、どの計算方法を選ぶか」に絞ります。
軽貨物の簡易課税は第5種事業・みなし仕入率50%
簡易課税制度は、売上の消費税額に業種ごとの「みなし仕入率」を掛けた額を、仕入れの消費税額とみなして控除する方法です。国税庁タックスアンサーNo.6505によると、第5種事業は「運輸通信業、金融業および保険業、サービス業(飲食店業に該当するものを除く)」で、みなし仕入率は50%です(出典:国税庁 No.6505 簡易課税制度)。
事業区分の判定について、国税庁タックスアンサーNo.6509は、第5種事業も「おおむね日本標準産業分類の大分類に掲げる分類を基礎として判定」するとしています(出典:国税庁 No.6509 簡易課税制度の事業区分)。荷主や元請から運送料・委託料を受け取る軽貨物運送は運輸業に当たるため、第5種事業として扱うのが基本です。物品の販売など別の事業もしている場合は、売上を事業ごとに区分する必要があります(区分しない部分には、区分していない事業のうち最も低いみなし仕入率が適用されます)。
簡易課税を使うための主な条件は次のとおりです(出典:国税庁 No.6505)。
- 「消費税簡易課税制度選択届出書」を提出していること(原則は適用したい年の前年12月31日まで)
- 基準期間(個人は前々年)の課税売上高が5,000万円以下であること
- いったん選ぶと、事業を廃止した場合を除き原則2年間は継続しなければならない
ここで大事なのは、みなし仕入率50%の第5種は、3割特例(控除率70%に相当)よりも控除が小さいという点です。国税庁のQ&A(問117-3)は、小売業(第2種・80%)なら3割特例より簡易課税のほうが納付税額が少なくなると説明していますが、これは卸売業・小売業のようにみなし仕入率が70%を超える業種の話です(出典:国税庁 インボイスQ&A 問117-3)。軽貨物ドライバーが同じ理屈で「簡易課税のほうが得」と考えるのは誤りです。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
売上500万円・800万円で比べる納税額シミュレーション
計算の前提と計算式
次の仮定で、3つの方式の納税額(国税と地方消費税の合計の概算)を比べます。実際の申告では国税7.8%と地方消費税2.2%に分けて計算し、端数処理もあるため、数千円程度ずれることがあります。
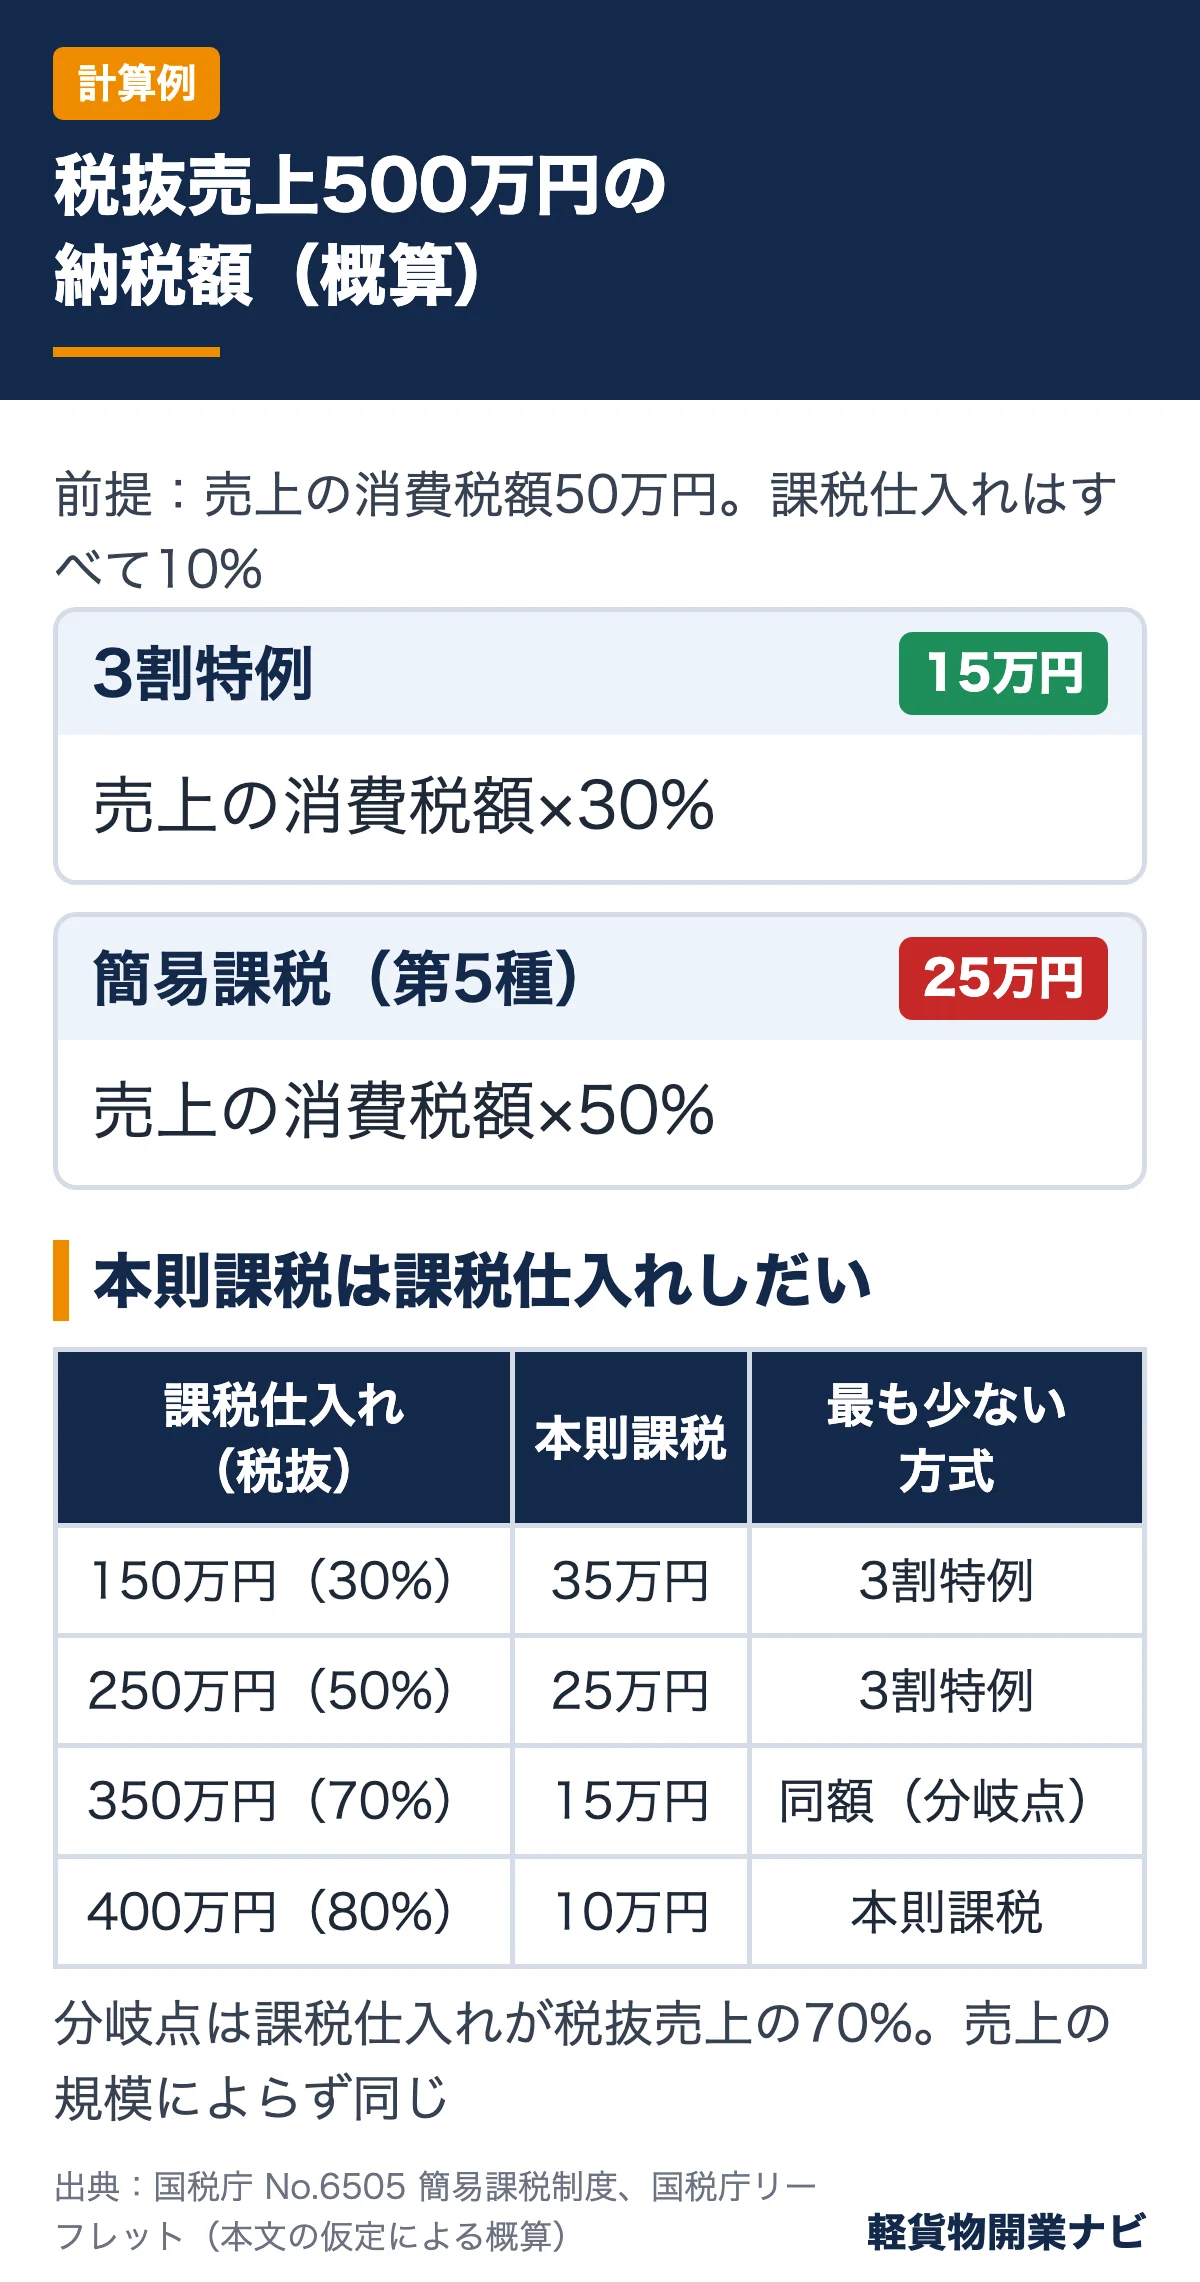
- 売上はすべて標準税率10%の課税売上(税抜500万円 → 売上の消費税額50万円、税抜800万円 → 80万円)
- 課税仕入れ(燃料費・リース料・修理代・高速代など、消費税がかかる経費)を税抜で売上の30%・50%・70%・80%の4通りで仮定
- 課税仕入れはすべて10%で、インボイスを保存できているものとする
計算式は次のとおりです。
- 3割特例:売上の消費税額×30%
- 簡易課税(第5種):売上の消費税額−売上の消費税額×50%=売上の消費税額×50%
- 本則課税:売上の消費税額−課税仕入れの消費税額
税抜売上500万円の場合
| 課税仕入れ(税抜) | 3割特例 | 簡易課税(第5種) | 本則課税 | 最も少ない方式 |
|---|---|---|---|---|
| 150万円(売上の30%) | 15万円 | 25万円 | 50万−15万=35万円 | 3割特例 |
| 250万円(50%) | 15万円 | 25万円 | 50万−25万=25万円 | 3割特例 |
| 350万円(70%) | 15万円 | 25万円 | 50万−35万=15万円 | 同額(分岐点) |
| 400万円(80%) | 15万円 | 25万円 | 50万−40万=10万円 | 本則課税 |
税抜売上800万円の場合
| 課税仕入れ(税抜) | 3割特例 | 簡易課税(第5種) | 本則課税 | 最も少ない方式 |
|---|---|---|---|---|
| 240万円(売上の30%) | 24万円 | 40万円 | 80万−24万=56万円 | 3割特例 |
| 400万円(50%) | 24万円 | 40万円 | 80万−40万=40万円 | 3割特例 |
| 560万円(70%) | 24万円 | 40万円 | 80万−56万=24万円 | 同額(分岐点) |
| 640万円(80%) | 24万円 | 40万円 | 80万−64万=16万円 | 本則課税 |
表から読み取れること
売上規模にかかわらず、簡易課税(第5種)は3割特例より常に多くなります。500万円なら年10万円、800万円なら年16万円の差です(いずれも上の仮定での概算)。3割特例が使える2027年分・2028年分に、わざわざ簡易課税を選ぶ理由は軽貨物ではほぼありません。
3割特例と本則課税の分岐点は「課税仕入れが税抜売上の70%」です。これは売上の規模によらず同じです。課税仕入れの割合が70%を下回る年は3割特例、上回る年は本則課税が有利になります。
なお、課税仕入れの割合は「経費率」とは一致しません。後で説明するとおり、任意保険料や自動車税など消費税がかからない支出も経費には含まれるため、帳簿上の経費率よりも課税仕入れの割合は低くなるのが一般的です。自分の数字を出すときは、前年の帳簿から消費税がかかる支出だけを拾い出してください。経費の科目ごとの考え方は軽貨物の経費一覧も参考になります。
本則課税が得になるケース|車両購入の年と課税仕入れの多い人
課税仕入れに入るもの・入らないもの
本則課税で控除できるのは、消費税がかかっている支出だけです。軽貨物の主な経費を分けると次のようになります。
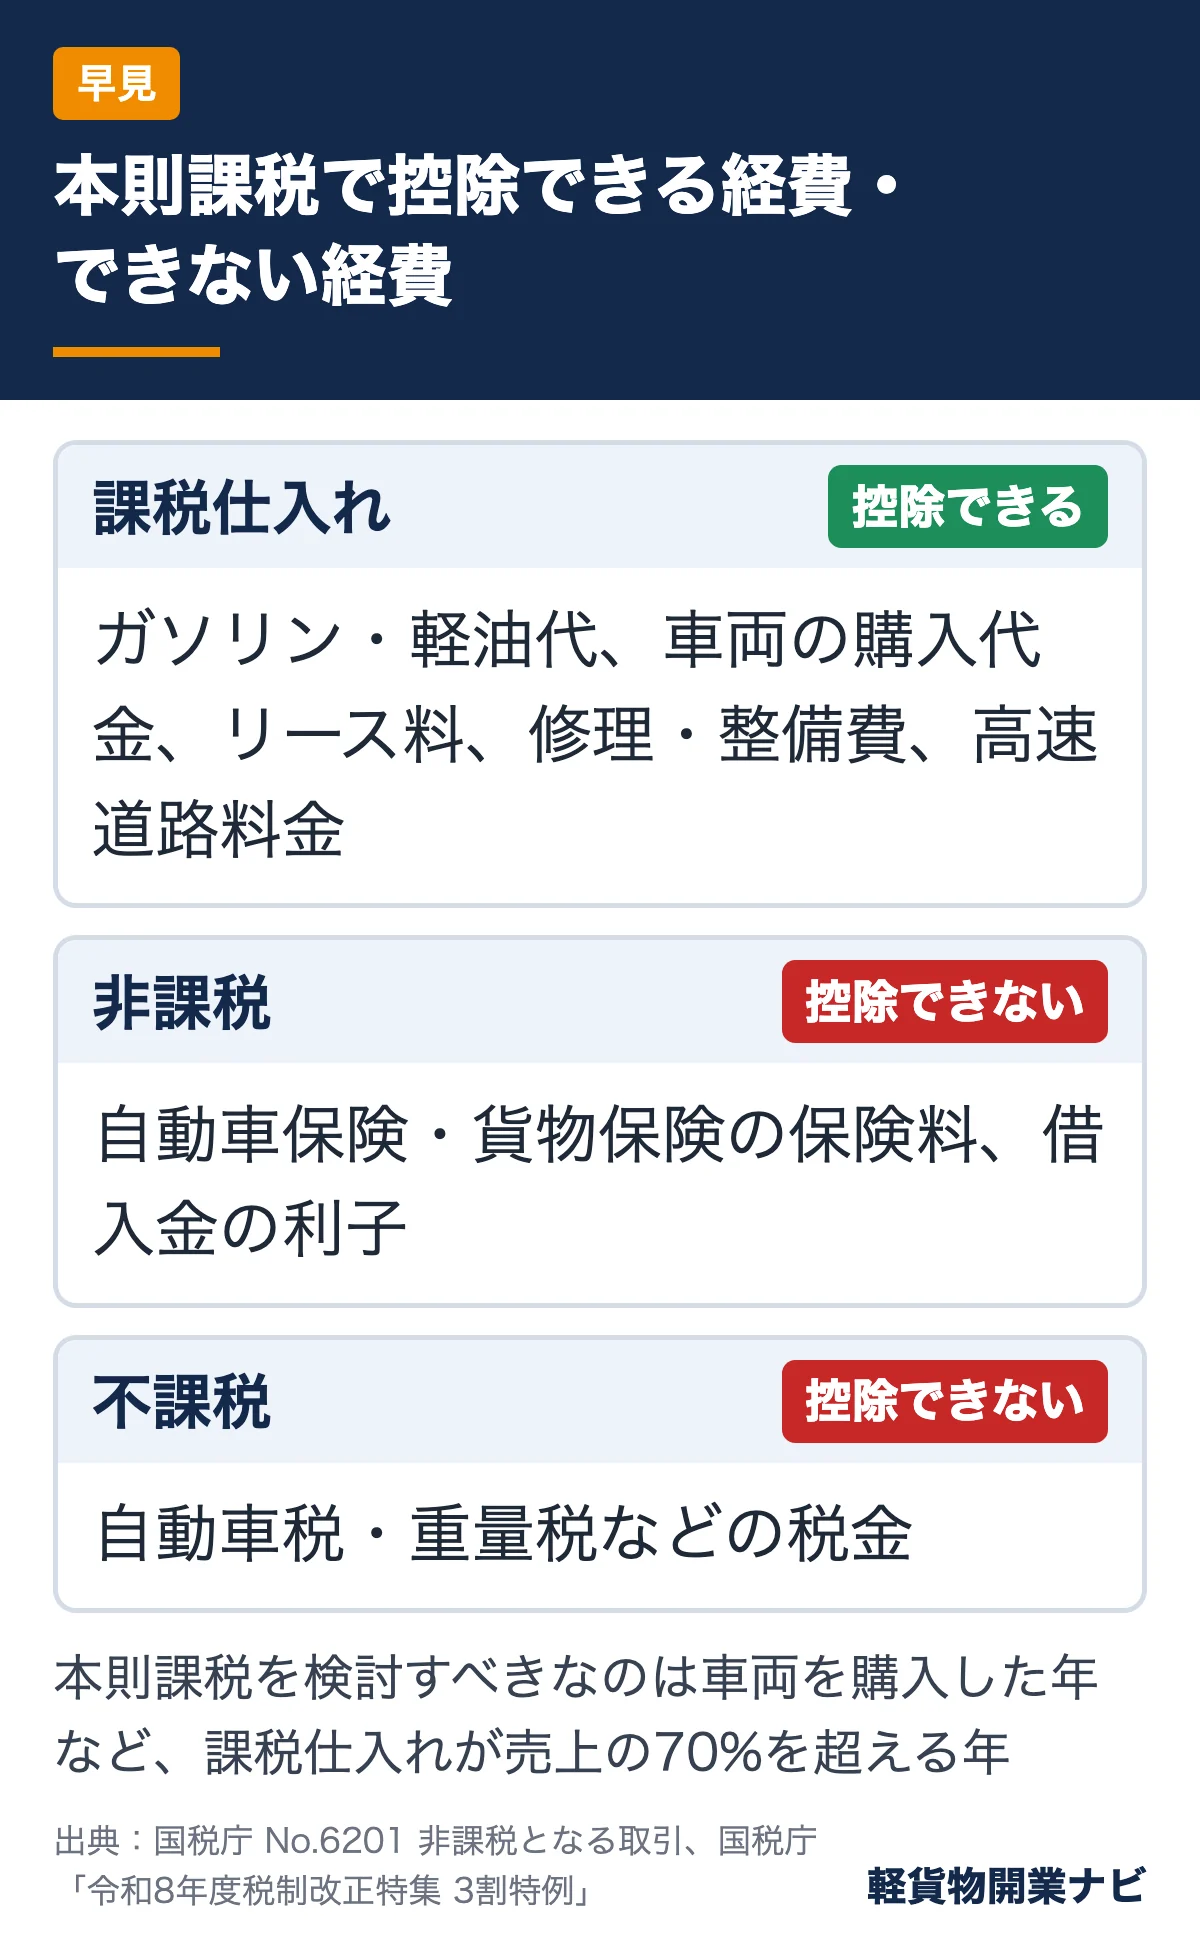
| 区分 | 軽貨物での主な例 | 本則課税での扱い |
|---|---|---|
| 課税仕入れ | ガソリン・軽油代、車両の購入代金、リース料、修理・整備費、タイヤ、高速道路料金、駐車場代(月極の車庫など)、スマホ通信費、事務用品 | インボイス等の保存を条件に控除できる |
| 非課税 | 自動車保険・貨物保険の保険料、借入金の利子 | 控除できない |
| 不課税 | 自動車税・重量税などの税金、従業員への給与 | 控除できない |
保険料・利子が非課税取引に当たることは国税庁 No.6201 非課税となる取引で確認できます。リース料の消費税の扱いはリース料の仕訳と消費税の扱いで詳しく説明しています。
本則課税を検討すべき年
軽貨物ドライバーで課税仕入れが売上の70%を超えやすいのは、次のような年です。
- 車両を現金・ローンで購入した年:本則課税では、購入した年に車両代金の消費税を一括で控除できます。売上の消費税額より仕入れの消費税額が多ければ、還付を受けられる場合もあります
- 売上の大部分を外注費として他のドライバーに支払っている人:外注先がインボイス発行事業者なら、その支払いは課税仕入れになります
国税庁の特集資料(Q3)とQ&A問117-3は、多額の設備投資などで仕入れの消費税額が売上の消費税額を上回る場合、一般課税なら還付税額が生じるが、3割特例や簡易課税では通常還付は生じない、と注意を促しています(出典:国税庁 令和8年度税制改正特集)。
本則課税を選ぶときの注意点
本則課税は、仕入れの消費税額を実額で計算するため、インボイス(適格請求書)や帳簿の保存が必要です。免税事業者(インボイス発行事業者以外)から仕入れた分は全額を控除できず、経過措置で一定割合だけ控除できます。この割合は令和8年度改正で見直され、令和8年10月1日から2年間は70%、その後2年間は50%、さらに1年間は30%とされました(出典:国税庁リーフレット)。個人の整備工場などインボイス未登録の相手との取引が多い人は、本則課税での控除額がその分小さくなります。
3割特例は、毎年の申告時に適用するかどうかを決める仕組みです。たとえば「2027年分は車両購入があるので本則課税、2028年分は3割特例」という使い分けもできます。ただし後述のとおり、2029年分の簡易課税の届出期限は「2028年分に3割特例を使ったかどうか」で変わります。
3割特例を使えない人の判定ポイント
3割特例は、インボイス登録を機に免税事業者から課税事業者になった個人事業者のための措置です。国税庁のフローチャートとQ&A問115-2では、主に次のような場合は適用できないとされています(出典:国税庁 インボイスQ&A 問115-2)。
- 基準期間の課税売上高が1,000万円を超える:2027年分は2025年、2028年分は2026年の課税売上高で判定
- 特定期間の課税売上高が1,000万円を超える:特定期間は前年1月〜6月。国税庁のフローチャートでは、課税売上高に代えて同期間の給与等支払額で判定することも可能とされています
- インボイス発行事業者の登録をしていない
- 法人である(法人成りした場合は使えません)
- 届出により課税期間を1か月・3か月に短縮している
- 相続や高額な資産の仕入れにより課税事業者となる課税期間
軽貨物ドライバーで特に注意したいのは、売上が伸びて基準期間(2年前)の課税売上高が1,000万円を超えた場合です。その年は3割特例も2割特例も使えず、本則課税か簡易課税で申告します。売上1,000万円前後の人は、2025年・2026年の課税売上高を帳簿で確認しておきましょう。
3割特例が使えない年に簡易課税を選びたい場合は、届出の期限が問題になります。前年に2割特例か3割特例を使っていれば、次の章で説明する期限の特例が使えます。
2029年分以降を見すえた届出スケジュール
簡易課税届出の期限の特例
簡易課税制度選択届出書は、原則として適用を受けたい課税期間の初日の前日(個人なら前年の12月31日)までに出す必要があります。令和8年度改正では、2割特例や3割特例の適用を受けた課税期間の翌課税期間については、その翌課税期間の確定申告期限までに届出書を出せば、その課税期間から簡易課税を適用できることになりました(出典:国税庁リーフレット)。国税庁の資料では、令和10年分(2028年分)を3割特例で申告した個人事業者が令和11年分(2029年分)から簡易課税を適用する場合、届出期限は令和12年(2030年)4月1日と示されています(2030年3月31日が日曜日のため)。
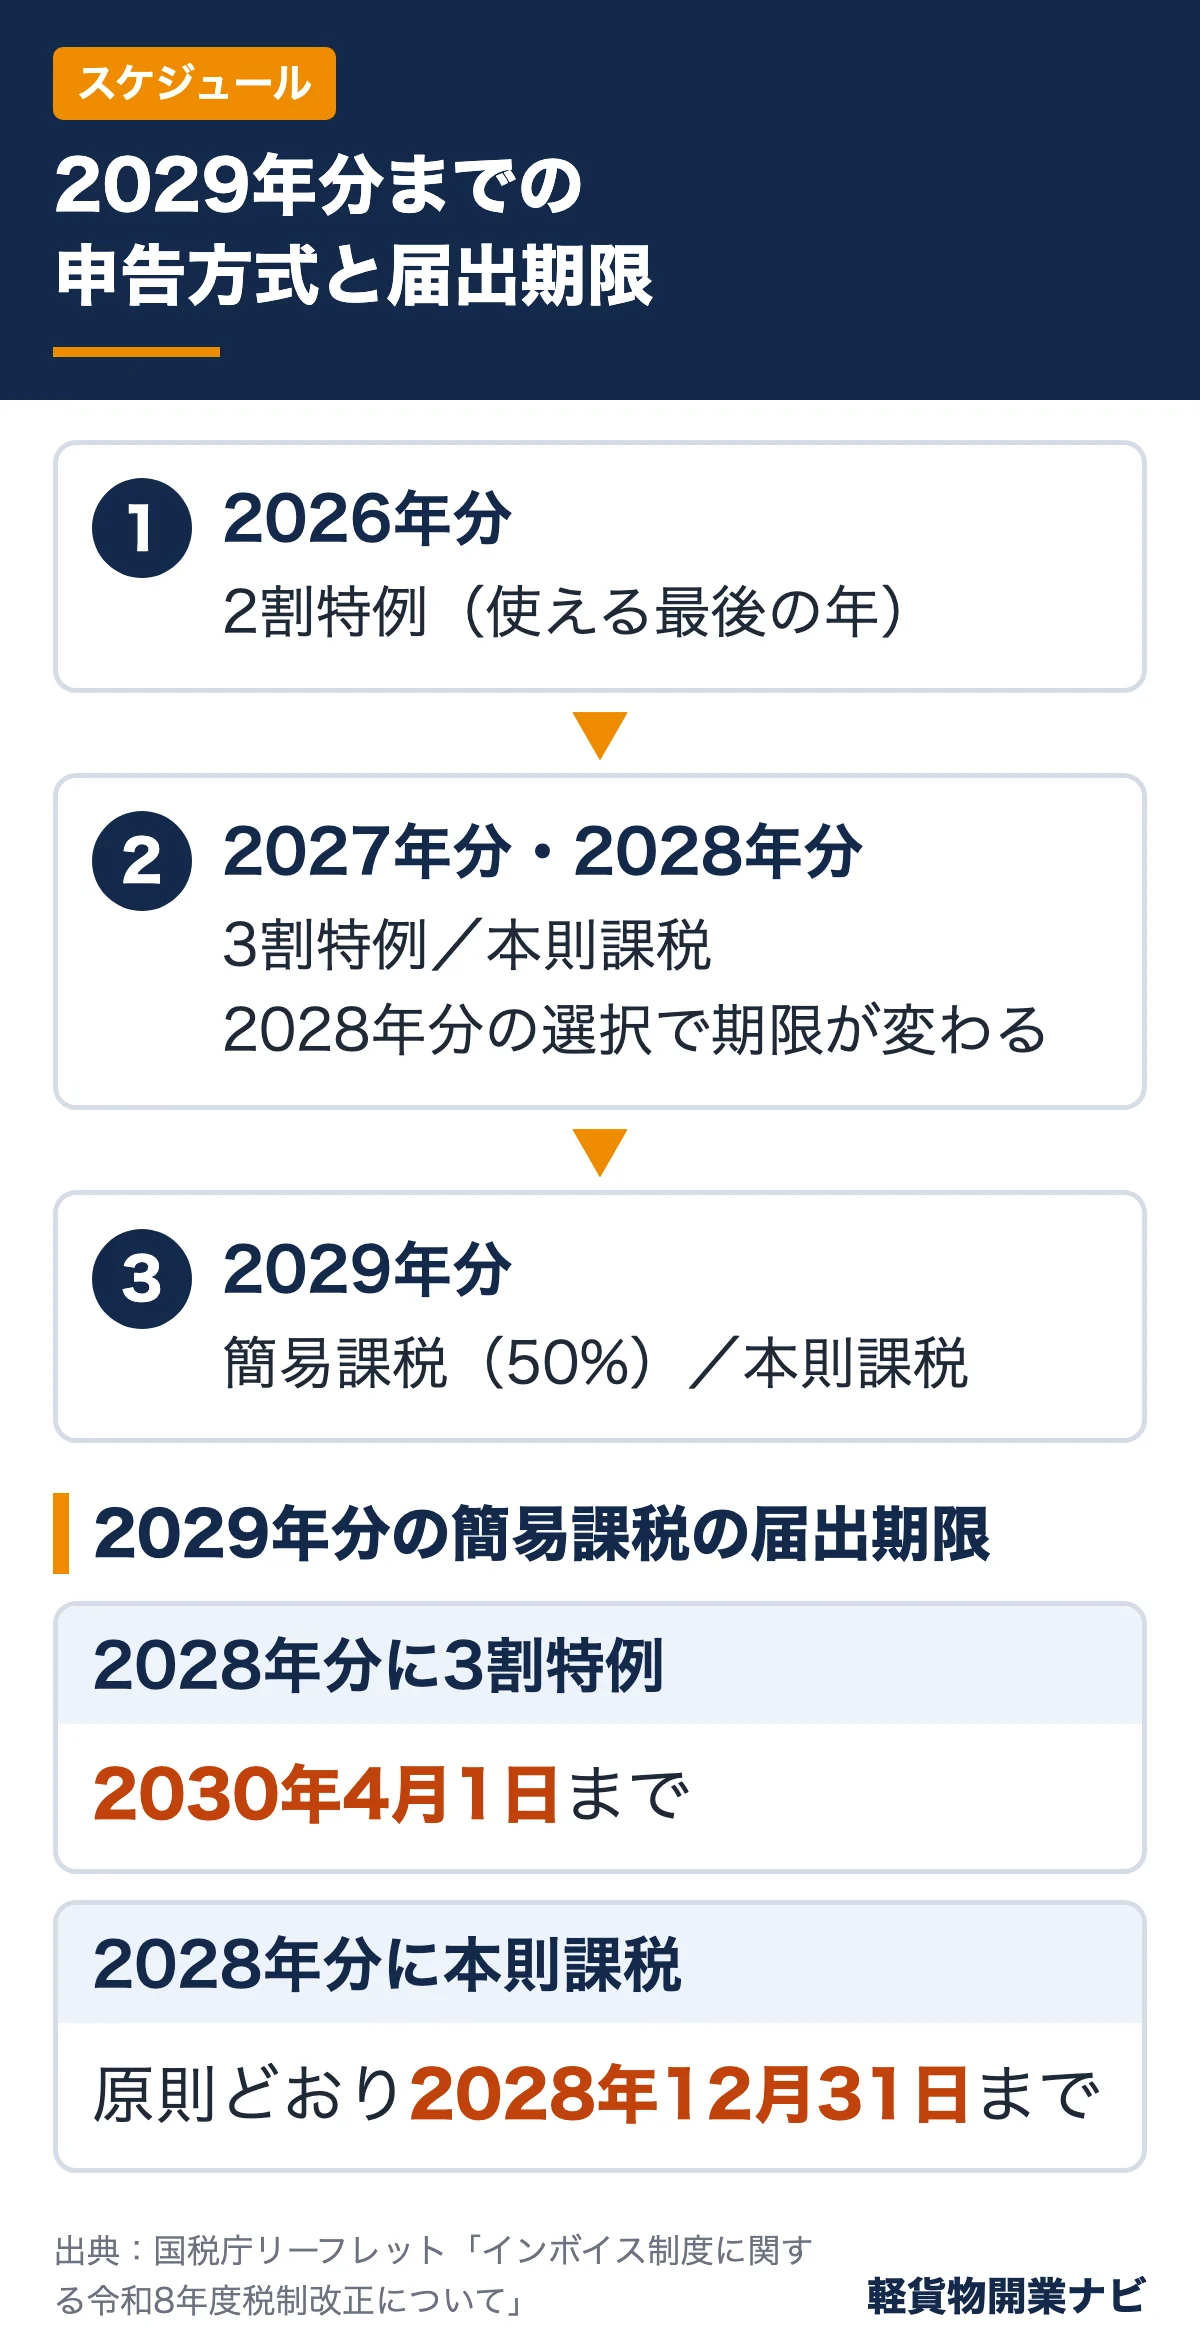
| 申告する年分 | 選べる方式(第5種の軽貨物) | 簡易課税を使う場合の届出期限 |
|---|---|---|
| 2026年分 | 2割特例/本則課税/簡易課税(届出済の場合) | (2割特例が最も有利なのが通常) |
| 2027年分 | 3割特例/本則課税(簡易課税は3割特例より不利) | 2026年分に2割特例を使っていれば、2027年分の申告期限(2028年3月31日)まで |
| 2028年分 | 3割特例/本則課税 | 2027年分に3割特例を使っていれば、2028年分の申告期限まで |
| 2029年分 | 簡易課税(50%)/本則課税 | 2028年分に3割特例を使っていれば2030年4月1日まで。使っていなければ原則どおり2028年12月31日まで |
申告期限が土日・祝日などに当たる場合は翌日(休日明け)となります(国税庁 インボイスQ&A 問117-3 注1)。届出期限の特例は、翌課税期間が令和8年10月1日以後に終了する場合に適用されます。
見落としやすいポイント
期限の特例は「直前の年に2割特例か3割特例を使ったこと」が条件です。2028年分を車両購入などで本則課税にした場合、2029年分から簡易課税を選ぶには、原則どおり2028年12月31日までに届出書を出す必要があります。2028年に本則課税を選ぶ可能性がある人は、この期限を先に確認しておくと安全です。
2029年分からは、簡易課税(売上の消費税額×50%)と本則課税(売上の消費税額−課税仕入れの消費税額)の比較になります。分岐点は「課税仕入れが税抜売上の50%」に下がります。課税仕入れが50%を下回る人は簡易課税、上回る人は本則課税が有利です。簡易課税は原則2年間やめられないので、車両の買い替え予定がある年とぶつからないかも考えて選びましょう。
よくある質問
Q. 3割特例を使うのに事前の届出は必要ですか?
A. 不要です。国税庁の特集資料では、事前に届出等の必要はなく、確定申告書の所定欄に適用を受ける旨を記載するだけで適用できるとされています。
Q. 軽貨物ドライバーは簡易課税の第何種事業ですか?
A. 運輸通信業に当たるため、第5種事業(みなし仕入率50%)が基本です。物品販売など別の事業も営んでいる場合は、売上を事業ごとに区分して計算します。
Q. 2027年分に向けて、2026年中に簡易課税の届出を出しておくべきですか?
A. 3割特例が使える見込みなら、急ぐ必要は小さいと考えられます。第5種の簡易課税は3割特例より納税額が多くなるためです。2027年分に3割特例が使えない見込みの人で、2026年分に2割特例を使った場合は、2027年分の申告期限(2028年3月31日)まで届出を出せます。
Q. 法人成りした場合も3割特例は使えますか?
A. 使えません。国税庁のリーフレットでは、3割特例は個人事業者のみの措置で、法人は適用不可とされています。
Q. 3割特例を選ぶと消費税の還付は受けられますか?
A. 通常は受けられません。仕入れの消費税額が売上の消費税額を上回る年に還付を受けられるのは本則課税(一般課税)だけです。車両購入などで還付の可能性がある年は、本則課税での計算もしておきましょう。
Q. 2027年分を本則課税、2028年分を3割特例にすることはできますか?
A. 3割特例は申告ごとに適用を判断する仕組みのため、年ごとに使い分けることができます。ただし2029年分の簡易課税の届出期限は、2028年分に3割特例を使ったかどうかで変わります。
まとめ
- 2割特例は個人事業者は2026年分で終了。2027年分・2028年分は、基準期間の課税売上高1,000万円以下などの要件を満たせば3割特例(売上の消費税額×30%)が使える
- 軽貨物の簡易課税は第5種(50%)なので、3割特例が使える年は簡易課税より3割特例が必ず有利
- 本則課税が有利になるのは、課税仕入れが税抜売上の70%を超える年(車両購入の年など)
- 2029年分以降は簡易課税と本則課税の比較になり、分岐点は課税仕入れ50%
- 2028年分を3割特例で申告すれば、2029年分の簡易課税届出は2030年4月1日まで。2028年分を本則課税にするなら2028年12月31日が期限
具体的な納税額は、端数処理や事業の内容によって変わります。判断に迷う場合は、税務署や税理士に確認してください。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
コメント