※本記事は広告(PR)を含みます
インボイス未登録(免税事業者)のまま軽貨物の委託を受けている方にとって、2026年10月1日は一つの節目です。元請が免税事業者からの仕入れについて控除できる消費税の割合が、80%から70%に下がりました。この記事では、控除割合がこの先どう縮んでいくのか、元請の負担がどれくらい増えるのか、単価交渉で何が許され何が問題になるのか、そして登録するかどうかをどう判断するかに絞って整理します。
インボイス制度そのものの仕組みは軽貨物ドライバーのインボイス制度対応ガイドで解説しています。本記事は「控除割合の段階縮小」と「元請との関係」に集中します。
開業にあたって車両をリースで用意する場合の選択肢として、次のサービスがあります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
結論:2026年10月から元請の控除は70%に下がり、単価への圧力は段階的に強まる
先に結論をまとめます。
- 何が変わったか:免税事業者など、インボイス発行事業者ではない相手からの仕入れについて、元請が控除できる消費税の割合が、2026年10月1日から80%→70%になりました。その後は2028年10月から50%、2030年10月から30%、2031年10月以降は0%と段階的に縮みます(国税庁「インボイス制度に関する令和8年度税制改正について」)。
- 改正前との違い:改正前は2026年10月から3年間50%、その後0%の予定でした。改正で縮小のペースはゆるやかになり、経過措置の期間も2年延びています(同ページ)。
- ドライバーへの影響:元請が本則課税(実額で仕入税額を控除する方法)で申告している場合、免税ドライバーへ支払う委託料のうち控除できない消費税分が、80%時代の「消費税相当額の2割」から「3割」に増えます。この差額を誰が負担するかが、単価交渉や取引継続の論点になります。
- 値下げ要請の線引き:取引条件の見直しを協議すること自体は直ちに問題にはなりませんが、一方的に著しく低い価格を設定したり、「登録しないなら取引を打ち切る」と一方的に通告したりすることは、独占禁止法や取適法上問題となるおそれがあると公正取引委員会のQ&Aで示されています(公正取引委員会 インボイスQ&A)。
- 登録判断:「元請が負担している控除不足額」と「登録した場合に自分が納める消費税額」を同じ物差しで比べるのが出発点です。計算式は後半の表で示します。
なお、ここでの数値例はすべて計算の仕組みを示すための仮定例です。実際の影響は、元請がどの方法で消費税を計算しているか、委託料がいくらか、契約がどう定めているかで変わります。
経過措置のスケジュール:80%→70%→50%→30%→0%
インボイス制度のもとでは、元請(仕入側)がインボイス発行事業者以外の相手から仕入れをした場合、原則として仕入税額控除ができません。ただし制度開始から一定期間は、仕入税額相当額の一定割合を控除できる経過措置が設けられています。国税庁の消費税Q&A(問113)に示された期間と割合は次のとおりです。
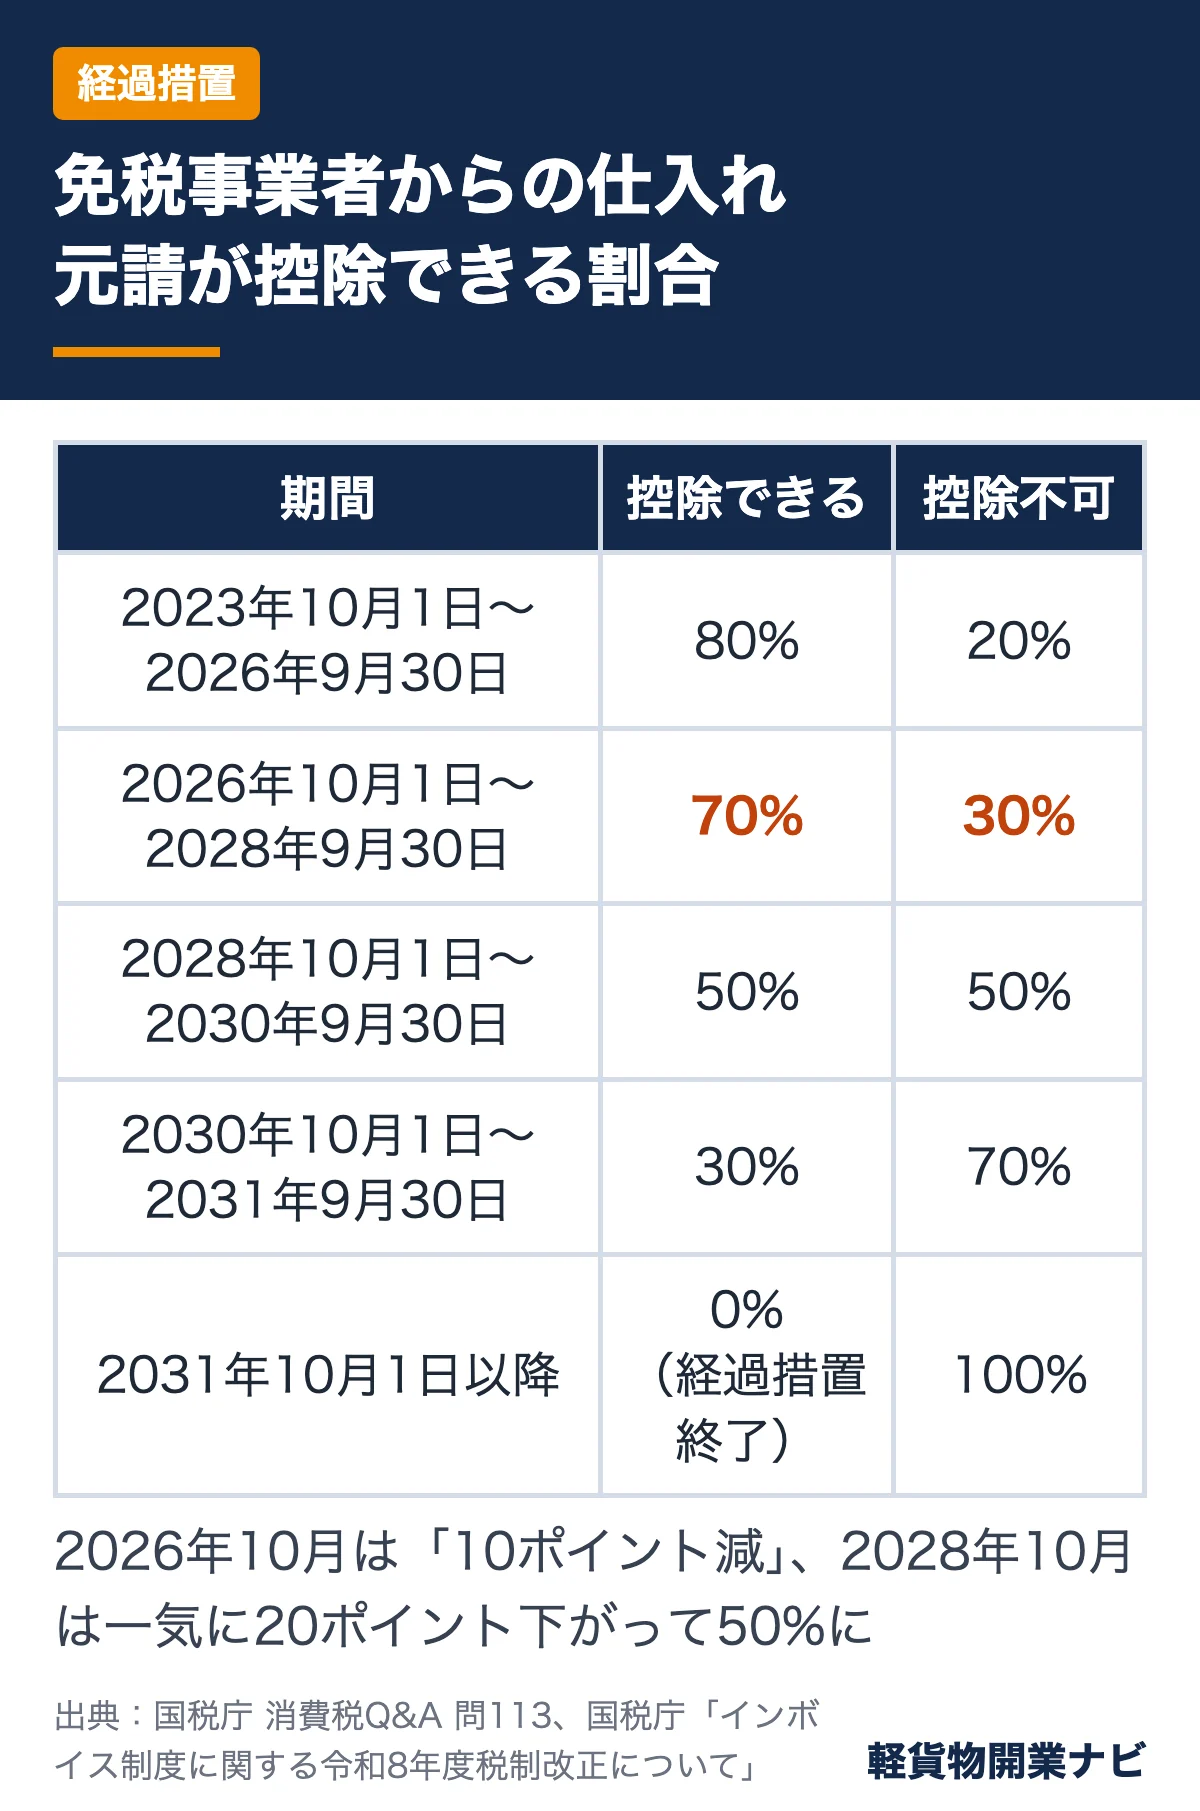
| 期間 | 元請が控除できる割合 | 元請が控除できない割合 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 20% |
| 2026年10月1日〜2028年9月30日 | 70% | 30% |
| 2028年10月1日〜2030年9月30日 | 50% | 50% |
| 2030年10月1日〜2031年9月30日 | 30% | 70% |
| 2031年10月1日以降 | 0%(経過措置終了) | 100% |
出典:国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問113(令和8年4月改訂)、国税庁 令和8年度税制改正ページ
この表を見ると、2026年10月の変化は「10ポイント減」ですが、2028年10月には一気に20ポイント下がって50%になります。2026年10月は「最初の一段」にすぎず、元請が取引条件を見直すタイミングは今後も複数回やってくる、と考えておくのが現実的です。
1事業者あたり年1億円を超える部分は対象外
あわせて、控除限度額も見直されました。一の免税事業者等からの経過措置の対象となる課税仕入れの合計額が、その年または事業年度で税込1億円(改正前は10億円)を超える場合、超えた部分には経過措置が適用されません。この見直しは2026年10月1日以後に開始する課税期間から適用されます(国税庁Q&A 問113)。
この上限は「元請から見て、一つの仕入先あたり」の金額です。個人の軽貨物ドライバー1人に年1億円を超える委託料が支払われるケースは通常考えにくく、多くの個人ドライバーにとっては直接の影響はありません。また、元請が12月決算の法人なら1億円上限は2027年1月から始まる事業年度から、といったように、元請の課税期間によって適用開始時期がずれる点も押さえておきましょう。
元請の負担はいくら増える?計算式と仮定例
経過措置を使ったときの控除額の計算方法は、国税庁Q&A(問130)で示されています。積上げ計算の場合、課税仕入れのつど「支払対価の額×110分の7.8×控除割合」で計算します(国税庁Q&A 問130)。110分の7.8は国税部分で、地方消費税を含めた消費税相当額はおおむね「税込額×10/110」になります。
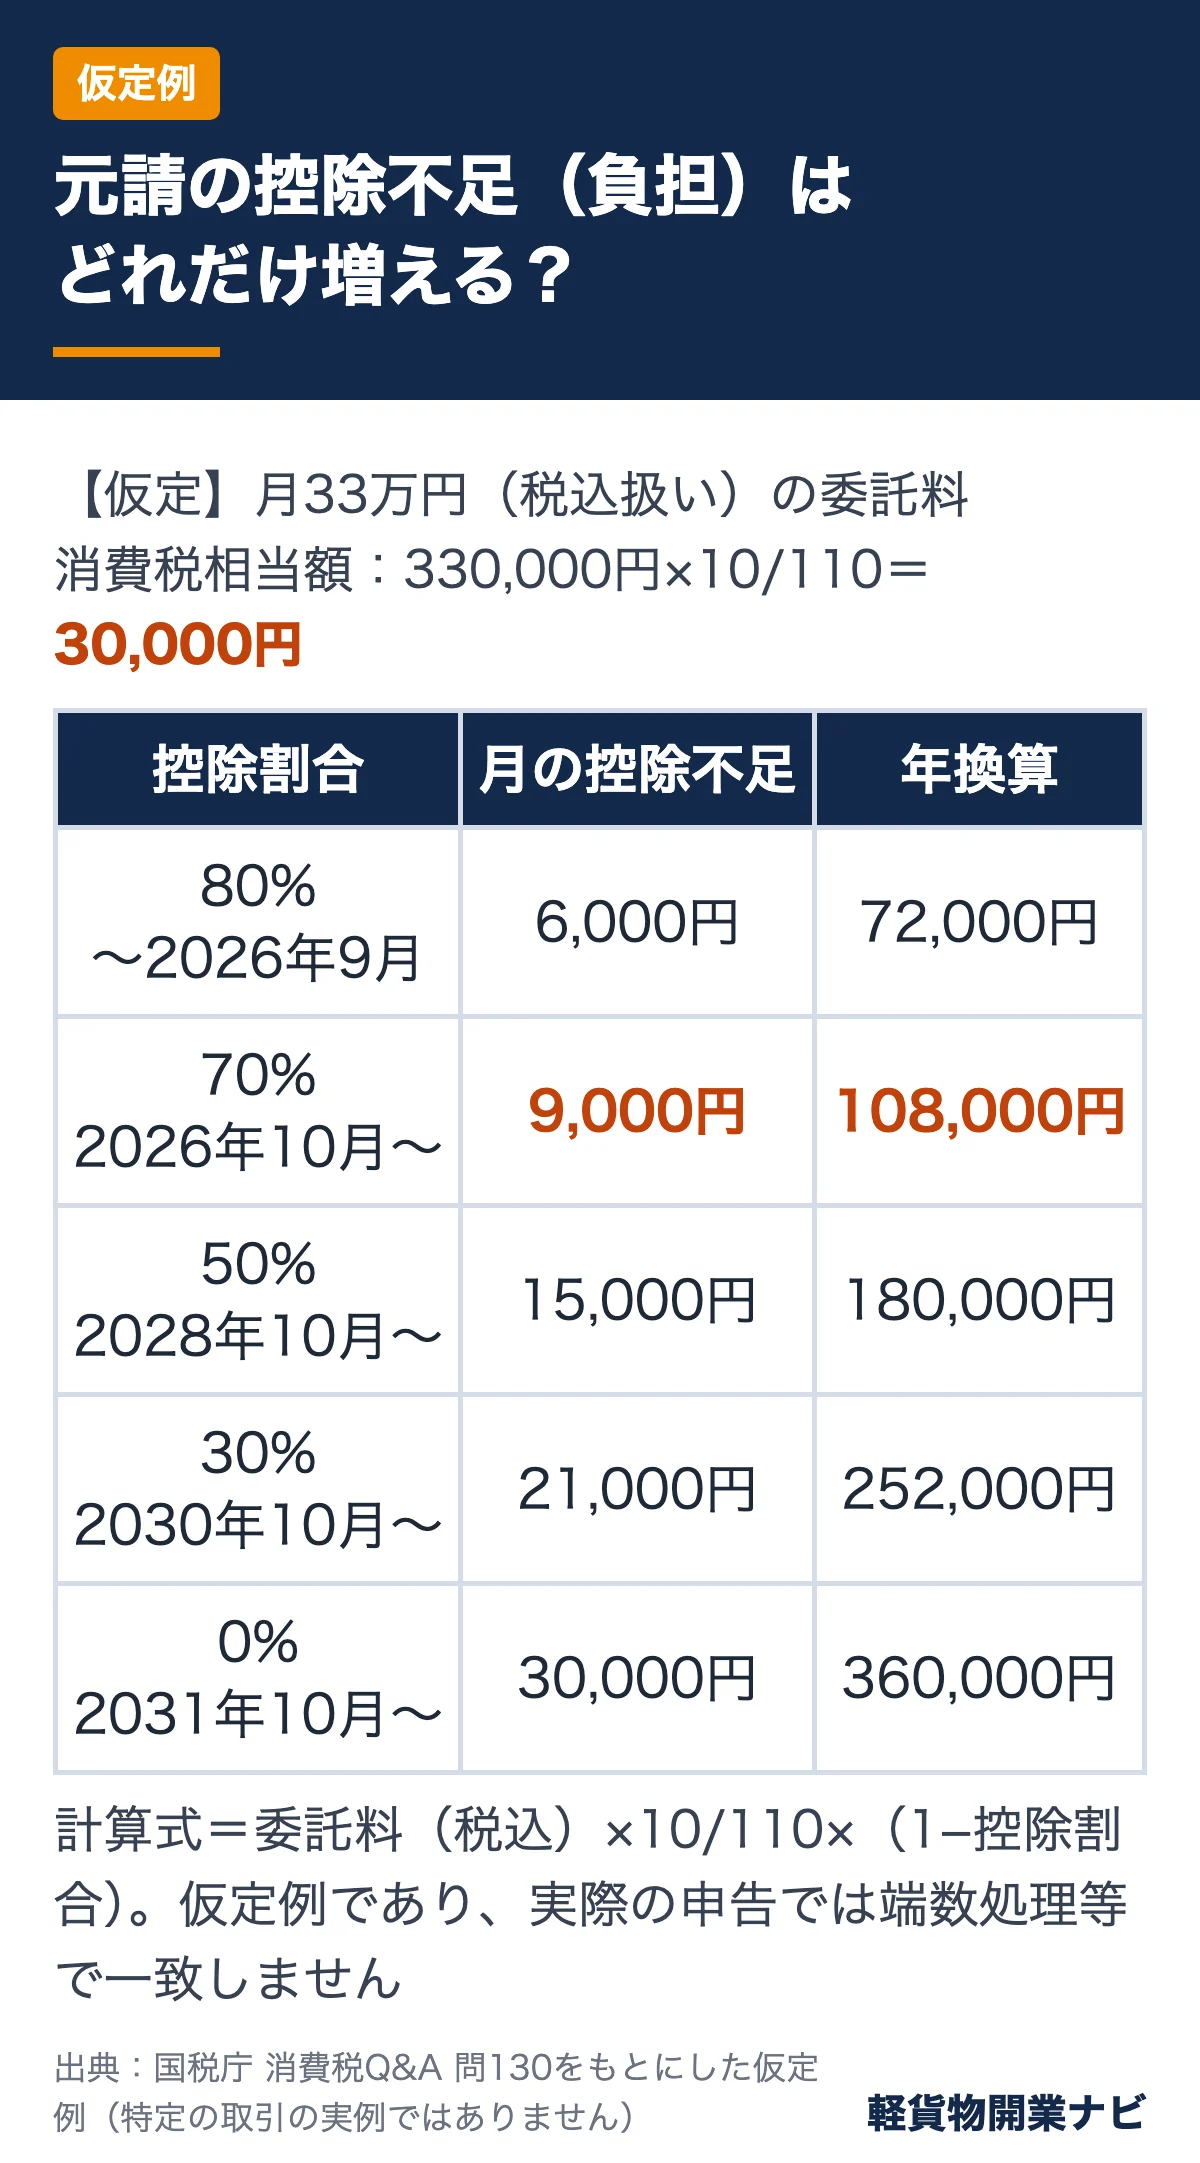
ここでは理解しやすいように、国税・地方税を合わせた「消費税相当額(税込額×10/110)」で概算します。以下はすべて仮定例であり、特定の会社や取引の実例ではありません。
【仮定】元請(本則課税で申告している課税事業者)が、免税事業者の軽貨物ドライバーに月33万円(税込扱い)の委託料を支払っている。
- 委託料に含まれる消費税相当額:330,000円×10/110=30,000円
- 元請が控除できる額:30,000円×控除割合
- 元請が控除できない額(元請の実質的な負担):30,000円×(1−控除割合)
| 期間 | 控除割合 | 月の控除額 | 月の控除不足(元請の負担) | 年換算の控除不足 |
|---|---|---|---|---|
| 登録事業者からの仕入れ(比較用) | 100% | 30,000円 | 0円 | 0円 |
| 〜2026年9月 | 80% | 24,000円 | 6,000円 | 72,000円 |
| 2026年10月〜 | 70% | 21,000円 | 9,000円 | 108,000円 |
| 2028年10月〜 | 50% | 15,000円 | 15,000円 | 180,000円 |
| 2030年10月〜 | 30% | 9,000円 | 21,000円 | 252,000円 |
| 2031年10月〜 | 0% | 0円 | 30,000円 | 360,000円 |
※仮定例。計算式=委託料(税込)×10/110×(1−控除割合)。実際の申告では国税(7.8/110)と地方消費税を分けて計算し、端数処理も行うため、金額は一致しません。
この仮定例では、2026年10月の変化で元請の控除不足は月6,000円→9,000円(月3,000円増、年36,000円増)です。委託料33万円に対して約0.9%の負担増にあたります。2028年10月には控除不足が月15,000円になり、80%時代の2.5倍です。
ドライバー1人分では小さく見えても、元請が多数の免税ドライバーと取引していれば、合計額は人数分だけ積み上がります。元請が「一律で単価を見直したい」と考える動機はここにあります。
元請の計算方法によっては影響がない
一方で、この負担増が生じるのは、元請が本則課税で申告している場合です。元請が簡易課税制度を選んでいる場合は、売上にかかる消費税額に事業区分ごとのみなし仕入率を掛けて仕入税額を計算するため(国税庁タックスアンサーNo.6505)、仕入先が登録しているかどうかで控除額は変わりません。元請自身が免税事業者の場合も同様です。「控除割合が下がったから」という説明で値下げを求められたときは、元請が実際に影響を受ける立場なのかを確認する余地があります。
10月をまたぐ仕事はどちらの割合?請求書に必要な記載事項
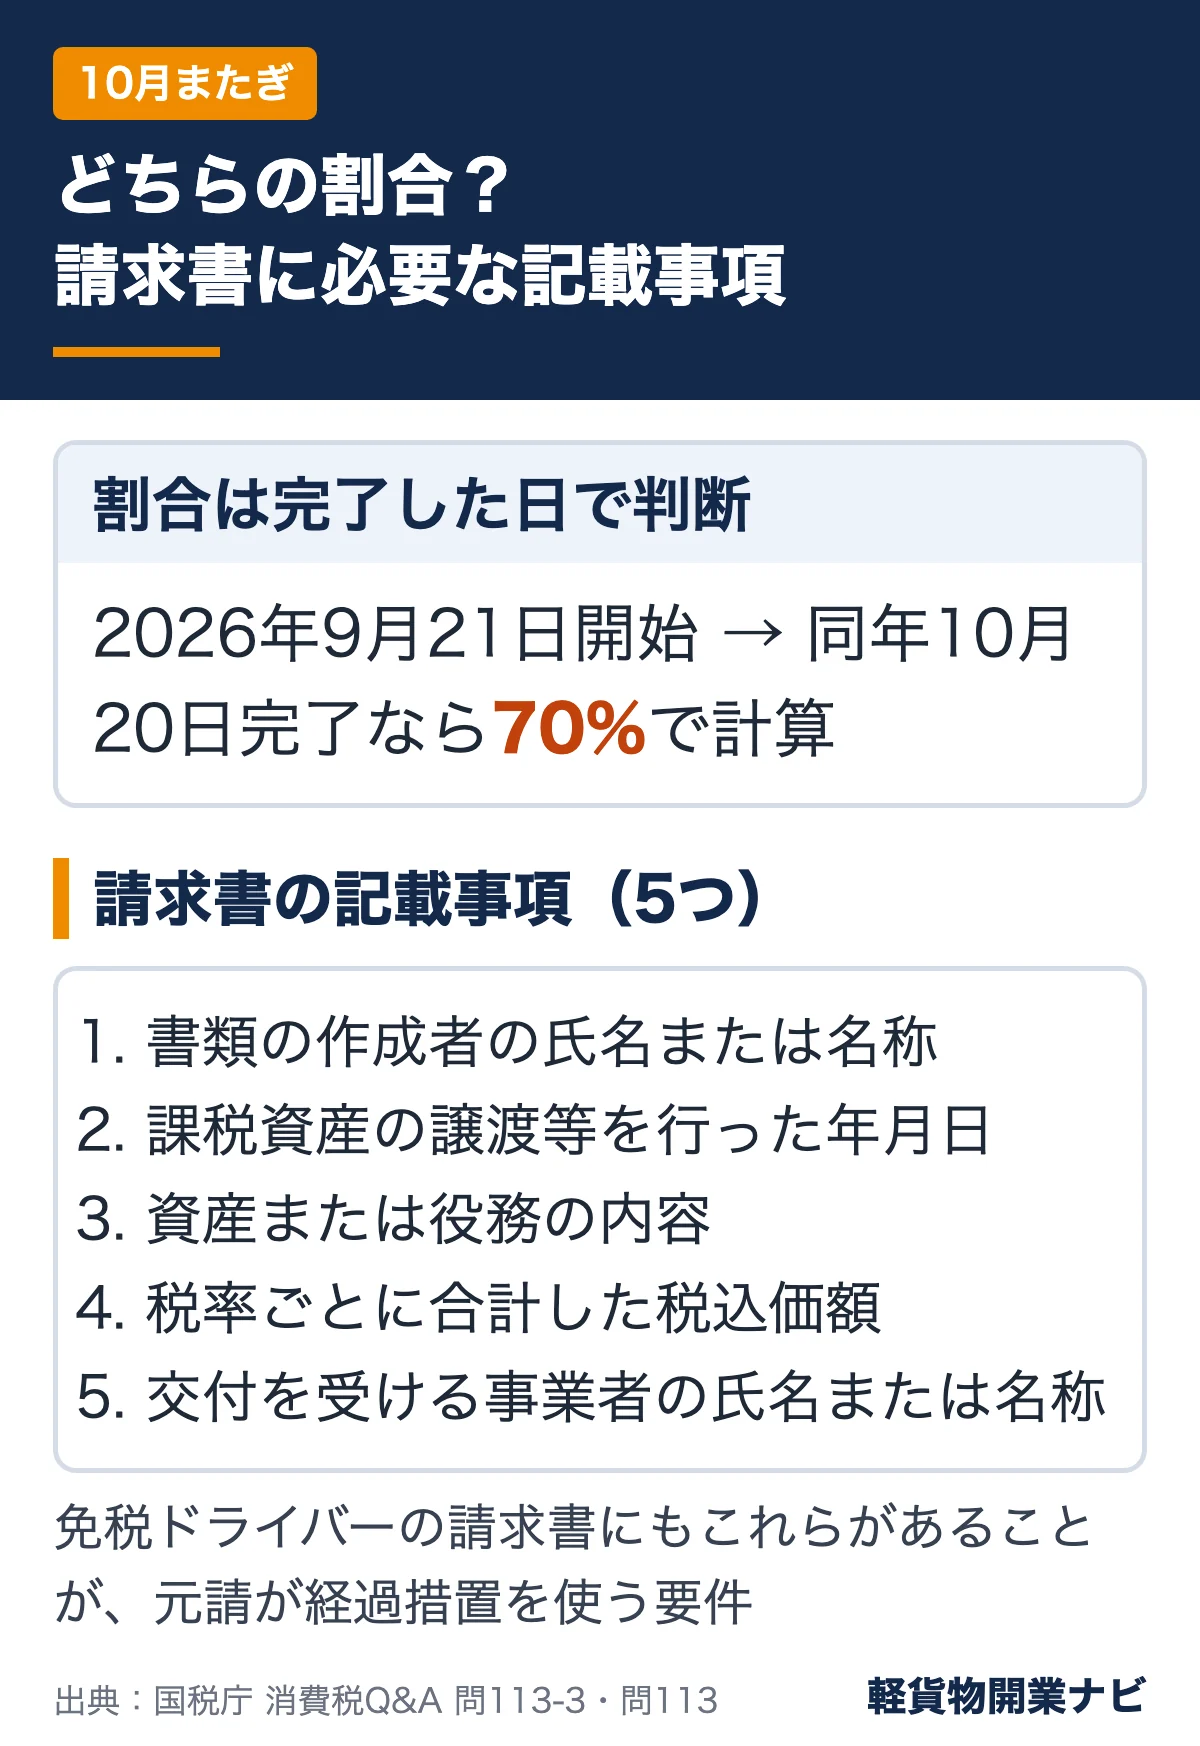
月をまたいで業務を請け負っている場合、9月分の業務でも割合が70%になることがあります。国税庁Q&A(問113-3)では、経過措置の割合は課税仕入れの時期で判断し、役務の提供を受けた場合の課税仕入れの時期は、原則として約した役務の全部が完了した日になると説明しています。例として、2026年9月21日から提供を受けている役務が同年10月20日に完了した場合は、70%の割合を用いて計算するとされています(国税庁Q&A 問113-3)。
軽貨物の委託は、日々の配達ごとに完了する契約もあれば、月単位でまとめて完了とする契約もあります。どちらに当たるかは契約内容次第なので、元請から「9月分も70%で計算する」と言われた場合は、契約書の業務範囲と完了の定め方を確認しましょう。契約書の読み方は業務委託契約書のチェックポイントでまとめています。
免税ドライバーが出す請求書にも記載事項がある
見落とされがちですが、元請が経過措置を使うには、元請側の帳簿の記載だけでなく、免税事業者から受け取る請求書等に区分記載請求書等と同様の記載事項があることが要件です。国税庁Q&A(問113)に示された請求書等の記載事項は次の5つです。
- 書類の作成者の氏名または名称
- 課税資産の譲渡等を行った年月日
- 課税資産の譲渡等に係る資産または役務の内容(軽減税率対象の場合はその旨)
- 税率ごとに合計した課税資産の譲渡等の税込価額
- 書類の交付を受ける事業者の氏名または名称
また元請の帳簿には、通常の記載事項に加えて、経過措置の適用を受ける課税仕入れである旨(Q&Aの例示では「80%控除対象」「免」など)を記載する必要があります(国税庁Q&A 問113)。
未登録のままでいる場合でも、上の項目をそろえた請求書を毎月きちんと出すことは、元請が経過措置を使える状態を保つという意味で、取引を続けるうえでの最低限の協力になります。支払通知書方式(元請が明細を作る方式)の場合も、記載内容に漏れがないかを一度見ておくと安心です。
車両費などの固定費の見直しを検討する場合の選択肢として、次のサービスもあります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
単価交渉で何が許され、何が問題になるか
控除割合の縮小をきっかけに、元請から単価の見直しを打診されることがあります。このとき判断の拠りどころになるのが、公正取引委員会のページに掲載されている「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」です(公正取引委員会ページ上の表示では令和8年1月30日改正)。Q7で、仕入先である免税事業者との取引条件の見直しについて考え方が示されています(公正取引委員会 インボイスQ&A)。
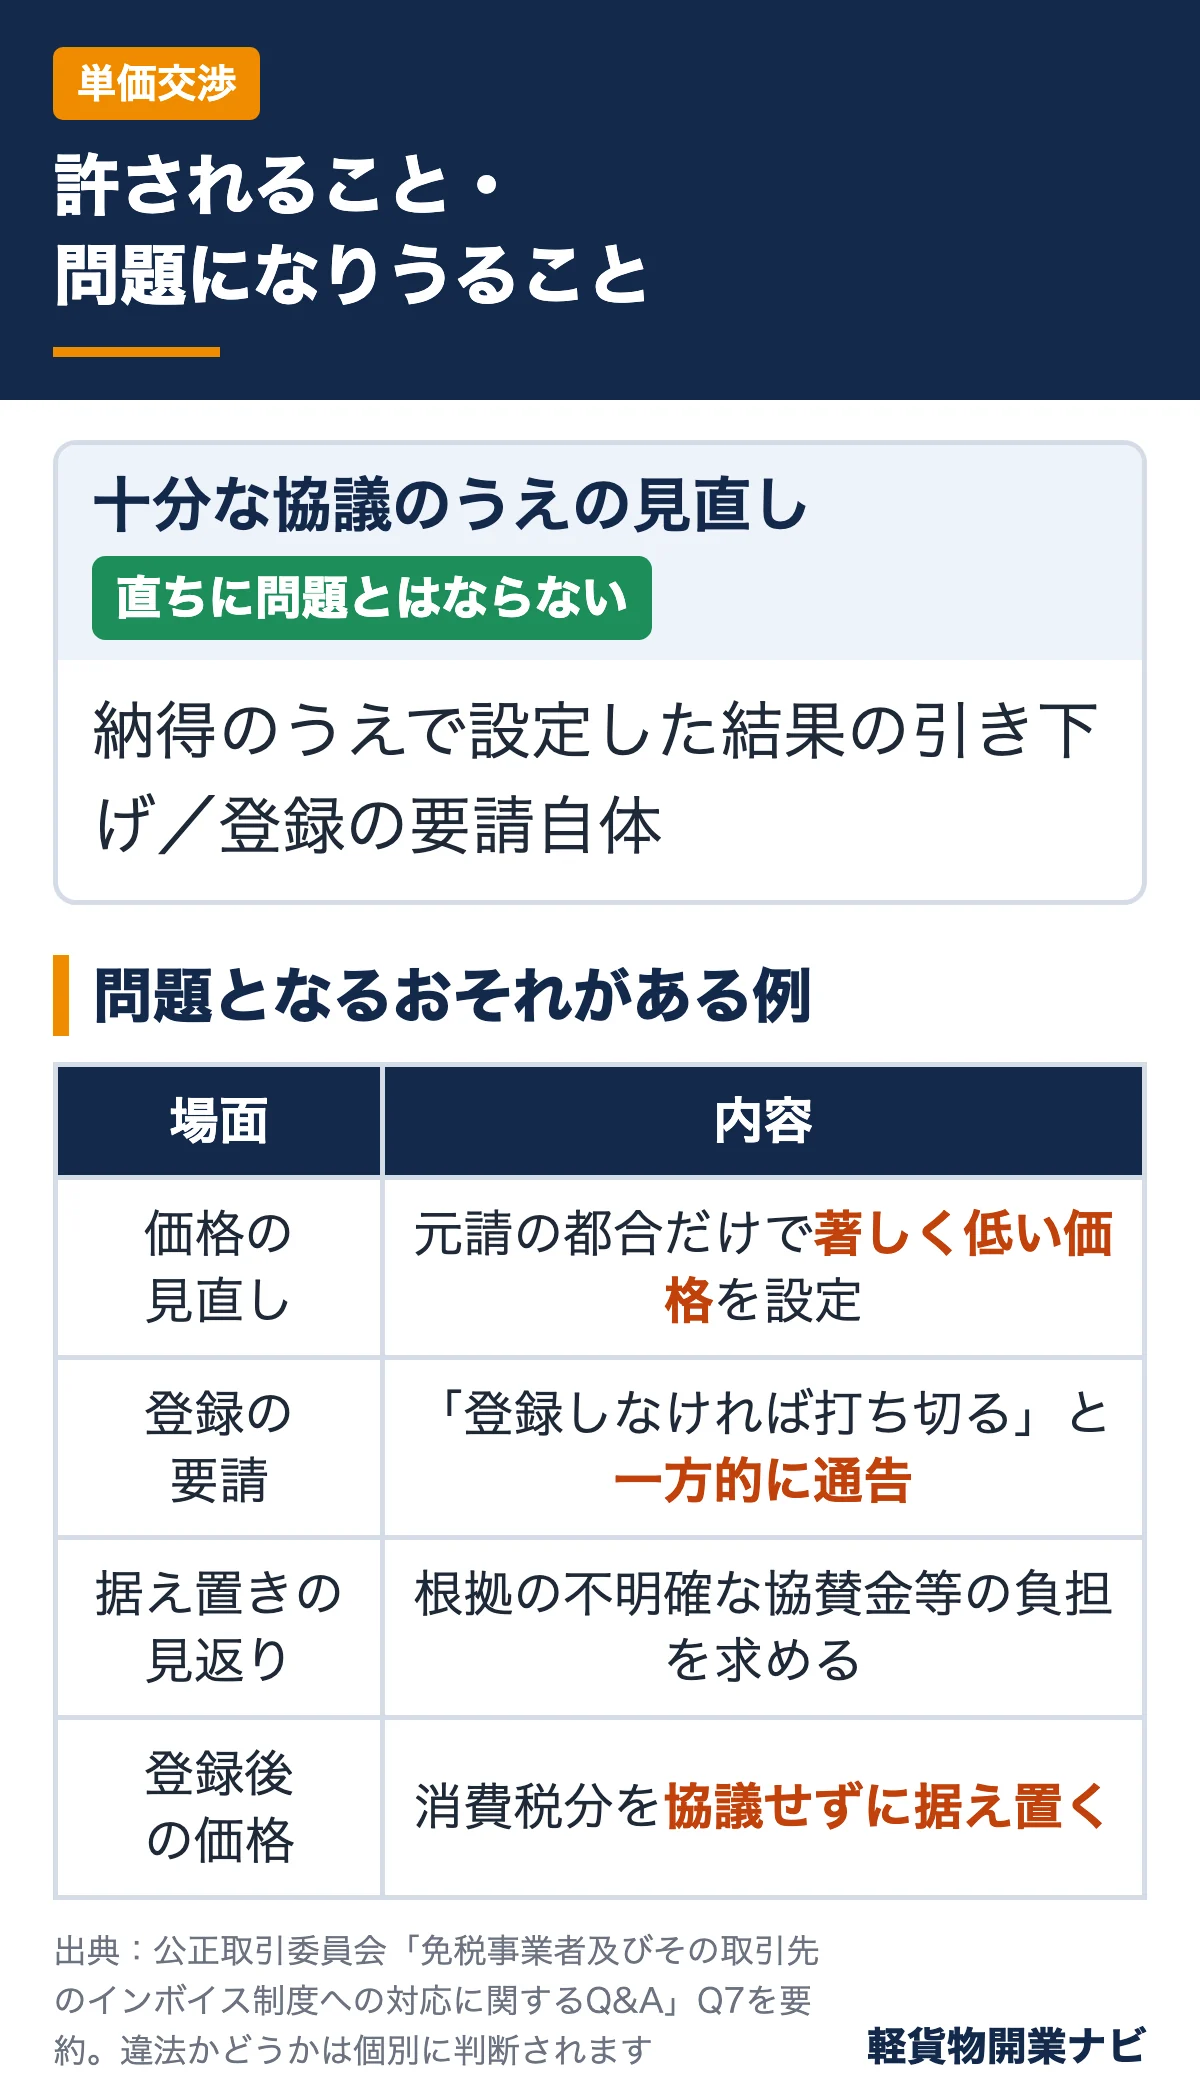
| 場面 | 直ちに問題とはならない例 | 問題となるおそれがある例 |
|---|---|---|
| 取引価格の見直し | 双方が十分に協議し、納得のうえで価格を設定した結果、引き下げとなる | 再交渉が形式的で、元請の都合だけで著しく低い価格を設定する(仕入れ時に支払う消費税も払えない水準など) |
| 登録の要請 | 課税事業者(登録事業者)になるよう要請すること自体 | 「登録しなければ単価を下げる・取引を打ち切る」と一方的に通告する |
| 取引の停止 | (Q&Aは一般論として個別判断) | 一方的に著しく低い価格を設定し、応じない相手との取引を停止する |
| 据え置きの見返り | ― | 単価据え置きと引き換えに、根拠の不明確な協賛金等の負担や、取引と関係のない商品・役務の購入を求める |
| 登録後の価格 | ― | 免税事業者が課税事業者になった後、新たに必要となる消費税分について協議せずに価格を据え置く |
出典:免税事業者及びその取引先のインボイス制度への対応に関するQ&A Q7を要約。違法かどうかは個別の事実関係で判断されます。
つまり、「経過措置の割合が下がった分を協議のうえで価格に反映する」こと自体は違法とは限りません。問題になりうるのは、協議の実質がない一方的な決定や、取引打ち切りを背景にした押し付けです。
見落としやすいのは最後の行です。登録して課税事業者になった後、消費税分を上乗せしてほしいと求めたのに協議に応じず据え置かれる場合も、優越的地位の濫用や取適法上の買いたたきとして問題になるおそれがあるとされています。登録するかどうかの判断は、「登録した後に消費税分を請求できる関係か」とセットで考える必要があります。
取適法やフリーランス法の減額禁止・協議義務の内容は、元請の報酬減額・支払遅延と取適法の解説で詳しく扱っています。交渉の進め方そのものは軽貨物の単価交渉の記事も参考にしてください。困ったときの相談先として、公正取引委員会はインボイス制度関連の相談窓口一覧をインボイス制度関連コーナーで案内しています。
登録する・しないの判断材料:元請の負担と自分の納税額を比べる
登録判断の出発点は、次の2つの金額を比べることです。
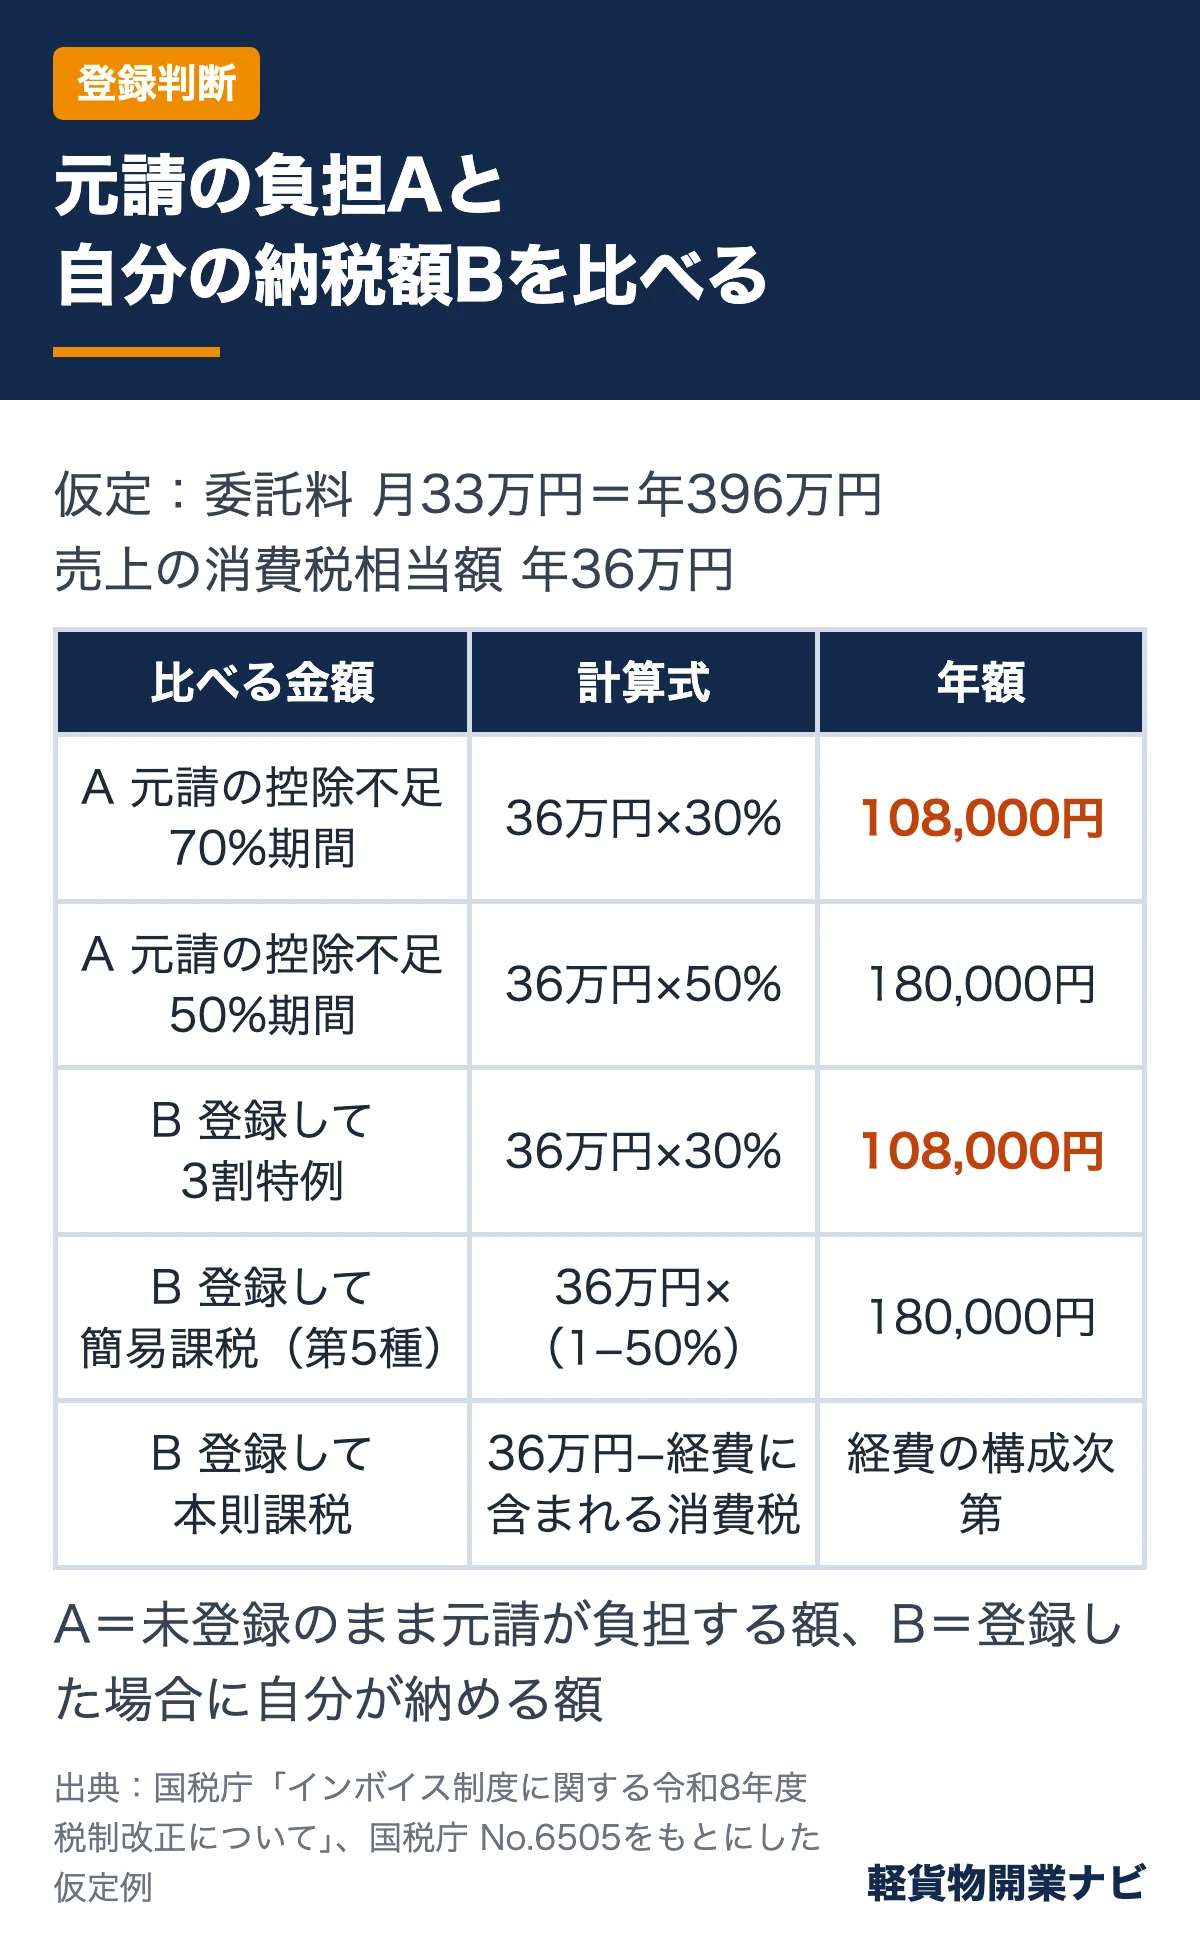
- A:未登録のままの場合に元請が負担する控除不足額(=委託料×10/110×(1−控除割合))
- B:登録した場合に自分が納める消費税額(計算方法によって変わる)
Aは元請側のコストですが、単価見直しを通じてドライバーに転嫁されることがあります。Bは登録すれば確実に発生する自分のコストです。
登録後の納税額の計算方法(概要)
登録して課税事業者になった個人事業者には、負担軽減の特例があります。2割特例は2026年9月30日を含む課税期間(個人なら2026年分)で終了し、代わりに個人事業者を対象とする3割特例(納付税額を売上税額の3割とする特例)が2027年分・2028年分の申告で使えるようになりました。いずれも、免税事業者が登録したことで課税事業者になった場合などに限られ、3割特例は基準期間の課税売上高1,000万円以下などの要件があります(国税庁 令和8年度税制改正ページ)。特例の計算例や申告の書き方は軽貨物ドライバーのインボイス2割特例の記事で解説しています。簡易課税を選ぶ場合、運輸通信業は第5種事業でみなし仕入率は50%です(国税庁 No.6505)。
仮定例で比べる
先ほどと同じ仮定(委託料が月33万円=年396万円、すべて課税売上)で、売上にかかる消費税相当額を年36万円(396万円×10/110)として概算します。
| 比べる金額 | 計算式(概算) | 年額(仮定例) |
|---|---|---|
| A:元請の控除不足(70%期間) | 36万円×30% | 108,000円 |
| A:元請の控除不足(50%期間) | 36万円×50% | 180,000円 |
| B:登録して3割特例(2027・2028年分) | 36万円×30% | 108,000円 |
| B:登録して簡易課税(第5種) | 36万円×(1−50%) | 180,000円 |
| B:登録して本則課税 | 36万円−経費に含まれる消費税(実額) | 経費の構成次第 |
※仮定例。国税・地方税の区分、端数処理、課税売上の範囲により実際の金額は変わります。特例の適用可否は国税庁の案内で確認してください。
この仮定例では、70%期間の元請の控除不足(A)と、登録して3割特例を使った場合の自分の納税額(B)が同じ水準になります。50%期間に入ると、元請の控除不足は簡易課税での納税額と同じ水準まで増えます。つまり、経過措置が縮むほど、「未登録でいることで元請に生じる負担」は、「登録して自分が払う税」に近づいていく構造です。
判断のポイント
- 単価が消費税込みで据え置かれるなら:登録すると、Bの分だけ手取りが減ります。登録後に消費税分を上乗せしてもらえるかを、登録前に元請と確認しておくことが重要です。
- 未登録を理由に単価を下げると言われたら:提示された減額幅がAの水準と比べて妥当か、協議の実質があるかを確認します。Aを大きく超える減額は、根拠を尋ねる余地があります。
- 2028年10月の50%を見据えるなら:今は大きな話にならなくても、元請の控除不足は2028年10月に一段と増えます。取引先の数や今後の売上の見込みとあわせて、いつ登録するかを計画的に考えておくと慌てずに済みます。
- 元請が簡易課税・免税事業者なら:元請側にAが生じないため、登録を急ぐ理由は小さくなります。ただし元請の申告方法は変わることがあるため、取引条件の見直しの話が出たときに確認しましょう。
なお、登録すると、基準期間の課税売上高が1,000万円以下でも納税義務は免除されなくなります(国税庁 No.6501)。申告や記帳の手間も含めて判断してください。
元請から単価の見直しを打診されたときの対応ステップ
実際に連絡が来たときに、感情的にならずに整理するための手順です。
- 書面で内容を確認する:見直しの理由、新しい単価、適用開始日を、メールや書面で受け取ります。口頭だけの通告は、後で協議の経過を示せません。
- 元請の立場を確認する:元請が本則課税か、簡易課税か、免税事業者かを尋ねます。本則課税でなければ、控除割合の縮小による負担は生じていない可能性があります。
- 減額幅をAと比べる:自分の委託料×10/110×(1−控除割合)で、元請の控除不足額を計算し、提示額と比べます。2026年10月の変化分だけなら、委託料×10/110×10%が増加分の目安です。
- 適用開始日を確認する:9月から続く業務が10月に完了する場合など、どの業務から新しい割合になるかは課税仕入れの時期で決まります。契約上の完了の定めを確認します。
- 登録した場合の条件も聞く:「登録すれば単価は据え置き、消費税分を上乗せするのか」を確認します。登録後の価格据え置きが協議なしで行われるなら、それ自体が問題となるおそれがあります。
- 請求書の記載事項を整える:未登録を続けるなら、区分記載請求書等と同様の記載事項をそろえた請求書を発行し、元請が経過措置を使える状態を保ちます。
- 納得できなければ相談する:一方的な通告や取引打ち切りを示唆された場合は、公正取引委員会などの相談窓口を利用できます。
運賃相場の考え方は軽貨物の運賃相場と単価の記事も参照してください。
よくある質問
Q. 2026年10月から、免税事業者の自分の税金は変わりますか?
A. 免税事業者のままであれば、今回の改正で自分が納める消費税が発生するわけではありません。変わったのは、取引先(元請)が控除できる割合です。ただし元請の負担が増えるため、単価や取引条件の見直しを打診される可能性があります。
Q. 70%はいつまで続きますか?
A. 国税庁のQ&Aでは、70%は2026年10月1日から2028年9月30日まで、その後2028年10月1日から2030年9月30日までは50%、2030年10月1日から2031年9月30日までは30%とされています。2031年10月以降は経過措置がなくなります。
Q. 9月に始まって10月に終わった配達業務は80%と70%どちらですか?
A. 国税庁Q&A問113-3では、割合は課税仕入れの時期で判断し、役務の提供は原則として約した役務の全部が完了した日が課税仕入れの時期になるとされています。契約上の完了日が10月であれば70%となるのが原則です。契約の定め方によって完了日が変わるため、契約書を確認してください。
Q. 「登録しないなら単価を下げる」と言われました。違法ですか?
A. 公正取引委員会のページに掲載されたQ&Aでは、登録を要請すること自体は問題ないとしつつ、登録しなければ取引価格を引き下げる・取引を打ち切ると一方的に通告することは、独占禁止法や取適法上問題となるおそれがあるとしています。違法かどうかは個別の事情で判断されるため、経緯を記録したうえで相談窓口の利用を検討してください。
Q. 登録した場合、2割特例はもう使えませんか?
A. 2割特例は2026年9月30日を含む課税期間で終了します。個人事業者には2027年分・2028年分の申告で使える3割特例が設けられました。適用要件があるため、国税庁の案内と2割特例の解説記事を確認してください。
Q. 未登録のまま取引を続けるために、自分でできることはありますか?
A. 元請が経過措置を使うには、免税事業者から受け取る請求書等に、作成者の氏名、取引年月日、取引内容、税率ごとの税込価額、交付先の名称など区分記載請求書等と同様の事項が必要です。これらをそろえた請求書を出すことが、取引継続のための基本的な協力になります。
まとめ
- 2026年10月1日から、免税事業者からの仕入れについて元請が控除できる割合は80%→70%に下がった。今後は2028年10月に50%、2030年10月に30%、2031年10月に0%と縮む
- 一の免税事業者からの仕入れが年税込1億円を超える部分は経過措置の対象外(2026年10月1日以後に開始する課税期間から)。個人ドライバーへの直接の影響は通常小さい
- 元請の控除不足は「委託料×10/110×(1−控除割合)」で概算できる。ただし元請が簡易課税・免税事業者なら影響はない
- 協議のうえでの価格見直しは直ちに問題とはならないが、一方的な著しい値下げや「登録しなければ打ち切り」といった通告は問題となるおそれがある
- 登録判断は、元請の控除不足額と、登録後の自分の納税額(3割特例・簡易課税など)を同じ物差しで比べ、登録後に消費税分を上乗せしてもらえるかとセットで考える
開業や車両の入れ替えにあたって車両をリースで用意する場合の選択肢として、次のサービスがあります。
🚐 軽貨物開業の第一歩はここから
ニコノリは頭金0円・審査最短即日の軽バンリースサービス。エンキロは走行距離に応じて料金が決まるカーリースです。
参考・出典
- 国税庁「インボイス制度に関する令和8年度税制改正について」:https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
- 国税庁 リーフレット「インボイス制度に関する令和8年度税制改正について」:https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-1.pdf
- 国税庁 消費税Q&A 問113(免税事業者等からの仕入れに係る経過措置):https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/113.pdf
- 国税庁 消費税Q&A 問113-3(令和8年10月1日前後の取引):https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/113-3.pdf
- 国税庁 消費税Q&A 問130(経過措置を適用する場合の税額計算):https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/130.pdf
- 国税庁 タックスアンサーNo.6501 納税義務の免除:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6501.htm
- 国税庁 タックスアンサーNo.6505 簡易課税制度:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
- 公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」:https://www.jftc.go.jp/dk/guideline/unyoukijun/invoice_qanda.html
- 公正取引委員会「インボイス制度関連コーナー」:https://www.jftc.go.jp/invoice/index.html
コメント